
Кредит для ФОП без застави у 2026 році можно получить в виде кредитного лимита на бизнес‑карту, овердрафта на текущем счете или онлайн‑кредита с графиком погашения. По состоянию на середину октября 2026 года банки предлагают предпринимателям без залога от 10 тис. до 3 млн грн, однако номинальные ставки составляют примерно 19-36% годовых, а с учетом комиссий реальная стоимость часто достигает 40-55% годовых.
Ниже разобрано, как банки оценивают ФОП и сколько предприниматель фактически переплатит. Все условия банков приведены на момент подготовки статьи по данным их официальных сайтов, поэтому перед подписанием договора их стоит проверить еще раз.
Какие кредиты без залога доступны ФОП
Кредиты на развитие без залога
Это классический кредит с фиксированной суммой, сроком и ежемесячными равными платежами. Например, онлайн‑кредит «всеБІЗНЕС» в ПУМБ выдают ФОП на сумму от 50 тис. до 3 млн грн на срок 12-36 месяцев без залога и поручительства.
Овердрафт на счёте
Овердрафт позволяет уйти «в минус» на текущем счёте в пределах согласованного лимита, а любые поступления автоматически погашают долг. Проценты начисляют только на фактически использованную сумму и только за дни пользования. Важно внимательно читать, для кого предназначен продукт: например, бизнес‑овердрафт ПриватБанку на сайте банка обозначен как продукт для юридических лиц, а предпринимателям банк предлагает кредитный лимит.
Кредитные линии и карты для бизнеса
Кредитный лимит на бизнес‑карте работает похоже на овердрафт, но имеет льготный период, в течение которого проценты не начисляются. В ПриватБанку это кредитный лимит «Підприємницький» до 500 тис. грн с льготным периодом до 55 дней, в Райффайзен Банке бизнес‑карта «100 днів» с лимитом 10-500 тис. грн.
Как банки оценивают ФОП без залога
Обороты по счёту
Без залога банк рискует собственными средствами, поэтому размер лимита почти всегда привязан к поступлениям предпринимателя. ПриватБанк устанавливает кредитный лимит «Підприємницький» индивидуально, в размере 10% годового дохода по финансовой отчётности. ПУМБ для онлайн‑кредита просит выписки с счетов в других банках за последние 12 месяцев, что помогает получить больший лимит.
Налоговая отчётность
Декларации плательщика единого налога подтверждают официальный доход, а для новых клиентов банка часто являются главным документом. Если обороты через счёт большие, а в декларации показано значительно меньше, банк будет ориентироваться на меньший показатель.
Кредитная история
Банк проверяет кредитную историю предпринимателя как физического лица, ведь юридически ФОП и человек - одно лицо. Просрочки по потребительским кредитам, кредитным картам или рассрочкам снижают шансы на одобрение бизнес‑кредита. Минимальный срок деятельности на страницах большинства продуктов не указан, но, например, для кредитной линии ПриватБанка указан срок деятельности не менее 12 месяцев.
Номинальная и реальная ставка: как считать
Единовременные комиссии
Единовременная комиссия за выдачу удерживается сразу, так что предприниматель фактически получает меньше денег, чем будет возвращать с процентами. Комиссия 1-1,5% на кредит сроком 12 месяцев добавляет к реальной стоимости примерно 2-3 процентных пункта годовых.
Ежемесячная комиссия вместо процентов
Некоторые банки устанавливают символическую процентную ставку, а основной доход получают через ежемесячную комиссию от первоначальной суммы кредита. Такая комиссия не уменьшается вместе с долгом. Из‑за этого комиссия 1,6-2% в месяц от первоначальной суммы эквивалентна примерно 36-45% годовых номинальной ставки, а с учётом единовременной комиссии реальная ставка превышает 42-55%.
Формула реальной годовой ставки
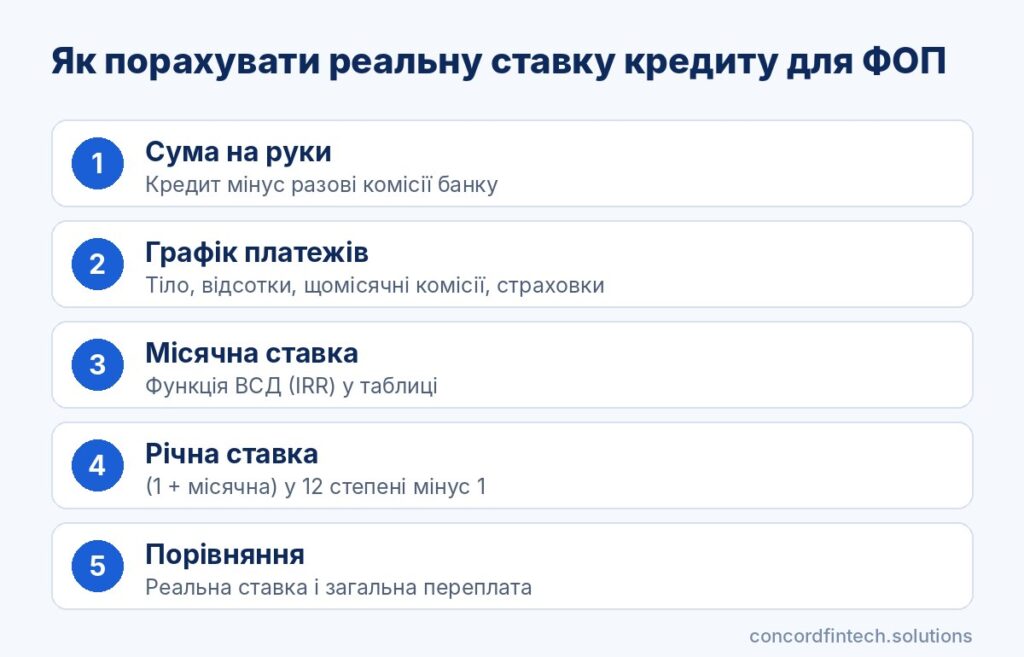
Закон «Про споживче кредитування» обязывает показывать реальную годовую процентную ставку только в потребительских кредитах, а кредит на предпринимательскую деятельность под действие этого закона не подпадает. Поэтому реальную ставку бизнес‑кредита проще всего посчитать самостоятельно в Excel или Google Sheets по следующему алгоритму:
- Запишите сумму, которую вы фактически получите на счёт, то есть кредит минус единовременные комиссии.
- Составьте график всех платежей банку по месяцам: тело кредита, проценты, ежемесячные комиссии, страховки.
- Вычислите внутреннюю норму доходности этого потока платежей (функция ВСД или IRR) - это будет реальная месячная ставка.
- Переведите её в годовую: прибавьте к месячной ставке единицу, возведите в степень 12 и вычтите единицу.
Для ориентира можно запомнить простое правило. Ставка 3% в месяц на остаток долга даёт около 42,6% годовых с учётом капитализации, а 2,9% в месяц даёт около 40,9% годовых.
Сравнение предложений банков
Государственные банки
Крупнейший государственный банк для ФОП, ПриватБанк, предлагает предпринимателям без залога кредитный лимит «Підприємницький» на бизнес‑карту со ставкой 36% годовых и без ежемесячной комиссии. Лимит предоставляется на 12 месяцев с автоматическим продлением, минимальный ежемесячный платёж составляет 7% от задолженности на конец месяца. Переводы на другие счета и снятие наличных стоят 3%, оплата картой - без комиссии.
Коммерческие банки
Райффайзен Банк предлагает ФОП и юрлицам овердрафт от 30 тис. грн со ставкой 18,9% годовых, без ежегодной комиссии и с непрерывным пользованием до 180 дней. Размер лимита зависит от оборотов и финансового состояния клиента. Получить большой лимит без истории оборотов в банке сложно.
Онлайн‑кредиты для ФОП
Онлайн‑кредит ПУМБ «всеБІЗНЕС» оформляют дистанционно с документами из Дії. На сайте банка приведены два тарифа: со ставкой 2,7-2,9% в месяц на остаток без комиссий и с единовременной комиссией 1-1,5% и ежемесячной комиссией 1,6-2% от первоначальной суммы. В калькуляторе банка для 700 тис. грн на 24 месяца под 2,9% в месяц ежемесячный платёж составляет 40 898,28 грн, а общая стоимость кредита 981 558,72 грн.
Сравнительная таблица ниже содержит условия, опубликованные на сайтах банков по состоянию на середину октября 2026 года. Колонка реальной ставки рассчитана нами для полного использования суммы в течение года и носит ориентировочный характер.
| Банк | Продукт | Сума | Строк | Номінальна ставка | Комісії | Реальна ставка (оцінка) |
|---|---|---|---|---|---|---|
| ПриватБанк | Кредитний ліміт «Підприємницький» | до 500 тис. грн (10% річного доходу) | 12 міс., автопролонгація | 36% річних, пільговий період до 55 днів | 0% щомісячна; 3% за перекази і готівку | близько 42,6% без переказів |
| ПУМБ | «всеБІЗНЕС», тариф без комісій | 50 тис. - 3 млн грн | 12-36 міс. | 2,7-2,9% на місяць (32,4-34,8% річних) | 0% | 37,7-40,9% |
| ПУМБ | «всеБІЗНЕС», тариф з комісіями | 50 тис. - 3 млн грн | 12-36 міс. | символічна | 1-1,5% разово; 1,6-2% на місяць від початкової суми | 42-55% (для 12 міс.) |
| Райффайзен Банк | Овердрафт | від 30 тис. грн, залежно від оборотів | до 36 міс., «мінус» до 180 днів | 18,9% річних | 0% щорічна | близько 20,6% |
| Райффайзен Банк | Бізнес-картка «100 днів» | 10-500 тис. грн | пільговий період до 100 днів | 3% на місяць після пільгового періоду | 3% за готівку і перекази; 1% за прострочку (мін. 50 грн) | близько 42,6% поза пільговим періодом |
| Банки-учасники програми | «5-7-9%», обігові кошти | для ФОП до 3 млн грн | за умовами банку | 15% річних (7% у зонах високого воєнного ризику) | разова комісія залежить від банку | близько 17-18% при комісії 1% |
Примеры расчёта переплаты
Кредит 200 тис. грн на 12 місяців
Возьмём условный кредит 200 тис. грн на год под 2,9% в месяц на остаток и равными ежемесячными платежами без комиссий. Ежемесячный платёж составит около 19 973 грн, а общая переплата за год примерно 39 672 грн, или 19,8% от суммы кредита. Реальная годовая ставка здесь равна около 40,9%.
Теперь сравним с условным кредитом на ту же сумму с единовременной комиссией 1,5% и ежемесячной комиссией 2% от первоначальной суммы при символической ставке. Предприниматель будет ежемесячно платить 16 667 грн тела кредита плюс 4 000 грн комиссии, то есть 20 667 грн. Общая переплата с единовременной комиссией 3 000 грн составит 51 000 грн, а реальная годовая ставка достигнет примерно 55%.
Овердрафт 100 тис. грн
Овердрафт выгоден, когда деньги нужны на несколько недель, например для закупки товара перед сезоном. Если воспользоваться 100 тис. грн под 18,9% годовых в течение 30 дней, проценты составят около 1 553 грн, а за 90 дней примерно 4 660 грн.
С кредитным лимитом на карту расчёт другой. Если оплатить товар картой и вернуть средства в пределах льготного периода, переплаты не будет вообще. Однако перевод 100 тис. грн поставщику на счёт будет стоить 3 000 грн комиссии сразу, а после льготного периода добавятся проценты около 3 000 грн за каждый месяц пользования полной суммой.
Сравнение с «5-7-9»
По программе «Доступні кредити 5-7-9%» ставка на оборотные средства составляет 15% годовых, а для зон высокого военного риска 7%. Кредит 200 тис. грн на 12 месяцев под 15% с равными платежами даст переплату около 16 620 грн, а с единовременной комиссией 1% - около 18 620 грн. Это в 2-3 раза дешевле, чем беззалоговые коммерческие продукты, однако по льготной программе банк чаще требует залог или поручительство и дольше рассматривает заявку.
Риски беззалогового кредита для ФОП
Ответственность всем имуществом
Отсутствие залога не значит, что банку нечего взыскать. В соответствии со статьёй 52 Цивільного кодексу ФОП отвечает по обязательствам, связанным с предпринимательской деятельностью, всем своим имуществом, кроме того, на которое по закону нельзя обратить взыскание. Закрытие ФОП долг не отменяет: обязательство по кредиту остаётся за человеком как физическим лицом.
Штрафы за просрочку
На бизнес‑кредиты не распространяются ограничения штрафов, предусмотренные Законом «Про споживче кредитування», поэтому размер пени и штрафов определяет договор. Например, по условиям бизнес‑карты Райффайзен Банка просрочка минимального платежа стоит 1% от просроченной суммы, но не менее 50 грн, и аннулирует льготный период.
Поручительство супруга
Если ФОП состоит в браке, банк может попросить согласие или поручительство супруга, особенно для больших сумм. В соответствии с частью 2 статьи 52 Цивільного кодексу предприниматель в браке отвечает личным имуществом и своей долей в общем имуществе супругов. Поручительство же делает второго из супругов солидарным должником.
Как повысить шансы на одобрение и сравнить предложения
Оборот через один банк
Банк охотнее кредитует клиентов, деньги которых регулярно проходят через его счета. Если выручка разбросана по нескольким банкам, лимит в каждом будет меньше.
Своевременная уплата налогов и чистая кредитная история
Налоговая задолженность и просрочки по личным кредитам - одни из самых частых причин отказа. Перед подачей заявки полезно выполнить несколько простых шагов:
- проверить в электронном кабинете отсутствие задолженностей по единому налогу и ЄСВ;
- подать все декларации вовремя и убедиться, что задекларированный доход соответствует оборотам;
- заказать кредитную историю в бюро кредитных историй и погасить мелкие просрочки;
- подготовить выписки с счетов в других банках за 6-12 месяцев.
Как сравнить предложения перед подписанием
Сравнивайте не рекламные ставки, а общую сумму, которую вы вернёте банку, и реальную годовую ставку, рассчитанную по алгоритму выше. Отдельно проверьте комиссии за переводы и наличные, условия досрочного погашения и размер пени. Статья носит информационный характер и не является персональной финансовой консультацией.
Частые вопросы
Может ли ФОП получить кредит без залога?
Да, по состоянию на середину октября 2026 года несколько крупных банков выдают ФОП беззалоговые кредиты, овердрафты и кредитные лимиты. Суммы обычно составляют от 10 тис. до 3 млн грн и зависят от оборотов и финансовой отчётности предпринимателя.
Какая реальная ставка кредита для ФОП?
Для беззалоговых коммерческих продуктов реальная ставка по нашим расчётам обычно составляет от 20% годовых для овердрафта до 40-55% для кредитов со ежемесячной комиссией. Точную цифру для конкретного предложения можно получить, посчитав все платежи и комиссии по графику.
Какие документы нужны для кредита ФОП?
Обычно требуются паспорт, РНОКПП, декларации плательщика единого налога и выписки с счетов за последние 6-12 месяцев. Для онлайн‑кредитов документы часто передаются через Дію.
Что лучше: овердрафт или кредит?
Овердрафт удобнее для краткосрочных кассовых разрывов, потому что проценты начисляют только за дни фактического пользования. Кредит с графиком целесообразнее для покупки оборудования или других затрат, которые окупаются несколько месяцев или лет.