
11 национальных систем в 10 странах показали неоднородность результатов
Анализ 11 национальных систем в 10 странах дал неожиданный вывод. На некоторых рынках переводы с счёта на счёт на кассе работают лучше, чем картовые расчёты, в других показывают худшие результаты или вообще не приживаются.
Перечень стран в исследовании включал Нидерланды, Швецию, Польшу, Португалию, Испанию, Италию, Грецию, Великобританию, Индию и Бразилию. Авторы анализа отметили, что успех A2A зависит не только от стоимости транзакции, а от локальных условий и готовности банков реализовать необходимые функции.
| Показатель | Значение | Комментарий |
|---|---|---|
| Национальные системы | 11 | Исследование охватило разные подходы к A2A на кассах |
| Страны | 10 | Среди них есть как европейские рынки, так и рынки Азии и Латинской Америки |
| Типичные торговые тарифы | 1.3% або 1.5% | На украинском рынке торговцам часто предлагают единый процентный тариф |
1.3% та 1.5% как реальное предложение для торговцев
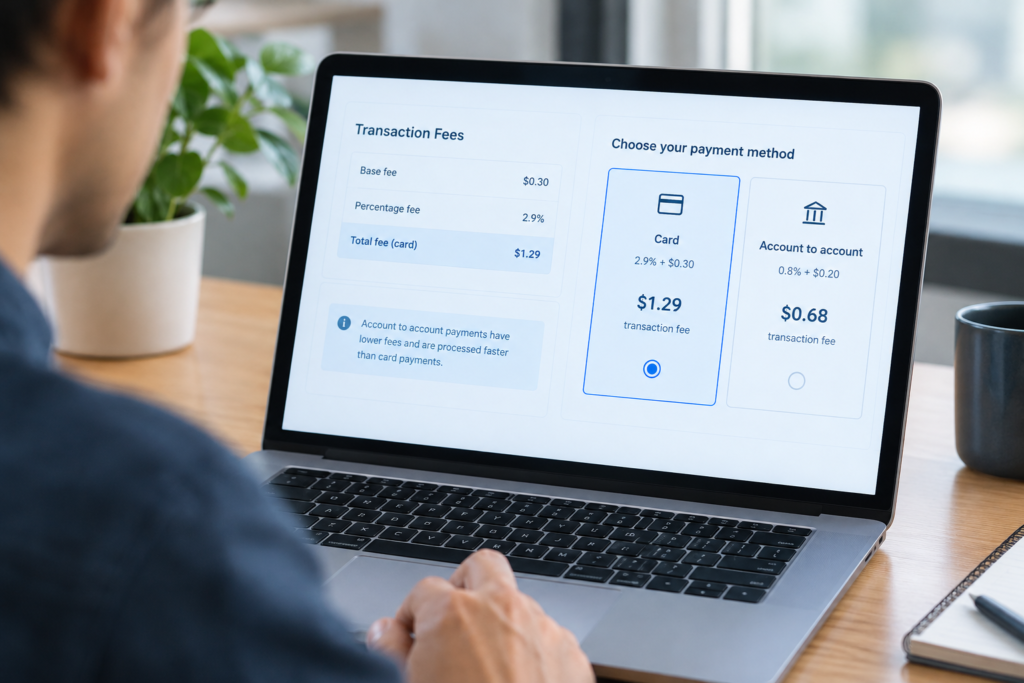
На украинском рынке торговцам часто предлагают единый тариф за обработку платежей в размере 1.3% или 1.5%. Это выглядит просто и удобно на первый взгляд, но за этой цифрой скрывается несколько составляющих себестоимости операции.
Платёжные компании поясняют, что стоимость операции включает коммуникацию с банками, рискованные расходы, инфраструктуру и процент, который видит торговец. Именно поэтому сравнивать только конечный процент не всегда корректно.
Какую долю чеков можно обработать через Pay by Bank сегодня
По словам представителей ЄМА, ключевой вопрос не в том, дешевле или дороже платёж с счёта. Важнее определить, какую долю чеков торговец реально сможет провести через этот метод уже сейчас. Там, где карта работала плохо или совсем не работала, A2A может дать преимущество.
В то же время в местах, где карты и Apple Pay работают быстро и без дополнительных действий для покупателя, убедить клиента переходить на IBAN-перевод сложно. Это вопрос покрытия и конверсии, а не только цены.
Противоположные результаты в тестах объясняются отсутствием базовых функций
Эксперты отмечают, что в европейских системах A2A часто отсутствуют базовые функции, к которым привыкли бизнес и потребитель. Речь о механизмах возврата платежей, токенизации счетов и предсказуемой скорости зачисления средств.
Во время тестирования IBAN-to-IBAN через QR-код Национального банка команда Platon столкнулась с тем, что не все банки реализовали необходимую функциональность. Это создаёт неопределённость для покупателя и снижает конверсию на кассе.
Инвестиции в инфраструктуру нужны для массового внедрения
Представитель PSP Platon отметил, что для масштабирования Pay by Bank нужны дополнительные инвестиции в инфраструктуру и совместная работа многих участников рынка или государственная поддержка. Без этого будет трудно одновременно обеспечить удобство клиентам, необходимую функциональность и конкурентную цену.
Торговцы ожидают низкие тарифы, а платёжные компании должны сохранять экономическую целесообразность операций. Это может потребовать компромиссов или новых бизнес‑моделей, чтобы расходы и выгоды сбалансировались на практике.
Скорость зачисления и конверсия остаются критическими метриками
Скорость зачисления средств отличается в зависимости от банка и это вызывает неопределённость для покупателя. Если плательщик не видит мгновенного подтверждения оплаты, он выберет карту или мобильный кошелёк.
CBDO PSP Platon отметил, что для масштабирования нужны удобный сценарий оплаты и высокая конверсия. Без них даже более низкая цена транзакции не приведёт к массовому переходу торговцев на методы A2A.
Подробнее о дискуссии экспертов можно прочитать в материалах конференции FinRetail-2026. Интерпретацию высказываний экспертов дал Андрий Сурко.