
11 національних систем у 10 країнах показали неоднорідність результатів
Аналіз 11 національних систем у 10 країнах дав неочікуваний висновок. У деяких ринках перекази з рахунку на рахунок на касі працюють краще ніж карткові розрахунки, в інших показують гірші результати або взагалі не приживаються.
Перелік країн у дослідженні включав Нідерланди, Швецію, Польщу, Португалію, Іспанію, Італію, Грецію, Велику Британію, Індію та Бразилію. Автори аналізу звернули увагу на те, що успіх A2A залежить не лише від вартості транзакції, а від локальних умов і готовності банків реалізувати потрібні функції.
| Показник | Значення | Коментар |
|---|---|---|
| Національні системи | 11 | Дослідження охопило різні підходи до A2A на касах |
| Країни | 10 | Серед них є як європейські ринки так і ринки Азії та Латинської Америки |
| Типові торгові тарифи | 1.3% або 1.5% | На українському ринку торговцям часто пропонують єдиний процентний тариф |
1.3% та 1.5% як реальна пропозиція для торговців
На українському ринку торговцям часто пропонують єдиний тариф за обробку платежів в розмірі 1.3% або 1.5%. Це виглядає просто і зручно при першому погляді, але за цією цифрою схована кілька складових собівартості операції.
Платіжні компанії пояснюють, що вартість операції включає комунікацію з банками, ризикові витрати, інфраструктуру і процент, який бачить торговець. Саме тому порівнювати лише кінцевий відсоток не завжди коректно.
Яку частку чеків можна обробити через Pay by Bank сьогодні
За словами представників ЄМА, ключове питання не в тому дешевший чи дорожчий платіж з рахунку. Важливіше визначити яку частку чеків торговець реально зможе провести через цей метод вже зараз. Там, де картка працювала погано або зовсім не працювала, A2A може дати виграш.
Водночас у місцях, де картки і Apple Pay працюють швидко і без додаткових дій для покупця, переконати клієнта переходити на IBAN-переказ складно. Це питання покриття і конверсії а не тільки ціни.
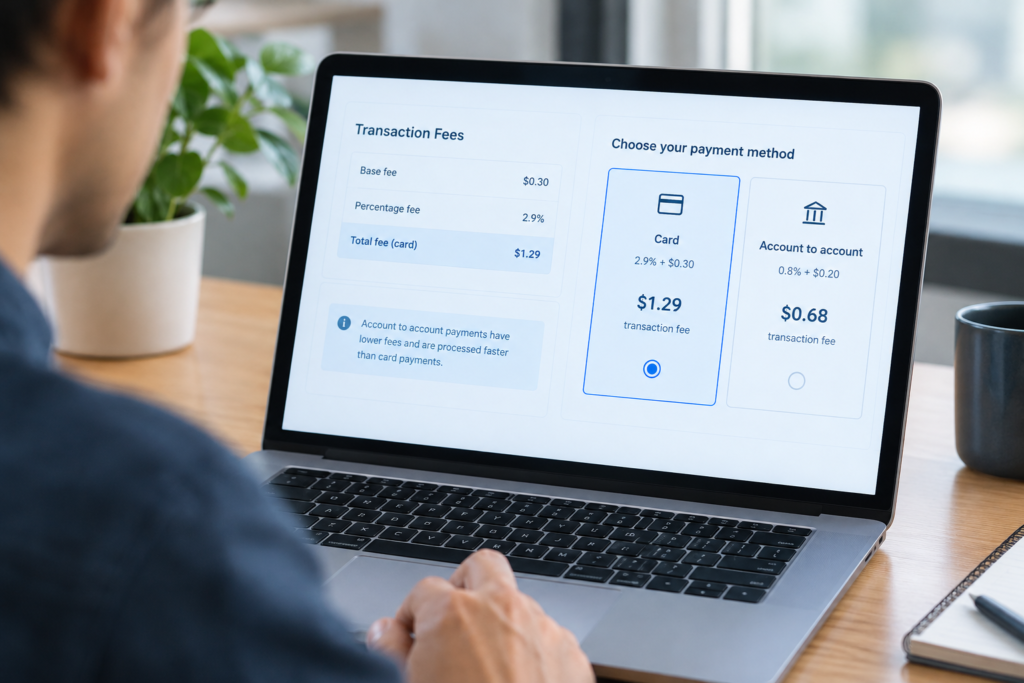
Протилежні результати в тестах пояснюються відсутністю базових функцій
Експерти відзначають, що в європейських системах A2A часто немає базових функцій до яких звикли бізнес і споживач. Йдеться про механізми повернення платежів, токенізацію рахунків і передбачувану швидкість зарахування коштів.
Під час тестування IBAN-to-IBAN через QR код Національного банку команда Platon стикнулась з тим, що не всі банки реалізували необхідну функціональність. Це створює невизначеність для покупця і знижує конверсію на касі.
Інвестиції у інфраструктуру потрібні для масового впровадження
Представник PSP Platon зазначив що для масштабування Pay by Bank потрібні додаткові інвестиції в інфраструктуру і спільна робота багатьох учасників ринку або державна підтримка. Без цього буде важко одночасно забезпечити зручність клієнтам, потрібну функціональність і конкурентну ціну.
Торговці очікують низькі тарифи а платіжні компанії мають зберігати економічну доцільність операцій. Це може вимагати компромісів або нових бізнес-моделей щоб витрати і вигоди збалансувались на практиці.
Швидкість зарахування і конверсія залишаються критичними метриками
Швидкість зарахування коштів відрізняється залежно від банку і це викликає невизначеність для покупця. Якщо платник не бачить миттєвого підтвердження оплати він обиратиме картку або мобільний гаманець.
CBDO PSP Platon зазначив що для масштабування потрібні зручний сценарій оплати і висока конверсія. Без них навіть нижча ціна транзакції не приведе до масового переходу торговців на A2A методи.
Детальніше про дискусію експертів можна прочитати в матеріалах конференції FinRetail-2026. Інтерпретацію висловлювань експертів дав Андрій Сурко.