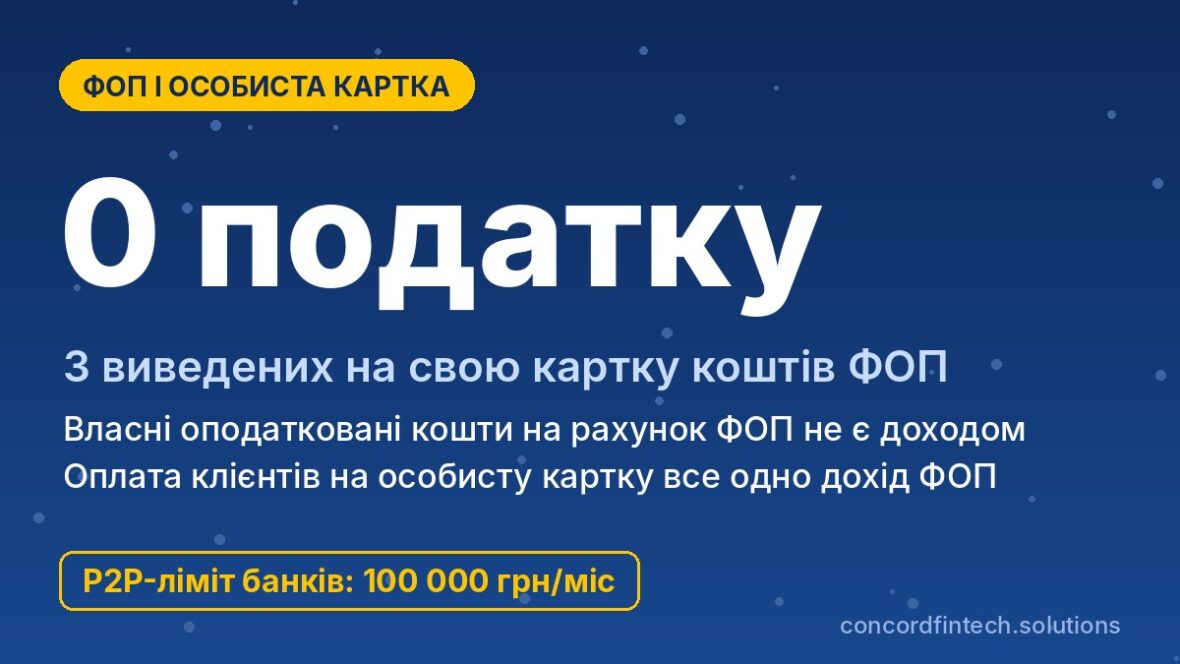
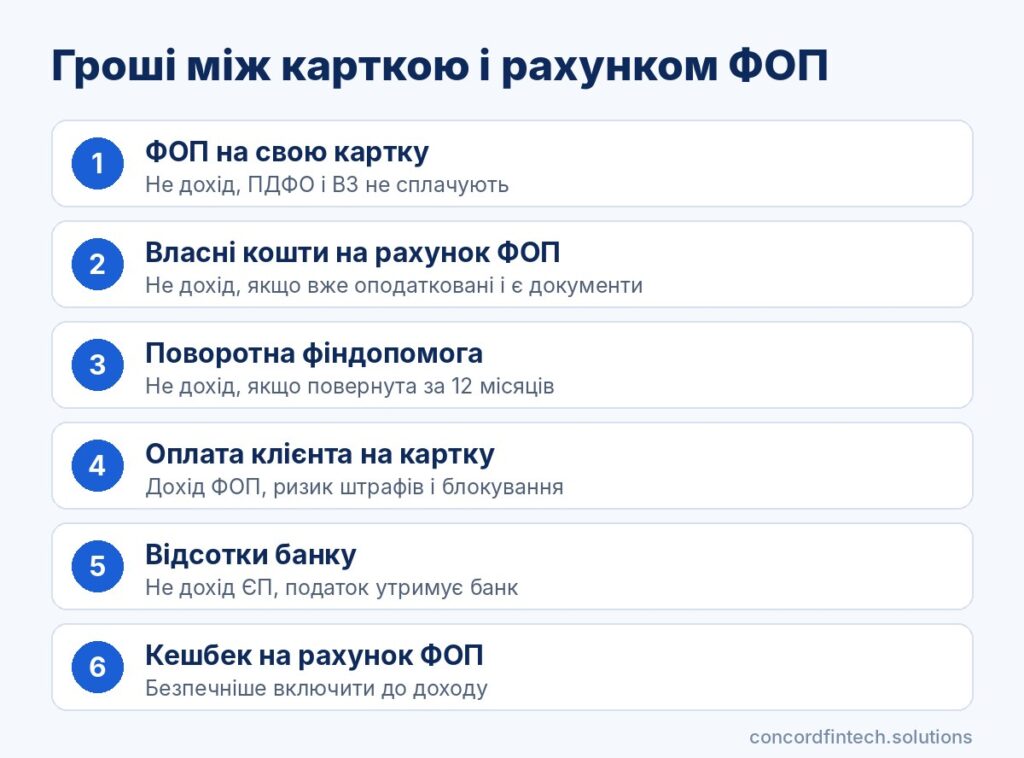
Перевод с карты физлица на ФОП и обратный вывод средств закон не запрещает, но налоговые последствия у этих операций разные. Деньги, которые предприниматель после уплаты налогов переводит с рахунку ФОП на свою личную карту, повторно не облагаются налогом. Пополнение рахунку ФОП собственными средствами не считают доходом, если эти средства уже были обложены налогом и их происхождение можно подтвердить.
Наибольший риск возникает, когда клиенты платят за товары или услуги на личную карту вместо рахунку ФОП. Такие деньги всё равно являются доходом предпринимателя, а способ их получения нарушает банковские правила и может иметь последствия в части ПРРО.
Перевод с расчётного счёта ФОП на личную карту
Облагается ли вывод средств
Плательщик єдиного податку уплачивает налог с дохода в момент его поступления на счёт. Средства, что остались после уплаты єдиного податку и ЄСВ, принадлежат предпринимателю как физическому лицу, поэтому ПДФО и военный сбор с перевода на личную карту не удерживают. Закон не ограничивает, как часто и сколько можно выводить, и не требует отчитываться, на что потрачены деньги.
Правильное назначение платежа
Подойдут формулировки «Переказ власних коштів ФОП на особисті потреби» или «Перерахування власних коштів, без ПДВ». Не стоит указывать «зарплата» или «оплата послуг», поскольку предприниматель не может быть сам себе работодателем или подрядчиком, и такое назначение лишь вызовет вопросы финансового мониторинга.
Лимиты и комиссии банков
Перевод с рахунку ФОП на собственную карту не является P2P‑переводом между физлицами, но для новых и «спящих» ФОП банки применяют отдельные месячные лимиты. З 14 листопада 2026 року они составляют 400 000 грн для 1 групи и 1 млн грн для 2-3 груп. Комиссия зависит от тарифа: внутри одного банка вывод на свою карту часто бесплатный, а на карту другого банка может быть платным.
Пополнение счёта ФОП с личной карты
Когда это не является доходом
Перечень исключений в п. 292.11 Податкового кодексу собственные средства прямо не перечисляет. Однако ДПС у ЗІР (категорія 107.01.05) разъясняет, что собственные средства ФОП, зачисленные на поточный счёт для предпринимательской деятельности, в доход не включаются, если они уже облагались налогом при начислении или выплате.
Обычно речь идёт о зарплате, доходе от продажи имущества или других уже оподаткованих суммах. Подтверждением служат данные Державного реєстру фізичних осіб про доходи і утриманий податок, справка от работодателя или платёжные документы об уплате ПДФО.
Как указать назначение платежа
От формулировки зависит, увидит ли налоговая в поступлении выручку. Чаще используют такие варианты:
- «Поповнення рахунку власними коштами (заробітна плата, з якої сплачено ПДФО і військовий збір)».
- «Внесення виручки за період з 01.10.2026 по 15.10.2026» для наличной выручки, уже учтённой в доходах.
- «Поворотна фінансова допомога згідно з договором №. від.» для средств от другого лица.
Что отражать в учёте и декларации
Собственные оподаткованные средства не вносят в учёт доходов и не показывают в декларации плательщика єдиного податку. Наличную выручку отражают один раз, в день получения от покупателя, и внесённая на счёт сумма не должна превышать уже учтённый доход за этот период.
Поворотна фінансова допомога не є доходом, если её вернули в течение 12 календарных месяцев. Невозвратная в этот срок сумма становится доходом после его окончания.
Оплата от клиентов на личную карту: риски
Почему это доход ФОП
Деньги за товары или услуги, полученные на личную карту, остаются доходом от предпринимательской деятельности, и ДПС требует включить их в учёт и уплатить налог. Кроме того, Інструкція НБУ № 162 від 29.07.2022 запрещает использовать счёт для личных потреб в предпринимательских операциях, поэтому банк может ограничить обслуживание карты.
Риск доначислений и штрафов
Если такие поступления не отражены в учёте, при проверке налоговая может доначислить налог и штрафные санкции. Есть риск, что доход квалифицируют как доход физлица и обложат по ставке 23% без вычета расходов. Невключённая выручка также может скрывать превышение лимита группы, который у 2026 році становить 1 444 049 грн для 1 групи і 7 211 598 грн для 2 групи.
Нарушение требований по ПРРО
Для ФОП, которые обязаны применять РРО или ПРРО, оплата на номер карты считается расчётной операцией по Закону № 265/95-ВР. Без фискального чека с 1 серпня 2025 року действуют штрафы 100% стоимости товара за первое нарушение и 150% за каждое следующее.
Если же клиент платит через банк на IBAN предпринимателя, это банковская операция, и чек обычно не нужен. Для 1 групи обязанность применять ПРРО отложена до истечения трёх месяцев после завершения военного состояния.
Лимиты P2P и усиленный мониторинг у 2026 році
Отмена регуляторного лимита 150 тис. грн
Постанова НБУ № 102 від 27.08.2024 с 1 жовтня 2024 року временно ограничила исходящие переводы с карты на карту суммой 150 000 грн на месяц. С 1 квітня 2025 року этот лимит прекратил действие, и теперь ограничения устанавливают сами банки в рамках риск‑ориентированного подхода.
Внутренние лимиты банков по Меморандуму прозорості
Меморандум о прозрачности рынка платёжных услуг, обновлённый 14 травня 2026 року, предусматривает 100 000 грн в месяц для клиентов низкого и среднего риска и 50 000 грн для клиентов высокого риска без подтверждённых доходов. Лимит касается исходящих переводов, поэтому получить можно больше, но частые поступления от разных людей повышают уровень риска.
Признаки торговли через личные карты
Финмониторинг обращает внимание на десятки мелких переводов от разных фізосіб, одинаковые суммы и комментарии вроде «за товар». Подозрительно также выглядит схема, когда деньги поступают на рахунок ФОП и в тот же день почти полностью выводятся на личную карту.
Что считают доходом ФОП: разбор ситуаций
Займ от родственника
Деньги от родственника на рахунок ФОП без документов налоговая может признать доходом. Чтобы этого избежать, заключают договор поворотной фінансової допомоги или получают подарок на личную карту, поскольку подарок от члена семьи первого ступени родства облагается по нулевой ставке.
Возврат от поставщика
Возвращённая поставщиком предоплата за отменённый заказ является возвратом собственных средств, а не выручкой. В назначении должно быть «Повернення попередньої оплати за рахунком №.», а когда сам ФОП возвращает деньги покупателю, эта сумма по п. 292.11 ПКУ до дохода не включается.
Кешбек и проценты банка
Проценты на остаток являются пассивным доходом, который по пп. 1 п. 292.1 ПКУ не входят в доход єдинника, а ПДФО и военный сбор с них удерживает банк. Для кешбека на рахунок ФОП отдельного исключения нет, поэтому безопаснее включать его в доход.
| Ситуация | Доход ФОП? | Обоснование | Риск |
|---|---|---|---|
| Пополнение собственными оподаткованными средствами | Нет | Позиція ДПС у ЗІР 107.01.05 | Нет документов об оподаткуванні |
| Оплата клиента на личную карту | Да | Доход от деятельности, пп. 1 п. 292.1 ПКУ | Доначисления, штрафы за ПРРО |
| Поворотна фінансова допомога | Нет, если возвращена в течение 12 месяцев | Підпункт 3 п. 292.11 ПКУ | Невозвращённая сумма становится доходом |
| Возврат предоплаты поставщиком | Нет | Возвращаются собственные средства | Неясное назначение платежа |
| Возврат средств покупателю | Уменьшает доход | Пункт 292.11 ПКУ | Нет документа о возврате |
| Кешбек на рахунок ФОП | Безопаснее считать доходом | Прямого исключения нет | Спор по квалификации |
| Проценты на остаток | Нет | Пассивный доход | Нет, налог удерживает банк |
| Перевод от родственника без договора | Может быть признан доходом | Безвозмездно полученные средства | Доначисление единого налога |
Коротко правило звучит так. Доходом считают оплату за товары и услуги и средства без подтверждённого источника:
- доход: оплата клиентов на рахунок или личную карту, невозвращённая фіндопомога, кешбек на рахунок ФОП;
- не доход: собственные оподаткованные средства, возвращённая фіндопомога, возврат предоплаты, проценты банка.
Как правильно выводить средства ФОП
Периодичность и суммы
Банк обращает внимание не на сам факт вывода, а на его схему, поэтому вывод всей суммы через несколько минут после каждого поступления напоминает транзитную операцию. Помогут простые правила:
- Сначала платите єдиний податок и ЄСВ, а выводите только остаток.
- Выводите средства регулярно, а не сразу после каждой оплаты.
- Оставляйте на счёте резерв на налоги и расходы бизнеса.
- Пишите в назначении «Переказ власних коштів ФОП».
- Оплачивайте поставщикам с рахунку ФОП, а не с личной карты.
Отдельные карты для бизнеса и личных расходов
Надёжнее иметь бизнес‑карту к рахунку ФОП и отдельную личную карту. Так легче вести учёт доходов, а банк видит чёткое разделение между предпринимательскими и бытовыми операциями.
Документы на случай запроса
Храните договоры с клиентами, счёта, акты, декларации, справки о доходах и договоры фінансовой помощи. Если банк направил запрос, отвечайте в срок и поясняйте каждую операцию отдельно, поскольку полных объяснений чаще всего достаточно для снятия ограничений.
Часто задаваемые вопросы
Можно ли переводить деньги с рахунку ФОП на свою карту?
Да, предприниматель может в любое время перевести средства с рахунку ФОП на личную карту. После уплаты єдиного податку и ЄСВ эти деньги повторно не облагаются налогом.
Является ли пополнение рахунку ФОП с собственной карты доходом?
Нет, если средства уже были оподатковані и это можно подтвердить документами. В назначении платежа стоит указать источник, например зарплату, с которой удержан ПДФО и военный сбор.
Есть ли сейчас лимит на P2P‑переводы?
Регуляторного лимита НБУ с квітня 2025 року нет, но банки по Меморандуму ограничивают исходящие переводы суммой 100 000 грн в месяц. Для клиентов высокого риска без подтверждённых доходов лимит составляет 50 000 грн.