
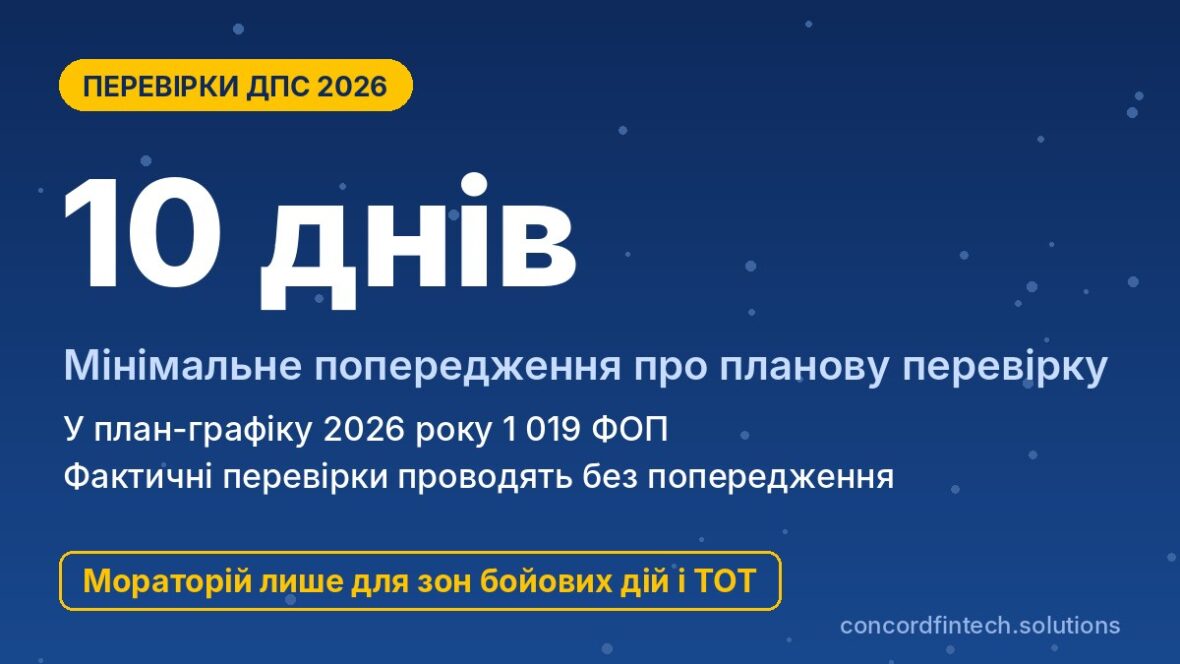
Проверка ФОП налоговой в 2026 году возможна и во время военного положения: ДПС проводит камеральные, документальные плановые и внеплановые, а также фактические проверки по общим правилам Налогового кодекса. Мораторий сохранился лишь для предпринимателей, чья налоговая адреса или объект расположены на тимчасово окупованих територіях або в зонах бойових дій.
Плановая документальная проверка грозит только тем, кто попал в план-график, и о ней должны уведомить не позднее чем за 10 календарных дней. Ниже объясняем, как проверить себя в плане, что должен предъявить инспектор и как оспорить акт.
Какие проверки ДПС действуют во время военного положения
Ограничения документальных проверок
В начале полномасштабной войны большинство проверок остановили, но с 1 серпня 2023 року документальные проверки возобновили. Теперь ограничения привязаны к территории, а не к виду проверки: согласно пп. 69.35-1 подраздела 10 раздела XX ПКУ документальные проверки не проводят в отношении плательщиков, чья налоговая адреса была на окупованій території або в зоні активних чи можливих бойових дій.
Границы таких зон определяет Перелік територій, затверджений наказом Мінрозвитку № 376 від 28.02.2025. Даже там возможны отдельные внеплановые проверки, например по заявлению самого плательщика или в случае закрытия ФОП (пп. 78.1.7 ПКУ).
Фактические проверки ПРРО и найма
Фактические проверки являются наиболее частым видом контроля для ФОП в торговле и сфере услуг. Инспекторы проверяют выдачу чеков через РРО или ПРРО, наличие лицензий, оформление наёмных работников и порядок обращения наличных.
На оккупированных территориях и в зонах боевых действий фактические проверки не проводят. В зонах можливих бойових дій исключение сделано для продавцов підакцизних товарів, организаторов азартных игр, обменников валют и тех, кто работает без государственной регистрации. Кроме того, согласно пп. 69.2-2 проверки проводят только при безопасных условиях, а незавершённую проверку могут приостановить приказом.
Камеральные проверки деклараций
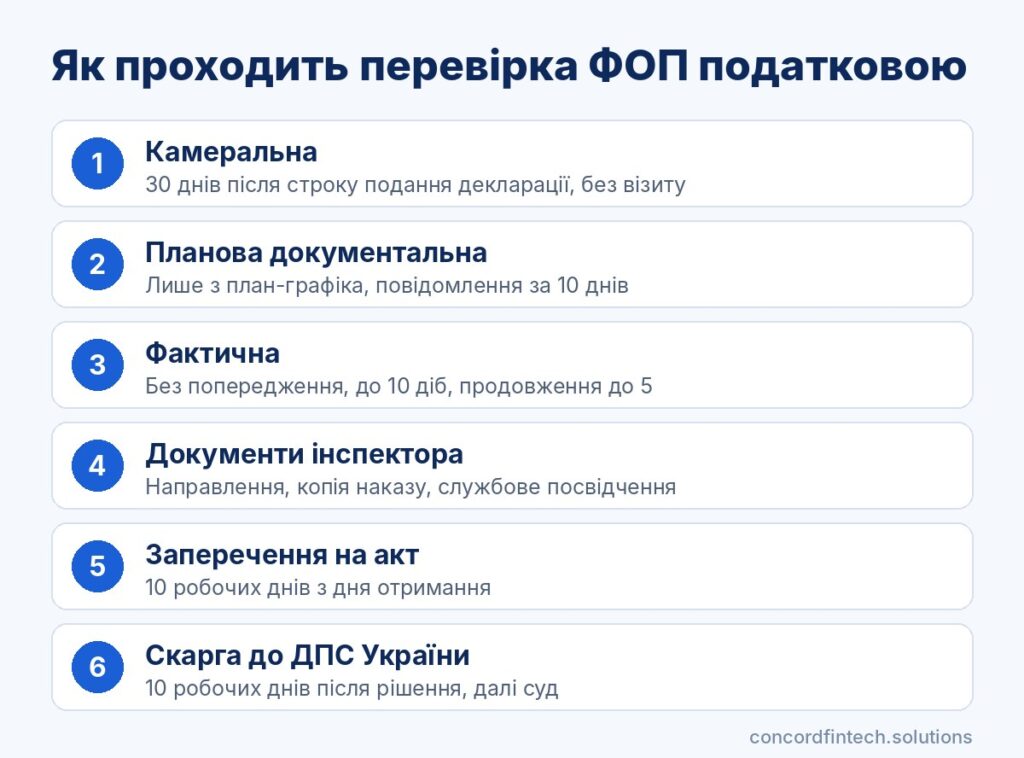
Камеральная проверка проходит в помещении ДПС и не требует ни приказа, ни визита к предпринимателю. Налоговая сверяет данные декларации со своими базами в течение 30 календарных дней после граничного срока её подачи (п. 76.3 ПКУ).
Чаще всего так выявляют арифметические ошибки, превышение лимита дохода или расхождения между декларацией и данными ПРРО. Сравнение всех видов проверок приведено в таблице.
| Вид перевірки | Підстава | Повідомлення | Тривалість для малого бізнесу | Воєнний стан |
|---|---|---|---|---|
| Камеральна | Подана декларація чи звіт (ст. 76) | Не потрібне | 30 календарних днів після граничного строку подання | Проводиться |
| Документальна планова | Включення до план-графіка (ст. 77) | Наказ і повідомлення не пізніше ніж за 10 календарних днів | До 10 робочих днів, продовження до 5 | Крім окупованих територій і зон бойових дій |
| Документальна позапланова | Підстави з п. 78.1, зокрема закриття ФОП | Копія наказу до початку перевірки | До 5 робочих днів, продовження до 2 | У зонах бойових дій лише окремі підстави |
| Фактична | Підстави з п. 80.2: дані про порушення з РРО, наймом, ліцензіями | Без попередження, з направленням і наказом | До 10 діб, продовження до 5 | Крім окупованих територій і зон бойових дій |
План-график проверок на 2026 рік
Где найти план-график
Согласно п. 77.1 ПКУ план-график документальных плановых проверок публикуют на вебпортале ДПС до 25 грудня попереднього року. План на 2026 рік опубликовали 24 грудня 2025 року на tax.gov.ua в разделе «Діяльність», подраздел «Плани та звіти роботи».
ФОП включены в отдельный раздел III. В версии на 26 червня 2026 року план охватывал 4 760 платников, з них 1 019 підприємців.
Критерии риска для ФОП
В план включают плательщиков с высоким риском неуплаты налогов или нарушений законодательства (п. 77.2 ПКУ). Порядок формирования план-графика утверждает Мінфін, а не потрапляють до нього, зокрема, платники зі списку високого рівня добровільного дотримання.
Для предпринимателей рискoвым обычно считают расхождение между оборотом по данным ПРРО и задекларированным доходом. Тревожными факторами также являются неофициальный найм, продолжительные убытки на обычной системе и работа с підакцизними товарами.
Как узнать о проверке заранее
Изменять план-график можно не чаще одного раза в первом и одного раза во втором квартале, кроме технических исправлений. В 2026 году ДПС обновляла документ станом на 25 березня, 30 квітня і 26 червня, поэтому искать себя стоит в самой свежей версии через поиск в таблице раздела III.
Если вы там есть, приказ и письменное уведомление должны прийти не позднее чем за 10 календарных дней до начала проверки (п. 77.4 ПКУ), обычно в электронный кабинет. План на 2027 рік за законом мають оприлюднити до 25 грудня 2026 року.
Фактическая проверка: как проходит
Документы, которые должен предъявить инспектор
Фактическую проверку проводят без предварительного уведомления, но не без документов. Инспектор должен предъявить направление на проверку, копию приказа о её проведении и служебное удостоверение (п. 81.1 ПКУ).
Копию приказа вручают предпринимателю или его работнику под подпись. В направлении указывают дату выдачи, название органа, цель, вид и основания проверки, дату её начала, должность и фамилию инспектора.
Контрольная расчётная операция
Во время фактической проверки инспектор часто проводит контрольную расчетную операцию, то есть покупает товар или услугу и смотрит, выдали ли чек. После этого сверяют наличность в месте расчётов с данными ПРРО.
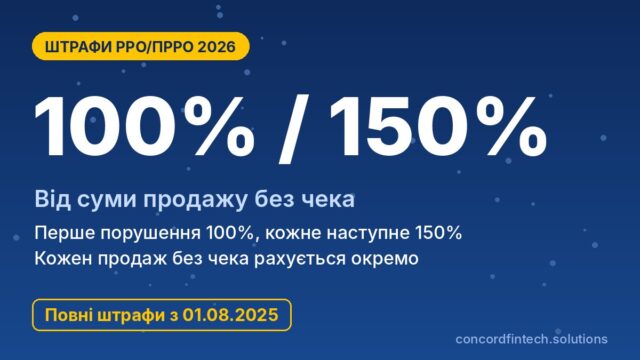
Если чек не выдали, каждая такая продажа считается отдельным нарушением. Первое стоит 100%, а каждое следующее - 150%.
Продолжительность и оформление акта
Фактическая проверка длится не больше 10 дней, а продлить её можно ещё не более чем на 5 дней (п. 80.7 ПКУ). На практике она часто завершается в тот же день.
По результатам составляют акт в двух экземплярах, который подписывают инспекторы и плательщик. Несогласный предприниматель может подписать акт с замечаниями, а отказ от подписи фиксируют отдельным актом.
Права и обязанности ФОП при проверке
Право не допустить инспектора
Предприниматель имеет право не допустить должностных лиц к проверке, если они не предъявили направление, копию приказа или удостоверение. То же касается документов, оформленных с нарушением требований ПКУ (п. 81.1).
Отказ лучше оформить письменно, указав конкретное основание. Беспричинный недопуск имеет последствия: согласно п. 94.2 ПКУ ДПС может обратиться в суд с требованием ареста имущества.
Фиксация проверки на видео
Налоговый кодекс не запрещает предпринимателю фиксировать ход проверки на видео или аудио. Запись помогает доказать, предъявили ли документы и как проводилась расчётная операция, поэтому сохраняйте её вместе с копией акта.
Объяснения и возражения
ФОП имеет право присутствовать во время проверки, давать объяснения и получить экземпляр акта. Также можно ознакомиться с материалами, на которых основаны выводы.
В то же время предприниматель обязан допустить инспекторов при надлежаще оформленных документах и предоставить первичные документы по предмету проверки. Если документы уничтожены из‑за бойових дій, об этом стоит заранее письменно уведомить налоговую.
Оспаривание результатов проверки
Возражения на акт
Возражения на акт подают в течение 10 рабочих дней со дня его получения (п. 86.7 ПКУ). Налоговая рассматривает их в тот же срок, а предприниматель может письменно просить участия в рассмотрении.
Административная жалоба
Если после рассмотрения возражений ДПС вынесла податкове повідомлення-рішення, его оспаривают жалобой в ДПС України в течение 10 рабочих дней со дня получения (п. 56.3 ПКУ). До завершения рассмотрения штраф не платят.
Порядок оспаривания удобно проходить по этапам, сохраняя все документы. Типичная последовательность такая:
- Получить акт и проверить факты, даты и суммы.
- Подать возражение в течение 10 рабочих дней.
- Получить податкове повідомлення-рішення о штрафе или доначислении.
- Подать жалобу в ДПС України в течение 10 рабочих дней.
- В случае отказа обратиться в административный суд.
Суд
В суд можно обратиться как после административного оспаривания, так и сразу. Сроки подачи иска определяет Кодекс адміністративного судочинства, поэтому медлить не стоит, а копии направления и приказа лучше сохранить.
Как подготовиться к проверке ФОП
Документы по ПРРО и наличности
Больше всего штрафов ФОП получают из‑за нарушений с чеками и кассой. Проверьте регистрацию ПРРО, ежедневные Z-звіти и служебные чеки на внесение и выдачу наличных.
Ниже приведён короткий чек‑лист документов, которые стоит держать под рукой. Его удобно просматривать раз в квартал:
- виписка з ЄДР і дані про реєстрацію ПРРО;
- фіскальні чеки, Z-звіти і службові чеки;
- книга обліку доходів, якщо ви на 1-2 групі без ПРРО;
- трудові договори та повідомлення про прийняття працівників;
- накладні, сертифікати, ліцензії для підакцизної продукції;
- декларації та квитанції про сплату єдиного податку і ЄСВ.
Трудовые договоры и уведомления
Работник без оформления является основанием для фактической проверки и отдельных штрафов. Повідомлення про прийняття на роботу подают в налоговую до начала работы, поэтому работа «на пробу» без договора - риск.
Соответствие КВЭД и лимиту дохода
Сверьте, указаны ли все виды деятельности, которыми вы занимаетесь, в вашей записи в ЄДР и разрешены ли они для вашей группы. Лимит дохода у 2026 році становить 1 444 049 грн для 1 групи, 7 211 598 грн для 2 групи і 10 091 049 грн для 3 групи.
Популярные вопросы
Могут ли проверить ФОП во время военного положения?
Да, ДПС проводит документальные, фактические и камеральные проверки почти на всей территории України. Мораторий действует лишь для предпринимателей с окупованих територій і зон бойових дій, а проверки проводят при безопасных условиях.
Можно ли не допустить инспектора к проверке?
Можно, если он не предъявил направление, копию приказа или служебное удостоверение, или если эти документы оформлены с нарушением. В остальных случаях недопуск нарушает закон и может привести к обращению ДПС в суд.
Как оспорить акт фактической проверки?
Сначала подайте возражение в течение 10 рабочих дней со дня получения акта. Если после этого вынесено податкове повідомлення-рішення, его оспаривают жалобой в ДПС України в течение 10 рабочих дней, а затем в суде.
Могут ли проверить ФОП, который закрывается?
Да, закрытие ФОП является основанием для внеплановой документальной проверки за пп. 78.1.7 ПКУ. Её проводят не всегда, но до закрытия стоит подать всю отчётность и уплатить налоги.