
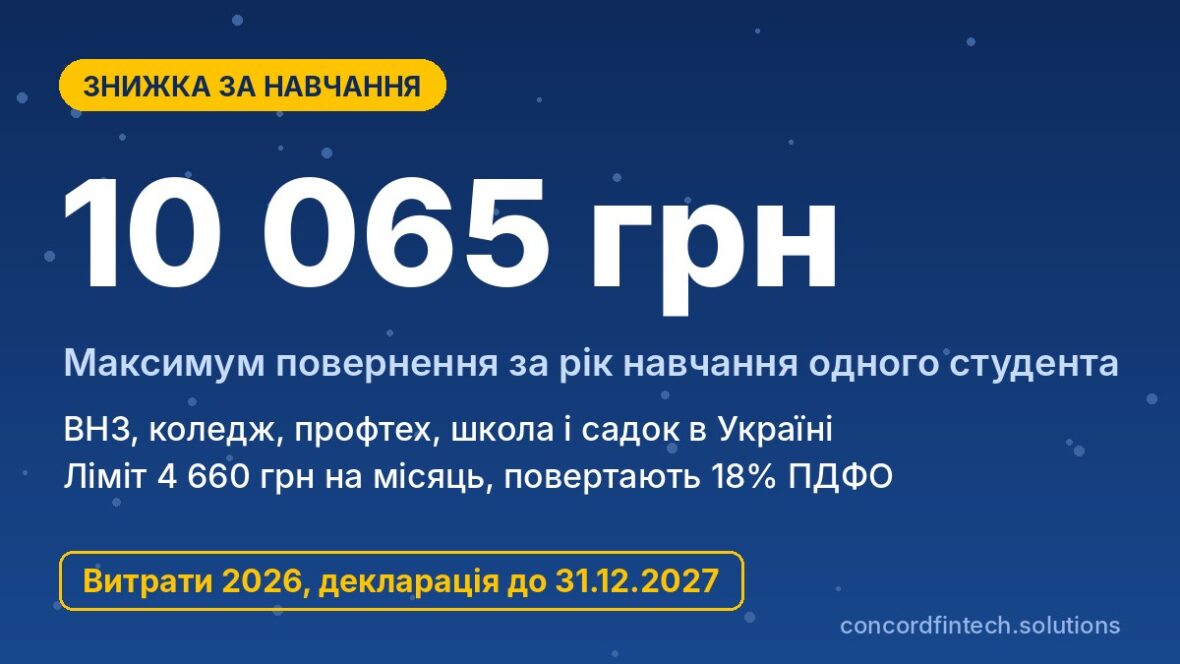
Налоговая скидка за обучение позволяет работнику вернуть 18% от суммы, которую он сам заплатил украинскому заведению образования за себя, ребенка, мужа или жену либо родителей. За расходы 2026 року можно учитывать не более 4 660 грн на каждого студента за каждый месяц обучения, то есть до 55 920 грн за полный год, а максимальный возврат на одно лицо составляет 10 065,60 грн. Декларацию за 2026 рік принимают до 31 грудня 2027 року включительно.
Ниже подробно разобрано, кто имеет право на скидку по контракту в ВНЗ, колледже или профтехучилище, как считать лимит помесячно и что делать, если оплату внесли сразу за весь учебный год. Отдельно приведен перечень документов, таблица с примерами и ответы на частые вопросы родителей.
Кто может получить скидку за обучение
Налогоплательщик, который обучается сам
Право на скидку имеет физическое лицо, которое получает официальную заработную плату, с которой работодатель удерживает ПДФО. Если вы работаете и параллельно учитесь на контракте, то можете включить в скидку оплату собственного обучения.
Родители за обучение детей
Наиболее распространенная ситуация — когда контракт сына или дочери оплачивает мама или папа. В соответствии с підпунктом 166.3.3 Податкового кодексу, родители имеют право на скидку независимо от того, работает ли сам ребенок. Главное условие — чтобы в платеже плательщиком был указан именно тот из родителей, кто подает декларацию. Если деньги внесены с карты студента или в квитанции указаны его данные, налоговая считает плательщиком ребенка, и родители скидку не получат.
Члены семьи первого ступеня
Кроме детей, к первому ступеню родства относятся муж или жена, родители плательщика и его усыновленные дети. Внуки, братья, сестры и другие родственники в это число не входят, поэтому оплата за них права на скидку не дает.
Какие заведения и формы обучения подходят
Высшие и профессиональные предвысшие заведения
Наиболее часто скидку заявляют за контракт в университете, академии или институте, а также за обучение в фаховом колледже. Важно, чтобы заведение имело статус закладу освіти за законодавством України и лицензию на образовательную деятельность. Форма собственности значения не имеет, поэтому частный ВНЗ подходит так же, как и государственный.
Профессиональное образование, школы и детсады
Підпункт 166.3.3 охватывает также заведения професійної (професійно-технічної) освіти, загальної середньої, дошкільної та позашкільної освіти. Следовательно, оплата частной школы, лицея, детского сада или лицензированного заведения позашкільної освіти тоже входит в скидку. Лимит для всех уровней образования одинаков и считается на каждого ребенка отдельно.
Дистанционное и заочное обучение
Форма обучения на право скидки не влияет: дневная, вечерняя, заочная и дистанционная дают одинаковый лимит. Ограничение по количеству месяцев для дневной формы отменено еще с 2017 года. Поэтому студент-заочник, который работает, может учитывать оплату за каждый месяц, когда он значится здобувачем освіти по договору.
Почему не подходят курсы, репетиторы и зарубежные вузы
Скидка действует лишь относительно оплаты здобуття освіти, а не любых образовательных или консультационных услуг. Языковые школы, подготовительные курсы, тренинги и частные репетиторы, не имеющие статуса заведения освіти, в скидку не входят. Обучение за границей также не учитывается, потому что иностранный университет не является закладом освіти за українським законодавством.
Лимит скидки и пример расчета
Лимит 1,4 ПМ на каждый месяц обучения
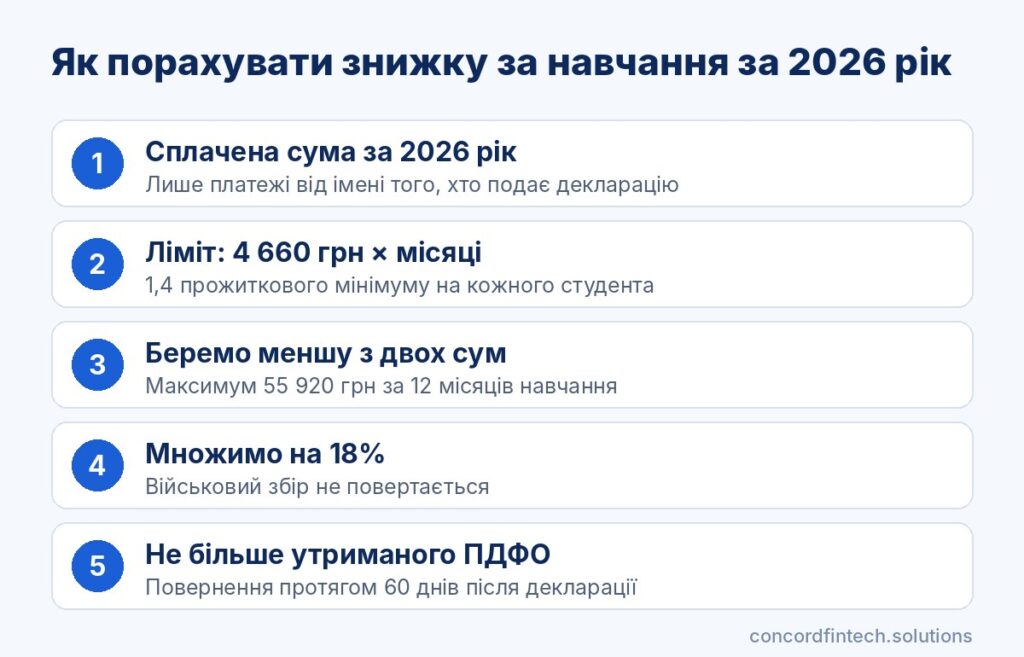
Лимит равен 1,4 прожиткового минимума для работоспособного лица на 1 січня 2026 року с округлением до 10 грн. На 1 січня 2026 року прожитковий мінімум составляет 3 328 грн, поэтому для расходов 2026 року лимит равен 4 660 грн на одно лицо за каждый полный или неполный месяц обучения. Считаются только месяцы обучения в отчетном году, поэтому за одного студента максимум можно учесть 55 920 грн. Расчет удобно делать по следующей последовательности:
- Определите сумму, которую вы фактически заплатили заведению образования в течение 2026 року.
- Посчитайте месяцы обучения в 2026 році и умножьте их на 4 660 грн.
- Возьмите меньшую из двух сумм — она и будет суммой скидки.
- Умножьте сумму скидки на 18% и получите сумму возврата.
- Сравните результат с ПДФО, удержанным с вашей зарплаты за год, потому что вернут не больше этой суммы.
Пример для контракта 40 000 грн на год
Отец в 2026 році дважды оплатил по 20 000 грн за обучение сына, в феврале за весенний семестр и в сентябре за осенний. Сын учился все 12 месяцев, поэтому лимит составляет 55 920 грн и вся сумма 40 000 грн входит в скидку. К возврату относится 7 200 грн, если за год с зарплаты отца удержали как минимум такую сумму ПДФО.
Другая ситуация возникает, когда первокурсница поступила в сентябре 2026 року, а мама сразу оплатила 40 000 грн за весь учебный год. В 2026 році дочь училась лишь 4 месяца, поэтому учесть можно 18 640 грн и вернуть 3 355,20 грн. Согласно узагальнюючій консультації, утвержденной наказом ДФС №247 від 06.04.2015, оставшуюся сумму можно включить в скидку в следующем году в пределах лимита 2027 року, поэтому сохраняйте ту же платіжку. Поскольку позиция налоговой в отдельных разъяснениях различается, в спорном случае стоит получить индивидуальную податковую консультацию.
| Вартість навчання, сплачена у 2026 році | Місяців навчання у 2026 році | Сума до знижки | Повернення 18% |
|---|---|---|---|
| 18 000 грн (коледж) | 12 | 18 000 грн | 3 240 грн |
| 40 000 грн (університет) | 12 | 40 000 грн | 7 200 грн |
| 40 000 грн (першокурсник з вересня) | 4 | 18 640 грн | 3 355,20 грн |
| 70 000 грн (медичний ВНЗ) | 12 | 55 920 грн | 10 065,60 грн |
Как распределить расходы между родителями
Каждый из родителей заявляет только те суммы, которые заплатил лично, и только в пределах собственной зарплаты и удержанного с нее налога. Лимит 4 660 грн привязан к лицу, которое обучается, поэтому на одного ребенка не стоит заявлять больше этой суммы в месяц в сумме от обоих родителей. Если контракт дороже чем 55 920 грн в год, выгоднее, чтобы платил тот из родителей, у кого выше зарплата и больше удержанного ПДФО.
Документы для скидки за обучение
Договор с учебным заведением
Основной документ — договор о предоставлении образовательных услуг, в котором указаны заведение освіти, лицо, которое обучается, стоимость и сроки оплаты. Копию договора прикладывают к декларации, а оригинал оставляют у себя. Полный пакет документов обычно выглядит так:
- копия договору із закладом освіти та додаткових угод про зміну вартості;
- квитанції, платіжні інструкції або чеки на ім’я заявника;
- копія свідоцтва про народження дитини чи про шлюб, якщо платите за родича;
- довідка про заробітну плату та утриманий ПДФО за 2026 рік;
- реквізити рахунку IBAN для повернення коштів;
- за бажанням довідка закладу про період навчання.
Квитанции, оформленные на заявителя
Платежный документ должен четко показывать, что деньги заплатил именно тот, кто подает декларацию. Квитанция из банковского приложения или интернет-банкинга подходит, если в ней видно ПІБ платника, получателя и назначение платежу. Если в договоре заказчиком указан один из родителей, а платил другой, лучше заранее согласовать это с заведением, чтобы избежать отказа.
Свидетельство о рождении или браке
Когда вы платите не за себя, налоговая должна видеть родственную связь со студентом. Для родителей это свидетельство о рождении ребенка, а для супругов — свидетельство о браке.
Лицензия заведения и справка об обучении
Копию лицензии заведения к декларации прикладывать не обязательно, однако стоит удостовериться, что она существует. Статус заведения и перечень лицензированных специальностей можно проверить в Єдиній державній електронній базі з питань освіти. Справку о периоде обучения Податковый кодекс не требует, однако часть территориальных органов ДПС советует ее добавлять, если из договора не видно, сколько месяцев человек обучался в отчетном году.
Как подать декларацию и не получить отказ
Заполнение додатка Ф3
Скидку заявляют в декларации о имущественном состоянии и доходах, заполняя додаток Ф3 с расчетом суммы налога, на которую уменьшаются обязательства. В нем указывают годовую зарплату, сумму расходов на обучение в пределах лимита и реквизиты заведения освіти. Самое удобное — подать декларацию через Електронний кабінет платника податків, где данные о зарплате из налоговых расчетов работодателя уже подтягиваются автоматически.
Подача до 31 грудня 2027 року
Декларацию за расходы 2026 року можно подать с 1 січня до 31 грудня 2027 року включительно. Если пропустить этот срок, право на скидку за 2026 рік теряется и на последующие годы не переносится. Подавать можно онлайн с квалифицированной электронной подписью, почтой или лично в центре обслуживания плательщиков по месту налогового адреса.
Получение средств и типичные причины отказов
Налоговая должна перечислить средства в течение 60 календарных дней после получения декларации на счет, указанный в заявлении. Чаще всего отказывают из-за платёжек на имя студента, оплаты за родственника, который не относится к первому ступеню родства, и превышения лимита по месяцам.
Частые вопросы
Можно ли получить скидку за обучение внука?
Нет, внук относится ко второму ступеню родства, а скидку предоставляют только за себя и членов семьи первого ступеня. Если бабушка хочет помочь, выгоднее передать деньги родителям студента, чтобы платили они. Тогда скидку сможет получить тот из родителей, у кого есть официальная зарплата.
Подходит ли оплата через банковское приложение?
Да, электронная квитанция из мобильного приложения или интернет-банкинга является полноценным платежным документом. Главное, чтобы в ней были ПІБ платника, название и реквизиты заведения освіти и назначение платежу со ссылкой на договор.
Нужна ли справка из заведения?
Податковий кодекс отдельной справки не требует, достаточно договора и платёжных документов. Тем не менее она понадобится, если студент поступил, перевелся или отчислился посередине года и из договора не видно количество месяцев обучения. В таком случае справка поможет правильно посчитать лимит и избежать дополнительных запросов от налоговой.
Можно ли получить скидку за обучение за границей?
Нет, оплата иностранному университету или школе в налоговую скидку не входит. Підпункт 166.3.3 касается только закладів освіти, которые действуют по законодавству України и имеют украинскую лицензию. В то же время дистанционное обучение в украинском заведении сохраняет право на скидку, даже если студент физически находится за границей.