
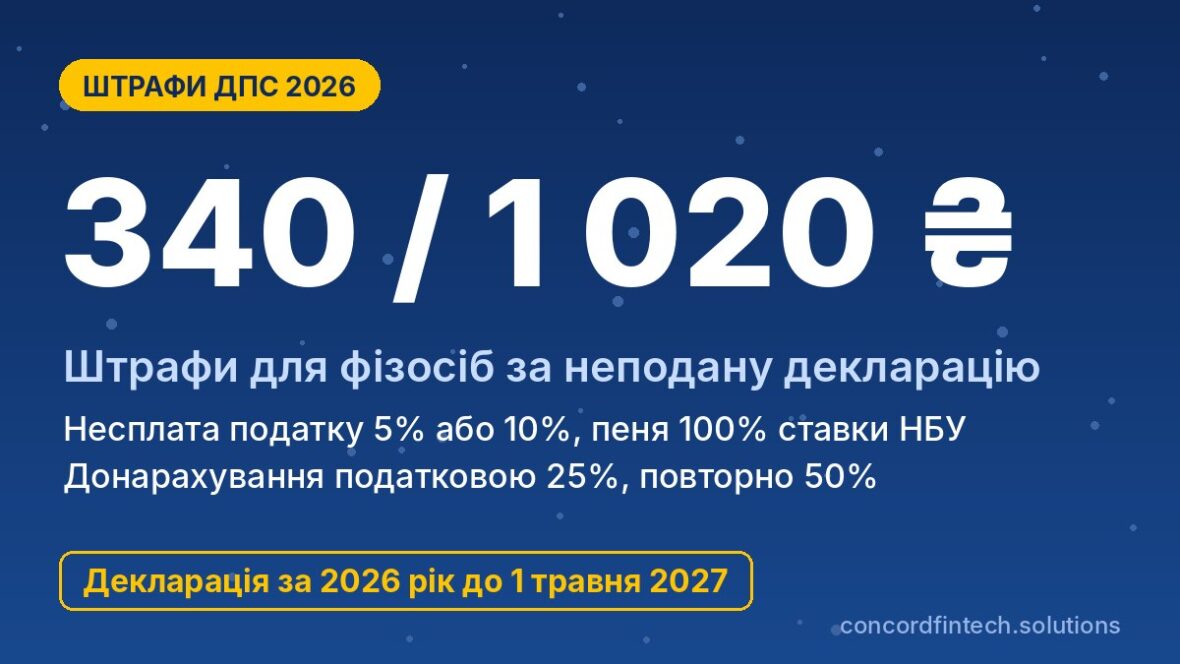
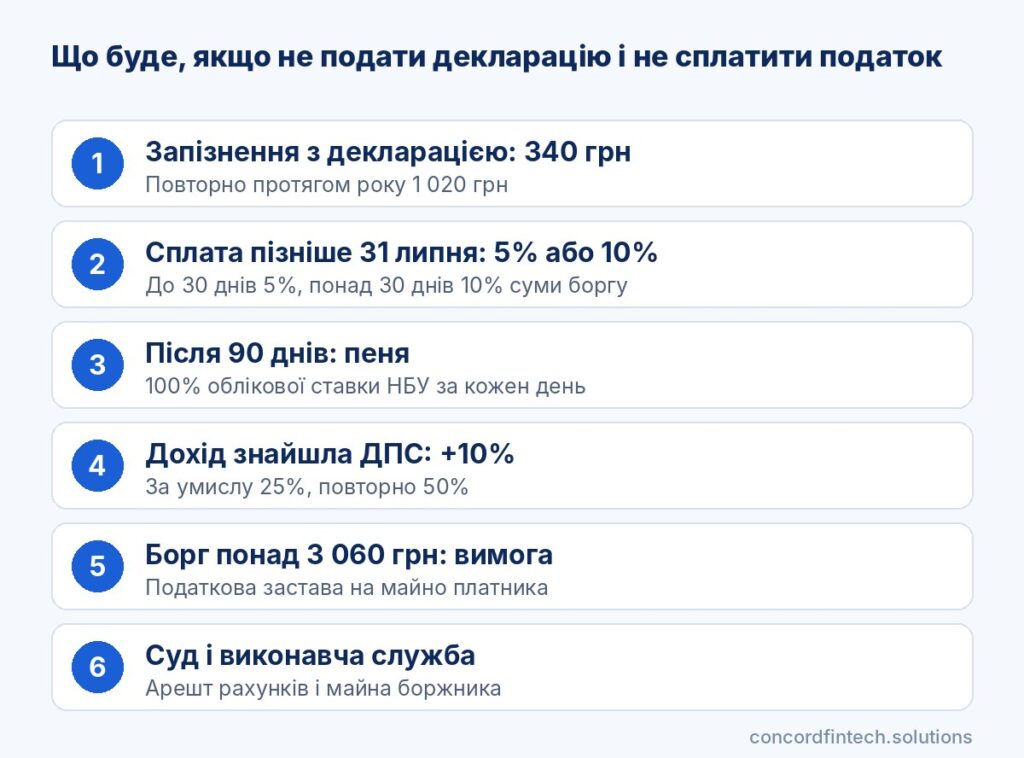
Фізична особа, яка не є підприємцем, у 2026 році ризикує трьома основними санкціями ДПС: штрафом 340 грн за неподану або запізнілу декларацію (1 020 грн за повторне порушення протягом року), штрафом 5% або 10% за несвоєчасну сплату податку і пенею зі 100% облікової ставки НБУ. Якщо податкова сама виявить незадекларований дохід, до податку додається штраф 10% донарахованої суми, а за умисне заниження 25% (повторне умисне - 50%).
Ці правила однаково стосуються доходів від оренди, заробітку з-за кордону, продажу майна і спадщини від неродичів, а також податків на нерухомість, землю й транспорт. Пільги воєнного стану з 1 серпня 2023 року діють вибірково, тому нижче зібрано таблицю санкцій, приклади розрахунку і порядок оскарження.
Штрафи і пеня для фізосіб у 2026 році: зведена таблиця
Основні санкції в одній таблиці
Таблиця охоплює громадян, які звітують і платять податки самі, без статусу ФОП. Норми наведено за Податковим кодексом і Кодексом про адміністративні правопорушення.
| Порушення | Штраф | Норма | Примітка |
|---|---|---|---|
| Неподання або запізнення декларації (оренда, іноземні доходи, продаж майна, спадщина) | 340 грн | п. 120.1 ПКУ | За кожну декларацію окремо |
| Повторне порушення протягом року | 1 020 грн | п. 120.1 ПКУ | Якщо за перше вже застосовано штраф |
| Неподання декларації (адміністративна відповідальність) | Попередження або 51-136 грн | ст. 164-1 КУпАП | Повторно 85-136 грн |
| Сплата задекларованого податку із запізненням до 30 днів | 5% суми боргу | п. 126.1 ПКУ | Строк сплати за 2026 рік до 31.07.2027 |
| Запізнення понад 30 днів | 10% суми боргу | п. 126.1 ПКУ | Плюс пеня після 90 днів |
| Несплата податку на нерухомість, землю чи транспорт за ППР | 5% або 10% | п. 126.1 ПКУ | 60 днів на сплату з дня вручення ППР |
| Пеня | 100% облікової ставки НБУ річних | ст. 129 ПКУ | Нараховується за кожен день |
| Заниження податку, виявлене ДПС | 10%, умисне 25%, повторне умисне 50% | п. 123.1 ПКУ | Повторне протягом 1 095 днів |
| Самовиправлення помилки | 3% або 5% | п. 50.1 ПКУ | За періоди воєнного стану без штрафу |
| Ухилення від сплати в значних розмірах | Кримінальна відповідальність | ст. 212 ККУ | Від 4 992 000 грн у 2026 році |
Чим податковий штраф відрізняється від адміністративного
Податкові штрафи ДПС оформлює податковим повідомленням-рішенням (ППР), і вони прямо прописані в гривнях або відсотках. Адміністративний штраф за КУпАП накладають через протокол, справу розглядає суд, а суми прив’язані до неоподатковуваного мінімуму 17 грн.
Штрафи за неподання і несвоєчасне подання декларації
Перше порушення: 340 грн
Декларацію про майновий стан і доходи за 2026 рік треба подати до 1 травня 2027 року, а оскільки це субота, надійніше вкластися до 30 квітня. Хто запізнився хоча б на день або не подав звіт узагалі, отримує штраф 340 грн за п. 120.1 ПКУ незалежно від суми податку.
Найчастіше штрафують тих, хто здає житло фізособі, отримав дохід з-за кордону, продав другу квартиру протягом року або успадкував майно від неродича. В усіх цих випадках дохід не проходить через податкового агента, тому декларація обов’язкова.
Повторне протягом року: 1 020 грн
Якщо протягом року після першого штрафу людина знову не подала декларацію, санкція зростає втричі, до 1 020 грн. Наприклад, власник квартири, який не задекларував оренду ні за 2025, ні за 2026 рік, може отримати 340 грн за перший звіт і 1 020 грн за другий.
Адміністративна відповідальність за КУпАП
Стаття 164-1 КУпАП передбачає попередження або штраф від 3 до 8 неоподатковуваних мінімумів, тобто від 51 до 136 грн. Повторне порушення протягом року коштує від 85 до 136 грн, і попередження вже не застосовують.
Статті 163-2 і 163-4 КУпАП стосуються посадових осіб підприємств і підприємців, тому для звичайного громадянина вони не діють. Для фізособи без статусу ФОП адміністративна санкція обмежується статтею 164-1.
Штрафи за несвоєчасну сплату податку
Затримка до 30 днів: 5%
Податок, задекларований за 2026 рік, сплачують до 31 липня 2027 року. Якщо гроші надійшли із запізненням до 30 календарних днів включно, п. 126.1 ПКУ передбачає штраф 5% погашеної суми боргу.
Наприклад, дохід від оренди 120 000 грн дає 21 600 грн ПДФО і 6 000 грн військового збору, разом 27 600 грн. Якщо цю суму сплачено 15 серпня 2027 року, штраф становитиме 1 380 грн.
Понад 30 днів: 10%
Затримка більше ніж на 30 календарних днів коштує 10% суми боргу. Для того самого прикладу з орендою це вже 2 760 грн штрафу, до якого після 90 днів додається пеня.
Розміри 10% і 20%, які досі трапляються в старих роз’ясненнях, діяли до 2021 року. Тепер санкції вдвічі менші, але й пеня нараховується лише після 90 днів прострочення задекларованого податку.
Як рахується строк затримки
Для задекларованих доходів відлік іде з дня, що настає після граничного строку сплати. Для податку на нерухомість, землю і транспортного податку строк інший: 60 днів з дня вручення ППР, яке податкова надсилає до 1 липня.
Наприклад, земельний податок 1 800 грн, сплачений на 20 днів пізніше, означає штраф 90 грн. Транспортний податок 25 000 грн, сплачений із запізненням на 40 днів, коштуватиме ще 2 500 грн.
Пеня і її розрахунок
Ставка пені: 100% облікової ставки НБУ річних
За ст. 129 ПКУ пеня рахується за кожен календарний день прострочення, включно з днем погашення, за обліковою ставкою НБУ, що діяла того дня. Станом на середину жовтня 2026 року облікова ставка становить 16% річних, тож один день прострочення на кожні 10 000 грн боргу коштує близько 4,38 грн.
З якого дня нараховується пеня
Якщо людина сама вказала податок у декларації, але не сплатила, пеня з’являється лише після спливу 90 календарних днів після граничного строку сплати. Для податку за 2026 рік із граничною датою 31 липня 2027 року це означає нарахування з 30 жовтня 2027 року.
Якщо податок донарахувала ДПС, пеня йде з дня, що настає за строком сплати, зазначеним у ППР. Поки триває оскарження, сума вважається неузгодженою, і пеня на неї не нараховується.
Приклад розрахунку пені
Власниця квартири задекларувала 27 600 грн податку з оренди, але сплатила його лише 15 листопада 2027 року. Штраф за затримку понад 30 днів становить 2 760 грн, а пеня рахується за 17 днів, з 30 жовтня до 15 листопада включно.
За ставки 16% денна пеня дорівнює 27 600 × 16% ÷ 365, тобто близько 12,10 грн. За 17 днів набігає 205,68 грн, а разом зі штрафом переплата становить 2 965,68 грн.
Штрафи за заниження податку і помилки
Заниження податкового зобов’язання: 10%, 25% і 50%
Коли податкова сама виявляє незадекларований дохід або заниження, вона донараховує податок і застосовує штраф 10% за п. 123.1 ПКУ. Якщо ДПС доведе умисел, штраф становить 25%, а повторне умисне порушення протягом 1 095 днів коштує 50% донарахованої суми.
Якщо ДПС знайде неподану декларацію з орендою на 120 000 грн, вона донарахує 27 600 грн податку і 2 760 грн штрафу (6 900 грн, якщо доведе умисел). Ще 340 грн додасться за саме неподання, тобто разом 30 700 грн без урахування пені (34 840 грн за умислу).
Самовиправлення через уточнюючу декларацію
Помилку можна виправити самостійно до того, як її виявить податкова. Для цього в Електронному кабінеті подають декларацію з позначкою «уточнююча» за той самий рік і сплачують недоплату.
За загальним правилом п. 50.1 ПКУ до недоплати додається 3% штрафу, а якщо помилку показано в наступній декларації, то 5%. За звітні періоди воєнного стану цей штраф і пеня не застосовуються, тому недоплата 9 200 грн обійдеться лише в саму суму податку замість 2 300 грн штрафу після перевірки.
Неправомірне застосування ПСП
Податкову соціальну пільгу можна застосовувати лише за одним місцем роботи. Якщо людина подала заяви двом роботодавцям, вона зобов’язана задекларувати недоплачений ПДФО і сплатити його самостійно.
Без декларації податкова донарахує цю суму зі штрафом 10% (25% за умислу) і застосує 340 грн за неподання. Роботодавця як податкового агента можуть оштрафувати окремо.
Кримінальна відповідальність за ст. 212 ККУ
Умисне ухилення від сплати податків у значних розмірах карається за статтею 212 Кримінального кодексу. Поріг становить 3 000 неоподатковуваних мінімумів, тобто 4 992 000 грн несплачених податків у 2026 році.
Для звичайних доходів фізособи цей поріг майже недосяжний. Людину звільняють від кримінальної відповідальності, якщо вона сплатила податки, штрафи і пеню до притягнення до відповідальності.
Пільги воєнного стану для фізосіб
Які штрафи і пеня не застосовуються
Підрозділ 10 розділу XX ПКУ залишив кілька конкретних пільг, але лише за певних умов. Без штрафів може обійтися платник, якщо:
- виправив помилку за звітний період воєнного стану самостійно, за правилами ст. 50 ПКУ;
- сплатив суму з ППР за результатами документальної перевірки протягом 30 днів після його отримання;
- не міг виконати податковий обов’язок через воєнний стан і виконає його протягом шести місяців після його припинення;
- має житло чи землю на окупованій території або в зоні активних бойових дій за Переліком Мінрозвитку.
Звільнення для військових і мешканців окупованих територій
Окремої загальної пільги, яка скасовувала б для військовослужбовців обов’язок подати податкову декларацію, ПКУ не містить. Якщо військовий не мав змоги вчасно подати звіт через службу, він може послатися на неможливість виконання обов’язку, підтвердивши її документами.
Для власників майна на окупованих територіях і в зонах активних бойових дій податок на нерухомість і плата за землю не нараховуються. Звільнення діє з першого числа місяця початку бойових дій чи окупації до останнього дня місяця їх завершення.
Що змінилося з 1 серпня 2023 року
На початку повномасштабної війни штрафи і пеня для більшості платників фактично не застосовувалися. З 1 серпня 2023 року відповідальність повернулася в загальному порядку, а пільги прив’язані до конкретної дії платника, тому автоматичного звільнення за сам факт воєнного стану немає.
Як ДПС стягує податковий борг
Податкова вимога і податкова застава
Несплачена в строк узгоджена сума стає податковим боргом. Якщо борг перевищує 180 неоподатковуваних мінімумів, тобто 3 060 грн, ДПС надсилає податкову вимогу, і для задекларованого, але не сплаченого податку окреме ППР не потрібне.
З моменту виникнення боргу на майно платника поширюється право податкової застави. Податковий керуючий може описати майно і зареєструвати заставу в державному реєстрі, після чого продати таке майно без погодження з ДПС не вийде.
Стягнення через суд і арешт
Списати гроші з рахунків фізособи ДПС може лише за рішенням суду. Податкова подає позов про стягнення боргу, а після рішення суду виконавча служба може арештувати рахунки і майно боржника.
Строк давності 1 095 днів
За ст. 102 ПКУ податкова може визначити податок і застосувати штраф протягом 1 095 днів після граничного строку подання декларації. Якщо декларацію не подано зовсім, цей строк не обмежує податкову, і донарахувати податок можна за будь-який період.
Строк стягнення узгодженого боргу також становить 1 095 днів. Під час карантину і воєнного стану перебіг строків частково зупинявся, тому межу варто перевіряти щодо конкретного року.
Як оскаржити штраф ДПС
Адміністративне оскарження
Скаргу на ППР подають до ДПС України, найпростіше через Електронний кабінет. Порядок дій такий:
- перевірте дату вручення ППР, від неї рахуються всі строки;
- звірте суму з декларацією, платіжками і даними кабінету;
- перевірте, чи не діє пільга воєнного стану або правило 30 днів після перевірки;
- подайте письмову скаргу з копіями документів у визначений строк;
- дочекайтеся рішення, поки сума вважається неузгодженою;
- у разі відмови зверніться до адміністративного суду.
Судове оскарження
Звернутися до суду можна одразу або після адміністративної скарги. Якщо скаргу вже розглянуто, позов подають протягом трьох місяців з дня отримання рішення ДПС України, а до рішення суду сума не вважається узгодженою.
Строки і документи
Загальний строк скарги на ППР за п. 56.3 ПКУ становить 10 робочих днів з дня, що настає за днем отримання. Для ППР щодо податку на нерухомість, землю і транспорт п. 56.12 дає 30 календарних днів, але надійніше вкластися в 10 робочих днів.
До скарги додають копію ППР, декларацію, квитанції про сплату і документи, що підтверджують позицію, наприклад договір купівлі, довідку про службу чи витяг з реєстру. Скаргу підписує сам платник або представник за довіреністю.
Поширені запитання
Чи штрафують за подання декларації на день пізніше?
Так, п. 120.1 ПКУ не робить винятків для невеликого запізнення, тому навіть день прострочення дає підставу для штрафу 340 грн. Щоб уникнути ризику, декларацію за 2026 рік варто подати до 30 квітня 2027 року.
Чи нараховується пеня у воєнний стан?
Так, з 1 серпня 2023 року пеня нараховується у звичайному порядку. Винятки стосуються самовиправлення помилок за воєнні періоди, сплати донарахувань протягом 30 днів після перевірки і доведеної неможливості виконати обов’язок.
Як оскаржити штраф податкової онлайн?
Скаргу можна подати через Електронний кабінет платника, підписавши її КЕП або Дія.Підписом. Важливо вкластися в 10 робочих днів, а для майнових податків у 30 календарних днів з дня отримання ППР.
Що буде, якщо не сплатити штраф?
Несплачений штраф стає податковим боргом, на який нараховується пеня. Якщо загальна сума перевищить 3 060 грн, ДПС надішле податкову вимогу, а згодом може стягнути борг через суд з арештом рахунків і майна.