
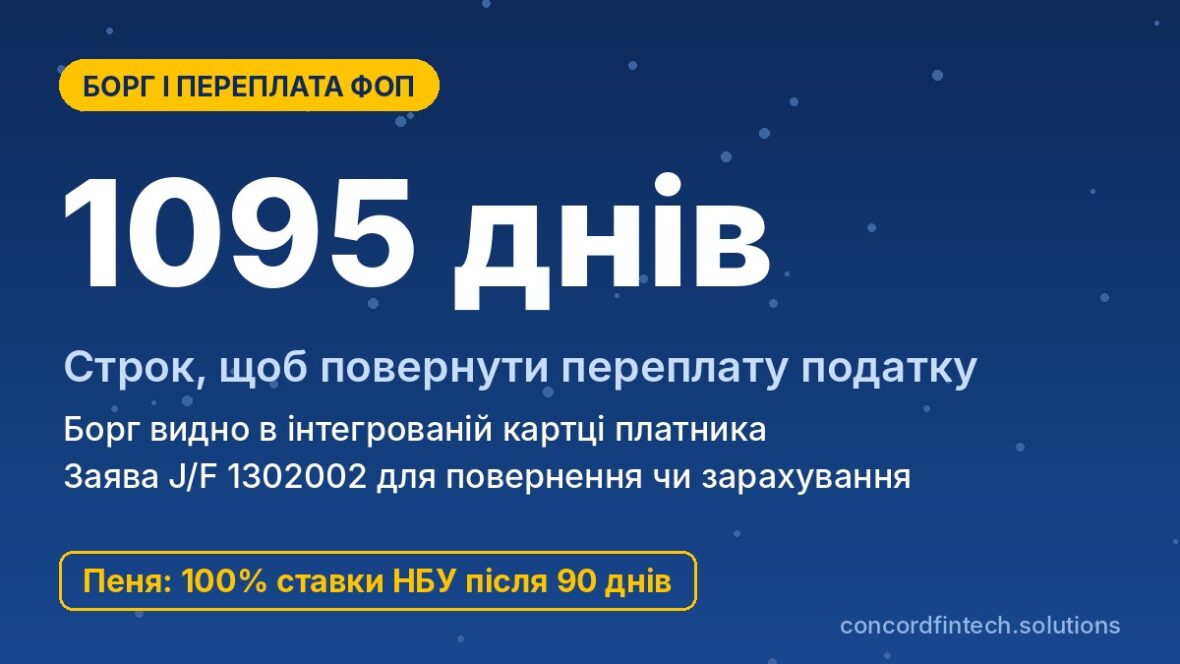
Перевірити борг ФОП перед податковою найпростіше в Електронному кабінеті платника, розділ «Стан розрахунків з бюджетом»: там видно нарахування, сплату, борг і переплату окремо за єдиним податком, військовим збором і ЄСВ. Якщо цифри не збігаються з вашими платіжками, замовте витяг про стан розрахунків, а переплату поверніть або спрямуйте на інший платіж заявою J/F 1302002 протягом 1095 днів.
Нижче пояснено, як читати інтегровану картку, звідки беруться «фантомні» борги і переплати, як виправити платіж з неправильними реквізитами та що загрожує за реальний борг. Окремо розібрано довідку про відсутність заборгованості і розстрочку.
Де ФОП може перевірити податковий борг
Інтегрована картка платника
Основне джерело даних - інтегрована картка платника (ІКП), яку ФОП бачить у Електронному кабінеті в розділі «Стан розрахунків з бюджетом». Кожен платіж має окремий рядок: сума до сплати означає борг, сума зі знаком переплати означає, що ви заплатили більше, ніж нараховано. Дані оновлюються після обробки платежу Казначейством, тому свіжа оплата може з’явитися із затримкою в кілька банківських днів.
Витяг про стан розрахунків
З 14 січня 2026 року діє новий порядок документального підтвердження розрахунків (наказ Мінфіну №416 від 20.08.2025). Запит на витяг F 13002 подають у кабінеті в меню «Заяви, запити для отримання інформації», окремо за кожен рік, а електронний витяг надходить не пізніше другого робочого дня. За бажанням можна обрати деталізацію за кожним платежем і автоматичний розрахунок пені.
Довідка про відсутність заборгованості
Коли борг треба підтвердити для тендеру, банку чи держоргану, замовляють довідку за Порядком №733. У заяві вказують нормативний акт, що вимагає довідку, і установу, куди її подадуть, а відповідь готують до 5 робочих днів безкоштовно. Якщо є податковий борг, недоїмка з ЄСВ або прострочений розстрочений платіж, ДПС надішле вмотивовану відмову.
Реєстр боржників і публічні дані
Загальнодоступний реєстр керівників-боржників ДПС стосується лише керівників юридичних осіб, тому ФОП у ньому не шукають. Якщо ж податкова стягує борг через суд і виконавчу службу, підприємець потрапляє до Єдиного реєстру боржників Мін’юсту. Тож відсутність запису там не гарантує, що в ІКП немає боргу.
Звідки береться борг або переплата
Помилки в реквізитах
Найчастіше гроші «губляться» через неправильний IBAN, код бюджетної класифікації або РНОКПП. Помилка в реквізитах рахунку означає, що податок формально не сплачено. Помилка в коді платника відправляє суму в рядок «Платежі до з’ясування», поки податкова не визначить її призначення.
Нарахування ЄСВ і зміна групи
ЄСВ за себе в картці нараховують лише після обробки річного додатка з ЄСВ до декларації. До того всі внески протягом року виглядають як переплата, і це нормально. Схожа плутанина виникає після переходу з 1-2 групи на 3 групу, коли авансові платежі за старою ставкою залишаються переплатою.
Подвійна сплата і закриття ФОП
Подвійна сплата трапляється, коли той самий платіж провели через банк і повторно через Дію або бухгалтера. Після закриття ФОП переплата нікуди не зникає, а недоплачений податок чи ЄСВ переходить на фізичну особу. Найчастіші причини розбіжностей у картці такі:
- неправильний рахунок отримувача або старий IBAN після зміни реквізитів громади;
- помилка в РНОКПП, через яку сума потрапила в «Платежі до з’ясування»;
- ЄСВ, ще не зарахований через неподаний річний додаток;
- аванс єдиного податку після переходу на іншу групу;
- повторна сплата однієї суми двома способами.
Як провести звірку з податковою
Покроковий алгоритм звірки
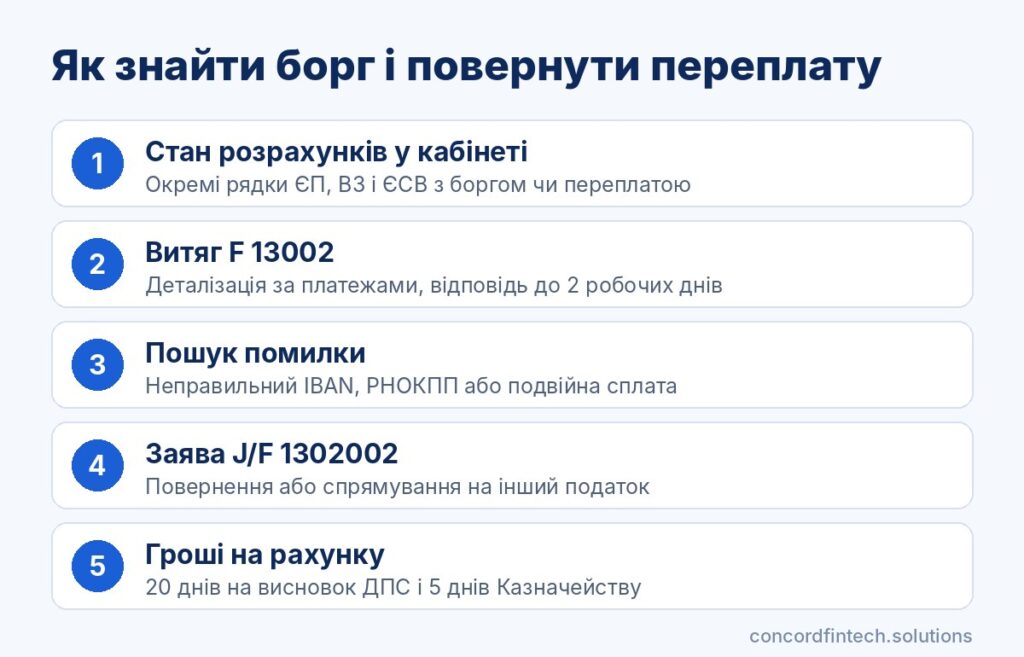
Звірку варто робити щонайменше раз на рік і обов’язково перед закриттям ФОП. Алгоритм такий:
- Відкрийте «Стан розрахунків з бюджетом» і виберіть рік.
- Порівняйте рядки ЄП, ВЗ і ЄСВ зі своїми квитанціями.
- Замовте витяг з деталізацією за платежами, якщо є розбіжність.
- Знайдіть суми в «Платежах до з’ясування» або на чужих рахунках.
- Подайте заяву про повернення чи зарахування з копією платіжки.
Як виправити платіж з неправильними реквізитами
Якщо гроші пішли не на той рахунок, подайте заяву J/F 1302002 «про повернення помилково та/або надміру сплачених сум» у меню «Введення звітності», тип форми J(F)13. До неї додають копію платіжки, причому на кожну платіжку подають окрему заяву, а в заяві можна вказати, що кошти слід спрямувати в рахунок потрібного податку. Пеня за таку помилку не нараховується, а нарахована анулюється, якщо ви вчасно сплатили податок і подали заяву.
Оскарження нарахувань
Якщо борг виник з податкового повідомлення-рішення, його оскаржують в адміністративному порядку протягом 10 робочих днів, а потім у суді. На час оскарження зобов’язання вважається неузгодженим, і пеня за ним не нараховується. Штраф за заниження податку, виявлене перевіркою, за п. 123.1 ПКУ базово становить 10%, 25% застосовують лише за доведеного умислу, а 50% за повторне умисне порушення протягом 1095 днів.
Повернення переплати на рахунок
Заява про повернення
Повернення відбувається лише за заявою платника за ст. 43 Податкового кодексу. У ній зазначають суму, платіж і рахунок ФОП або фізособи, куди повернути кошти.
Строки розгляду і перерахування
Податкова готує висновок не пізніше ніж за 5 робочих днів до завершення 20-денного строку з дня подання заяви. Казначейство перераховує гроші протягом 5 робочих днів після отримання висновку, тож загалом виходить близько місяця.
Обмеження строком давності 1095 днів
Заяву подають протягом 1095 днів від дня виникнення переплати. Після цього строку повернути суму вже не вийде, тому стару переплату краще перевірити до закриття ФОП.
Зарахування переплати в рахунок інших податків
Між ЄП і ВЗ
Переплату з єдиного податку можна зарахувати в рахунок майбутніх платежів ЄП або спрямувати на погашення боргу з інших податків, зокрема військового збору. Для цього в тій самій заяві J/F 1302002 обирають напрям «на погашення зобов’язання з іншого платежу».
Переплата з ЄСВ
ЄСВ адмініструє Закон №2464-VI, і переплату з нього повертають за Порядком №417 від 23.07.2021 або зараховують у майбутні внески ЄСВ. Спрямувати її на єдиний податок неможливо, бо внесок зараховують на окремі рахунки, а не до бюджету громади.
Обмеження для різних бюджетів
Єдиний податок надходить до місцевого бюджету за місцем обліку, а військовий збір до державного. Тому переплата після зміни адреси може «застрягти» на рахунку старої громади, і її повертають заявою до податкової, де ця сума обліковується.
Наслідки податкового боргу для ФОП
Пеня і штрафи
За прострочену сплату задекларованого податку діє штраф за п. 126.1 ПКУ, а пеня нараховується після 90 днів за ставкою 100% облікової ставки НБУ. Станом на середину жовтня 2026 року ставка становить 16% з 18 вересня, тож на борг 10 000 грн за кожні 30 днів набігає близько 131,5 грн пені. Суми, донараховані перевіркою, обтяжуються пенею 120% облікової ставки.
| Порушення | Санкція | Норма |
|---|---|---|
| Прострочення сплати до 30 днів | 5% суми боргу | п. 126.1 ПКУ |
| Прострочення понад 30 днів | 10% суми боргу | п. 126.1 ПКУ |
| Несплата задекларованого податку понад 90 днів | пеня 100% облікової ставки НБУ річних | п. 129.4 ПКУ |
| Несплата ЄСВ | штраф 20% і пеня 0,1% за день | ст. 25 Закону №2464-VI |
| Непогашений податковий борг | право податкової застави на майно | ст. 89 ПКУ |
Податкова застава, стягнення і розстрочка
Право податкової застави виникає наступного дня після граничного строку сплати задекларованої суми, а далі можливі опис майна і стягнення коштів з рахунків через суд. Податковий борг можна розстрочити за ст. 100 ПКУ, але мінімальний строк становить 2 місяці, а на розстрочену суму нараховують 120% облікової ставки НБУ. Борг з ЄСВ розстрочити не можна.
Вплив на закриття ФОП і виїзд за кордон
Закрити ФОП з боргом можна, але він не списується і переходить на вас як на фізичну особу. Сам податковий борг ФОП не забороняє виїзд, адже судове обмеження за ст. 87 ПКУ стосується керівників юросіб, хоча у виконавчому провадженні суд може обмежити виїзд і боржнику-фізособі.
Поширені запитання
Як дізнатися, чи є борг у ФОП?
Увійдіть в Електронний кабінет і відкрийте «Стан розрахунків з бюджетом» за поточний рік. Для офіційного підтвердження замовте витяг F 13002 або довідку про відсутність заборгованості.
Чому в кабінеті переплата з ЄСВ, хоча я платив рівно мінімум?
Протягом року ЄСВ за себе не нараховується, доки ДПС не обробить річний додаток до декларації. Після цього переплата закриється автоматично, і нічого подавати не потрібно.
Скільки часу повертають переплату?
Висновок податкова готує в межах 20-денного строку, а Казначейство перераховує кошти ще протягом 5 робочих днів. Подати заяву треба не пізніше 1095 днів від дня переплати.
Чи можна закрити ФОП з боргом?
Так, державна реєстрація припинення можлива і з боргом. Проте пеня продовжить нараховуватися, а стягувати суму будуть уже з вас як з фізичної особи.