Закон № 4903-IX встановлює нові правила оподаткування доходів від продажу товарів через цифрові платформи, які почнуть застосовуватися з 1 січня 2027 року. Перші 2000 євро річного доходу від таких продажів не оподатковуватимуться, а перевищення підлягатиме утриманню 10% ПДФО.
Верифікація продавців і роль платформ
Деякі онлайн‑майданчики вже готуються ідентифікувати продавців: для користувачів, які продаватимуть через сервіси доставки платформ, планується обов’язкова верифікація особи з можливістю пройти її заздалегідь. Платформи будуть збирати дані про доходи продавців та передавати їх податковим органам.
Підтвердження особи на платформі саме по собі не призводить до автоматичного нарахування податку; роль операторів - виступати податковими агентами, ідентифікувати продавців, утримувати податки в передбачених випадках і перераховувати їх до бюджету.
Поріг 2000 євро і правило щодо 30 продажів
Із 1 січня 2027 року дохід фізичної особи від продажу товарів через цифрові платформи не оподатковуватиметься, якщо за календарний рік він не перевищить еквівалент 2000 євро за офіційним курсом НБУ на 1 січня відповідного року. Кількість проданих речей у межах цього порога не обмежується.
Окрема норма стосується звітності платформ: оператор може не включати продавця до звіту, якщо через ту саму платформу було не більше 30 продажів на рік і сума не перевищила 2000 євро. Це - критерій виключення зі звітності, а не додатковий податковий ліміт.
Оподаткування при перевищенні порога
Якщо сукупний річний дохід від продажу товарів через цифрові платформи перевищить еквівалент 2000 євро, за умовами спеціального режиму з суми перевищення утримуватимуть 10% ПДФО; плату військового збору за цим режимом додатково сплачувати не потрібно. Доходи з продажів на різних платформах обчислюватимуться сукупно.
Для застосування спеціальної ставки також передбачено іншу межу: якщо річний дохід від звітної діяльності перевищить 834 мінімальні зарплати, встановлені на 1 січня відповідного року, сума перевищення оподатковуватиметься за ставкою 23%. Право на спеціальну ставку залежить від дотримання інших вимог закону.
Реєстрація ФОП і продаж власних речей
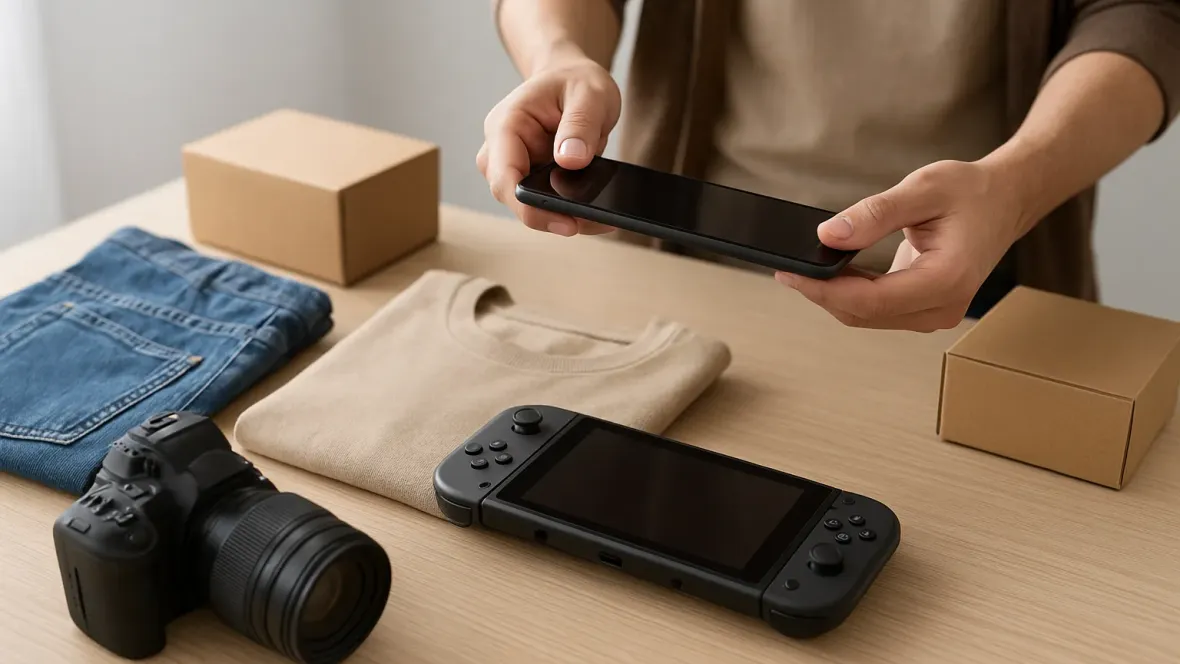
До набрання чинності нового порядку, станом на 21 листопада 2026 року, слід керуватися чинними нормами Податкового кодексу. Продаж власних вживаних речей через маркетплейси або соціальні мережі сам по собі не є об’єктом податкового контролю, якщо не має ознак підприємницької діяльності.
У роз’ясненні ДПС зазначено: «Продаж особистих вживаних речей через маркетплейси OLХ, Prom.ua тощо або через соціальні мережі наразі не є об’єктом податкового контролю з боку ДПС». Якщо ж особа регулярно закуповує товари для перепродажу, підтримує постійний асортимент і систематично отримує прибуток, це може свідчити про підприємницьку діяльність і вимагати реєстрації ФОП.