
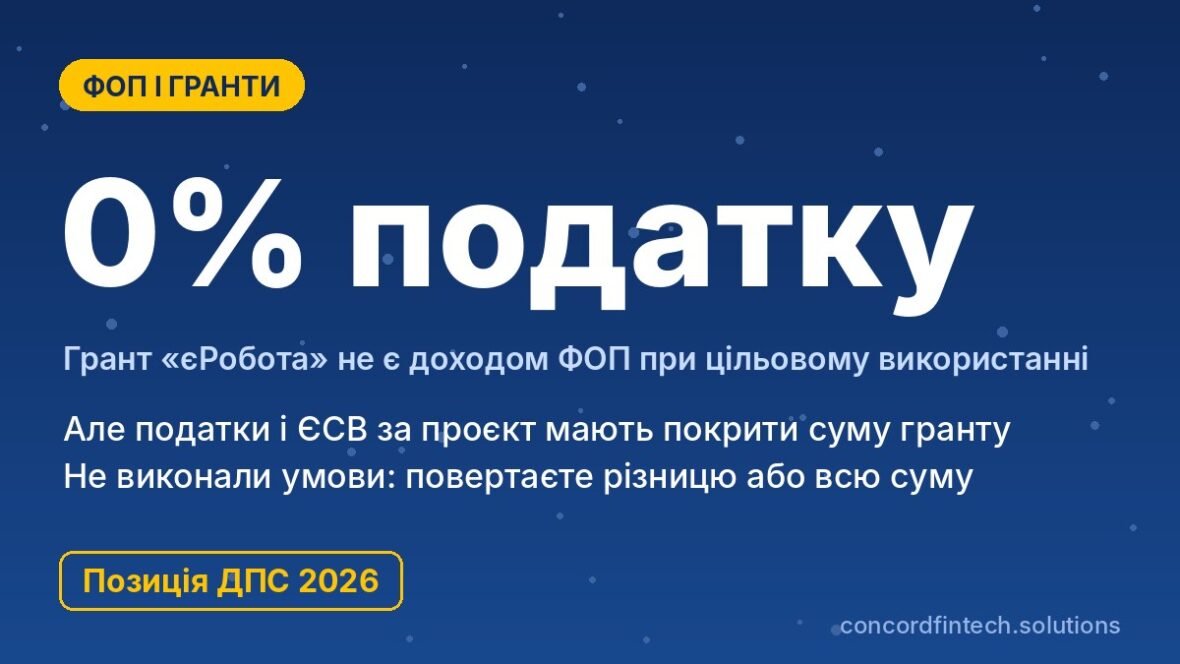
Грант за програмою «Власна справа» (сервіс «єРобота») не є доходом ФОП на єдиному податку і не обкладається ПДФО та військовим збором, якщо кошти використано за призначенням. Його не показують у декларації платника єдиного податку і не враховують у ліміт доходу групи.
Водночас грант не можна назвати безкоштовним. За час проєкту підприємець має сплатити податки і ЄСВ на суму, не меншу за отримані кошти, а якщо умови не виконано, частину гранту або всю суму доведеться повернути.
Чи є грант доходом платника єдиного податку
Позиція ДПС щодо цільових коштів
Дохід єдинника формують надходження від господарської діяльності, тобто від продажу товарів, робіт чи послуг. Грант такою виручкою не є, бо це фінансова підтримка, не пов’язана з результатами роботи. Крім того, пп. 4 п. 292.11 Податкового кодексу прямо виключає з доходу кошти цільового призначення, що надходять з бюджетів або державних цільових фондів у межах державних програм. Цю позицію ДПС повторила в індивідуальній податковій консультації від 16 липня 2026 року щодо ФОП 2 групи, який отримав грант на 250 тис. грн.
Різниця для ЄП і загальної системи
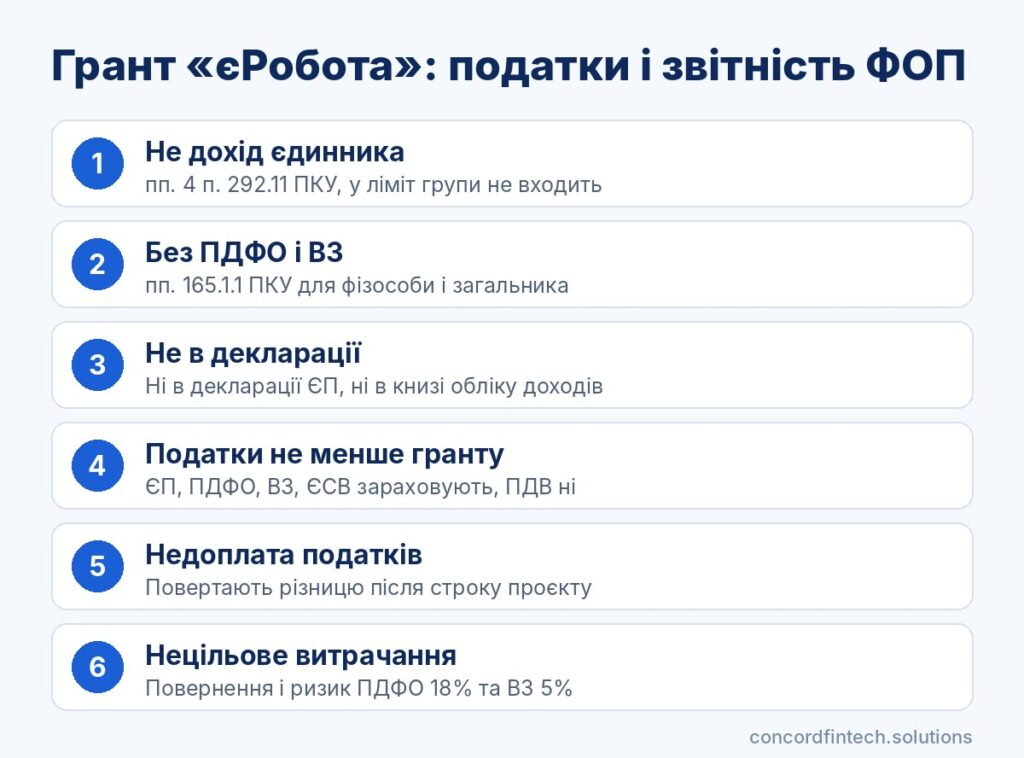
Для єдинника все просто: грант не потрапляє ні в книгу обліку доходів, ні в декларацію. На загальній системі та в ТОВ логіка інша, бо там оподатковується прибуток або чистий дохід, тож важить і те, як враховувати витрати, оплачені з гранту. Порівняння зведено нижче.
| Система | Грант - дохід? | Витрати з гранту | Звітність |
|---|---|---|---|
| ФОП 1-2 група | Ні, пп. 4 п. 292.11 ПКУ | Не впливають, ЄП фіксований | У річній декларації грант не показують |
| ФОП 3 група | Ні, пп. 4 п. 292.11 ПКУ | Не впливають, податок 5% або 3% з виручки | У квартальній декларації грант не показують |
| ФОП на загальній системі | Ні, пп. 165.1.1 ПКУ, ВЗ теж не стягують | Спірне питання, краще отримати консультацію ДПС | Грант не включають до чистого доходу |
| ТОВ (для порівняння) | Цільове фінансування, на ЄП - пп. 12 п. 292.11 | Коригування пп. 140.4.8 і 140.5.16 взаємно гасяться | Додаток РІ до декларації з прибутку |
Ліміт доходу і грант
Оскільки грант не є доходом єдинника, він не наближає підприємця до граничної суми групи. У 2026 році ліміт для 1 групи становить 1 444 049 грн, для 2 групи 7 211 598 грн, для 3 групи 10 091 049 грн. Навіть грант на 1,5 млн грн не змусить ФОП 1 групи переходити на іншу групу.
Грант на загальній системі оподаткування
Цільове фінансування і ПДФО
Пункт 165.1.1 ПКУ не включає до загального оподатковуваного доходу виплати з бюджету на умовах, визначених актами Кабміну, а грант надають саме за постановою КМУ №738 зі змінами постанови №616 від 15.05.2026. Тому ПДФО 18% з гранту не утримують і подавати річну декларацію лише через грант не потрібно.
Витрати за рахунок гранту
ФОП на загальній системі сплачує ПДФО з чистого доходу, тобто з різниці між виручкою і документально підтвердженими витратами за ст. 177 ПКУ. Окремої норми про витрати, оплачені з неоподатковуваного гранту, кодекс не містить, тому тут можливі суперечки з податковою. Перш ніж показувати ці витрати в декларації, варто запросити індивідуальну податкову консультацію, яка захистить від штрафів у разі зміни позиції ДПС.
Військовий збір
Військовий збір 5% справляють з тих самих доходів, що й ПДФО, з урахуванням пільг підрозділу 10 розділу XX ПКУ. Оскільки грант звільнений від ПДФО, збір з нього теж не сплачують.
Як відобразити грант у звітності
Декларація платника ЄП
У декларації єдинника грант не показують у жодному рядку. ФОП 1-2 групи подають річну декларацію за 2026 рік до 1 березня 2027 року, а 3 група звітує за IV квартал до 9 лютого 2027 року.
Облік у книзі доходів
Книгу обліку доходів ведуть для підприємницьких надходжень, тому суму гранту туди не вносять. Порядок дій для ФОП виглядає так:
- Зберегти договір про надання гранту і виписку про зарахування коштів на рахунок.
- Не вносити суму гранту в книгу обліку доходів і в декларацію ЄП.
- Оплачувати покупки за бізнес-планом безготівково і збирати накладні, акти, чеки.
- Вести власну таблицю сплачених податків і ЄСВ, щоб бачити, скільки лишилося до суми гранту.
- Зберігати документи весь строк проєкту і ще щонайменше 3 роки після нього.
Звіт про використання гранту
Окремої податкової форми для гранту немає. Цільове використання перевіряє банк, через який зараховано кошти, а виконання умов договору контролює центр зайнятості. Дані про сплачені податки і ЄСВ служба зайнятості отримує від ДПС автоматично.
Податкові зобов’язання грантоотримувача
Сплата податків не менше суми гранту
За договором протягом строку проєкту (2, 3 або 5 років) треба сплатити податки і збори на суму, не меншу за грант. Зараховують єдиний податок, ПДФО, військовий збір, ЄСВ, податок на прибуток, екологічний податок і рентну плату. ПДВ до цієї суми не входить, навіть якщо ФОП зареєстрований платником.
Податки з працівників
Для напряму масштабування обов’язково створюють робочі місця і зберігають їх 18-54 місяці залежно від тривалості проєкту. ПДФО, військовий збір і ЄСВ, нараховані на зарплату найманих працівників, теж ідуть у залік суми гранту.
ЄСВ за себе
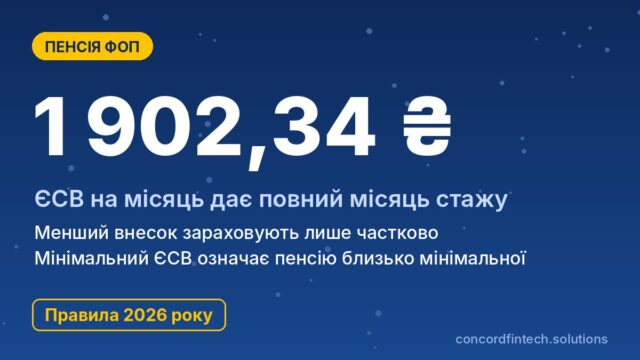
Сам грант не є базою для ЄСВ, тому додатковий внесок з нього не нараховують. Мінімальний ЄСВ за себе у 2026 році становить 1 902,34 грн на місяць, і він зараховується у виконання умови. За 3 роки один лише мінімальний внесок дає близько 68,5 тис. грн, а решту суми закривають єдиний податок і податки з працівників.
Що буде при порушенні умов гранту
Повернення коштів повністю або частково
Наслідки залежать від того, яку умову порушено. Найчастіше підставами для повернення стають такі ситуації:
- сплачено податків і ЄСВ менше, ніж отримано гранту;
- не створено або не збережено робочі місця на погоджений строк;
- бізнес закрито чи припинено раніше строку проєкту;
- кошти витрачено на цілі, яких немає в погодженому бізнес-плані;
- не підтверджено цільове використання документами.
Якщо проблема лише в податках, повертають різницю між сумою гранту і фактично сплаченими платежами. Наприклад, при гранті 250 тис. грн і сплачених 180 тис. грн до бюджету доведеться повернути 70 тис. грн.
Строки і порядок повернення
Строк і реквізити для повернення визначає договір про надання гранту, тому його варто перечитати ще до завершення проєкту. Окремих штрафів порядок надання грантів не встановлює, але неповернені кошти держава стягує в судовому порядку. Якщо майно, придбане за грант, знищене внаслідок збройної агресії, повертати кошти не потрібно, а на час мобілізації ФОП виконання зобов’язань зупиняється.
Податкові наслідки повернення
Повернення гранту не зменшує дохід єдинника і не є його витратою, бо грант і не входив до доходу. Інша ситуація виникає, коли кошти використано не за призначенням: тоді вони втрачають статус неоподатковуваної бюджетної допомоги. У такому разі є ризик, що податкова вважатиме суму доходом фізособи з ПДФО 18% і військовим збором 5% та вимагатиме подати декларацію про майновий стан і доходи.
Зміна бізнес-плану і як уникнути повернення гранту
Коли зміну погоджують
Змінити цільове призначення коштів можна протягом 3 місяців після їх отримання через окрему послугу в Дії. Зміну погоджують, якщо нова покупка відповідає меті проєкту і лімітам кошторису.
Документи для банку
Банк перевіряє, чи відповідають платежі кошторису, тому кожна покупка має бути підтверджена документом. Варто зберігати договори з постачальниками, накладні, акти і фіскальні чеки, а також докази того, що обладнання справді використовується у бізнесі.
Перехід на нові умови «Власна справа» 2.0
Оновлена програма діє з 9 вересня 2026 року за постановою №616 від 15.05.2026. Для тих, хто отримав грант раніше, діють умови власного договору, тож податкові правила і строки варто звіряти саме з ним. Якщо виникли сумніви щодо зарахування платежів, краще звернутися до центру зайнятості до кінця проєкту, а не після нього.
Поширені запитання
Чи потрібно платити податок з гранту?
Ні, за умови цільового використання грант не є доходом єдинника і не обкладається ПДФО та військовим збором. Податки доведеться сплачувати з виручки бізнесу, і саме вони за строк проєкту мають покрити суму гранту.
Як показати грант у декларації ФОП?
Ніяк, у декларації платника єдиного податку і в книзі обліку доходів грант не відображають. Подавати декларацію про майновий стан лише через отримання гранту теж не потрібно.
Що буде, якщо не виконати умови гранту?
Якщо податків сплачено менше за грант, повертають різницю, а при нецільовому використанні чи закритті бізнесу можуть вимагати всю суму. Неповернені кошти стягують через суд, тож проблему краще вирішувати з центром зайнятості заздалегідь.
Чи зараховується ЄСВ за себе в суму гранту?
Так, ЄСВ за себе і за працівників входить до переліку платежів, що погашають грант. Не зараховується лише ПДВ.