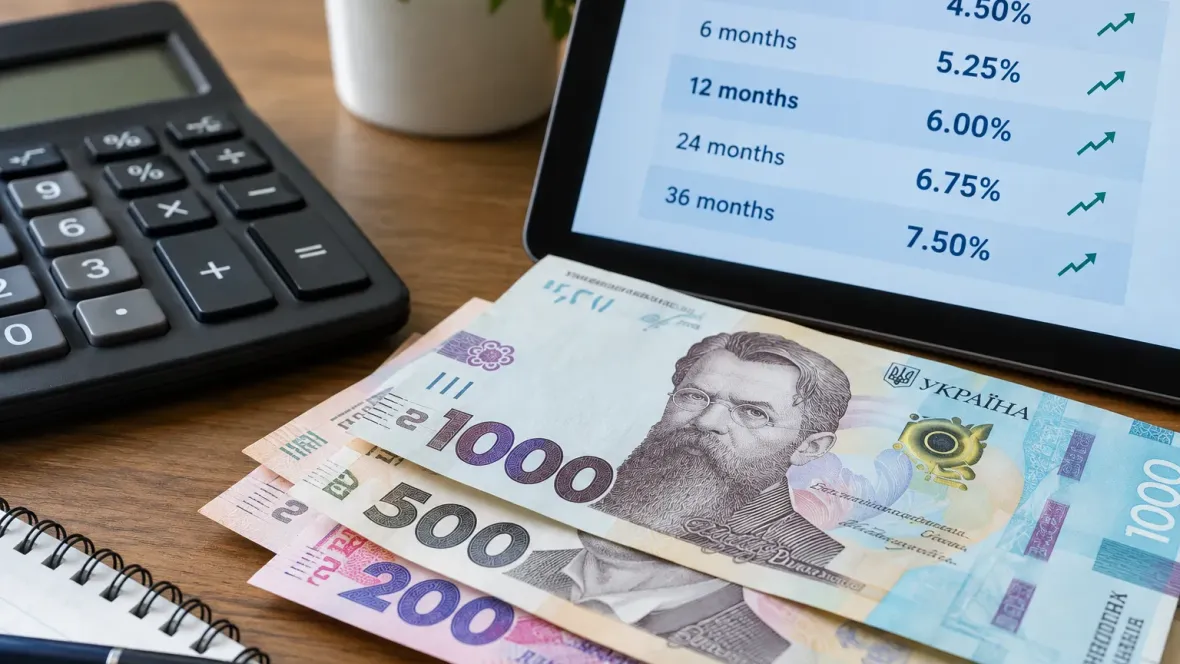
Після підвищення Національним банком облікової ставки до 16,5% річних банки можуть поступово підвищувати дохідність гривневих вкладів; рішення набрало чинності 30 жовтня.
Очікуване зростання ставок і активні строки
Директор департаменту роздрібного бізнесу Глобус Банку Дмитро Замотаєв прогнозує, що найбільше підвищень очікують у сегменті вкладів на 3−6 місяців. “Найбільшу активність ми очікуємо в сегменті вкладів на 3−6 місяців. Насамперед ставки можуть підвищити ті банки, які після попереднього рішення НБУ вирішили зачекати й не змінювали своїх пропозицій”, — зазначив Дмитро Замотаєв.
За його словами, перегляд ставок залежатиме від потреб окремих банків у залученні коштів та конкуренції за вкладників. Замотаєв також відзначив, що клієнти, ймовірно, й надалі віддаватимуть перевагу короткостроковим депозитам через поєднання дохідності й доступності коштів.
Які ставки вже пропонують і скільки можна заробити
Наприкінці жовтня середні ставки за гривневими депозитами становили від 14% до 15% річних залежно від строку, а максимальні пропозиції окремих банків досягали 17−17,5%. За річним депозитом під 17,5% нараховані відсотки становитимуть 17 500 грн.
Після вирахування 18% податку на доходи фізичних осіб і 5% військового збору чистий дохід зі 100 тис. грн при ставці 17,5% становитиме 13 475 грн. Максимальні ставки можуть діяти лише за спеціальних умов відкриття депозиту, а фактичний дохід залежатиме від точного строку розміщення та порядку нарахування відсотків.
Порівняння з купівлею валюти та інші варіанти
За розрахунком банкіра, якщо придбати долари на 100 тис. грн за умовним курсом 45,60 грн/$, можна отримати приблизно $2193. “Купівля валюти не гарантує прибутку сама по собі. Щоб обійти гривневий депозит, долар або євро мають подорожчати настільки, щоб перекрити весь чистий відсотковий дохід”, — пояснив Дмитро Замотаєв.
Альтернативою банківським вкладам залишаються ОВДП, дохід від яких для фізичних осіб не оподатковується ПДФО та військовим збором, але достроковий продаж державних облігацій здійснюється за ринковою ціною, тому кінцевий результат може відрізнятися від очікуваного.