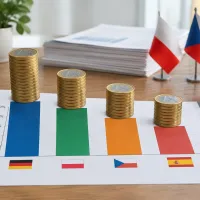
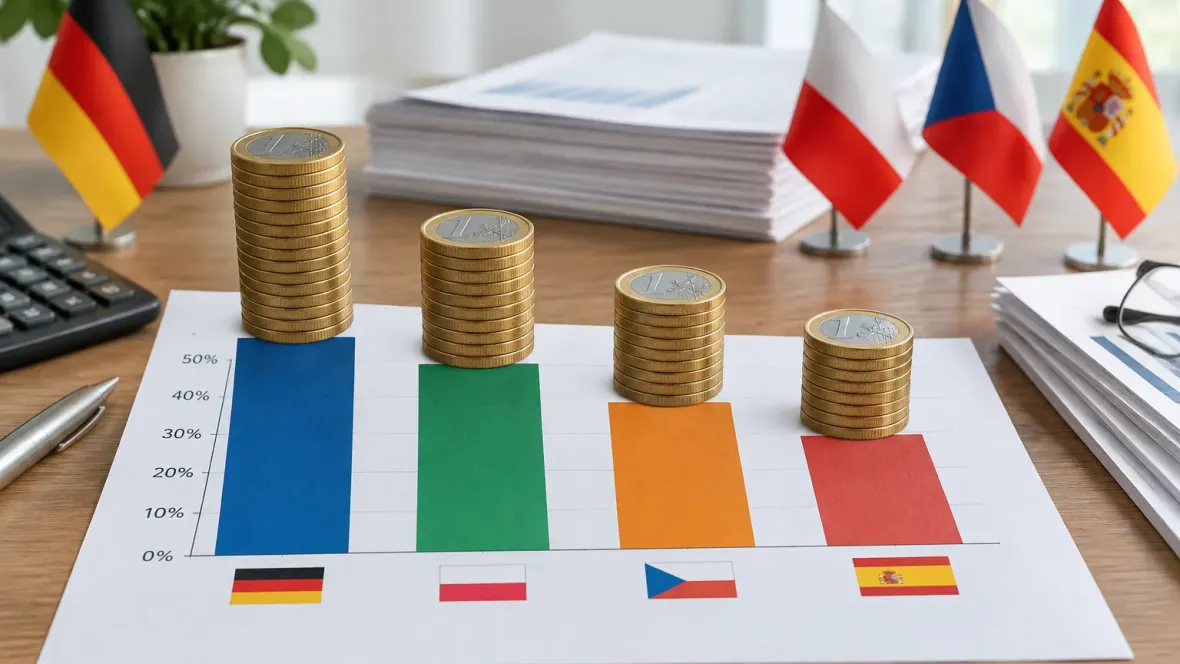
У матеріалі порівняли оподаткування бізнесу в чотирьох європейських країнах: Німеччині, Польщі, Чехії та Іспанії. Наведено не лише ставки корпоративного податку, а й інші складові загального навантаження.
Основні ставки та складові податкового навантаження
Федеральні ставки корпоративного податку в обраних країнах становлять: Німеччина — 15%, Польща — 19%, Чехія — 21%, Іспанія — 25%. Однак порівнювати країни лише за цими ставками недостатньо, бо до навантаження входять ПДВ, податки і внески з зарплат, оподаткування дивідендів, місцеві податки, витрати на бухгалтерію та вимоги до звітності.
У різних країнах також діють пільгові режими для малого бізнесу, стартапів та окремих галузей. У матеріалі розглянули всю основну структуру податкового навантаження — від вартості працівника та ПДВ до оподаткування дивідендів і доступних пільг.
Німеччина: 15% федерального податку та місцевий торговий податок
У Німеччині федеральна ставка корпоративного податку становить 15% і до неї додається солідарний збір 5,5% від суми цього податку, що дає близько 15,8% оподатковуваного прибутку. Проте до загального навантаження входить ще місцевий торговий податок (Gewerbesteuer), який встановлюють муніципалітети.
Базова ставка торгового податку — 3,5%, яка множиться на муніципальний коефіцієнт, тому в Німеччині немає єдиної загальнонаціональної сукупної ставки корпоративного податку.