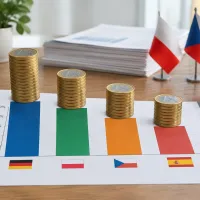
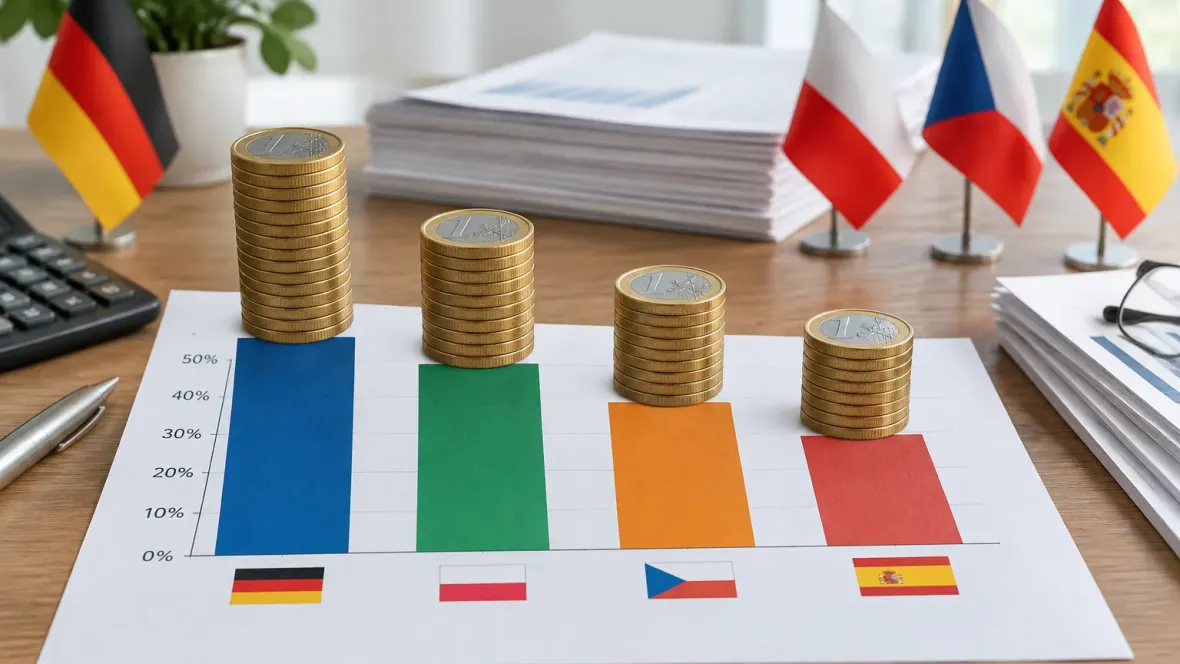
В материале сравнили налогообложение бизнеса в четырёх европейских странах: Германии, Польше, Чехии и Испании. Приведены не только ставки корпоративного налога, но и другие составляющие общей нагрузки.
Основные ставки и составляющие налоговой нагрузки
Федеральные ставки корпоративного налога в выбранных странах составляют: Германия — 15%, Польша — 19%, Чехия — 21%, Испания — 25%. Однако сравнивать страны только по этим ставкам недостаточно, поскольку в нагрузку входят НДС, налоги и отчисления с заработной платы, налогообложение дивидендов, местные налоги, расходы на бухгалтерию и требования к отчётности.
В разных странах также действуют льготные режимы для малого бизнеса, стартапов и отдельных отраслей. В материале рассмотрена вся основная структура налоговой нагрузки — от стоимости сотрудника и НДС до налогообложения дивидендов и доступных льгот.
Германия: 15% федерального налога и местный торговый налог
В Германии федеральная ставка корпоративного налога составляет 15% и к нему добавляется солидарный сбор 5,5% от суммы этого налога, что даёт около 15,8% налогооблагаемой прибыли. При этом в общую нагрузку входит ещё местный торговый налог (Gewerbesteuer), который устанавливают муниципалитеты.
Базовая ставка торгового налога — 3,5%, которая умножается на муниципальный коэффициент, поэтому в Германии нет единой общенациональной суммарной ставки корпоративного налога.