Державна податкова служба пояснила механізми для підприємств, які через російські обстріли втратили доступ до документів, обладнання або виробничих приміщень і не можуть вчасно сплатити податки або подати звітність.
Варіант відстрочення з нарахуванням процентів
Перший механізм — розстрочення або відстрочення грошових зобов’язань чи податкового боргу відповідно до статті 100 Податкового кодексу України. Строки сплати можуть бути перенесені, але на такі суми нараховують проценти за правилами Податкового кодексу.
Проценти нараховують виходячи зі 120% річної облікової ставки Національного банку України.
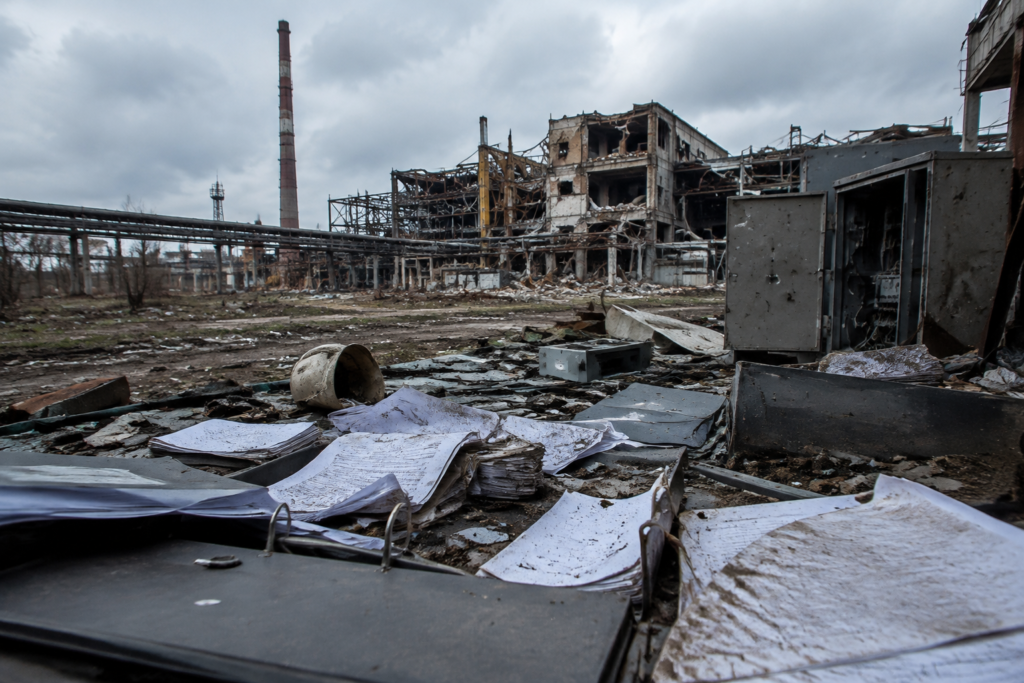
Підтвердження неможливості виконання за наказом №225
Другий механізм передбачений наказом Міністерства фінансів № 225 і дозволяє підтвердити, що через обставини, спричинені війною, платник не мав змоги своєчасно виконати податкові обов’язки.
До обставин, які можуть бути підставою для підтвердження, віднесено, зокрема:
- знищення документів або обладнання внаслідок обстрілу;
- відсутність доступу до бухгалтерських документів чи виробничих потужностей;
- перебування на території бойових дій або тимчасової окупації;
- інші обставини, пов’язані з війною, які можна документально підтвердити.
Платнику потрібно подати заяву в довільній формі з переліком невиконаних обов’язків і причинами та додати документи, що підтверджують обставини — акти про руйнування, документи ДСНС, витяги з Єдиного реєстру досудових розслідувань, банківські документи тощо.
Строки подання, розгляду та юридичні наслідки
Строк подання заяви — 60 календарних днів із першого дня місяця, наступного за місяцем, у якому відновилася можливість виконувати податкові обов’язки. ДПС розглядає заяву протягом 20 календарних днів.
Якщо документів недостатньо, податкова запрошує додаткові матеріали, на їх подання дають 10 календарних днів. Після розгляду контролюючий орган ухвалює вмотивоване рішення.
У разі підтвердження неможливості виконання податкових обов’язків платника звільняють від відповідальності за їх несвоєчасне виконання, але самі податкові зобов’язання не списуються і залишаються у силі.
Народна депутатка Ніна Южаніна зазначила, що обов’язок довести можливість або неможливість своєчасного виконання податкового обов’язку покладено на контролюючий орган і висловила критичну оцінку практичної дієвості цих механізмів.