Государственная налоговая служба пояснила механизмы для предприятий, которые из‑за российских обстрелов потеряли доступ к документам, оборудованию или производственным помещениям и не могут вовремя уплатить налоги или подать отчетность.
Вариант отсрочки с начислением процентов
Первый механизм — рассрочка или отсрочка денежных обязательств или налогового долга в соответствии со статьёй 100 Налогового кодекса Украины. Сроки уплаты могут быть перенесены, но на такие суммы начисляют проценты по правилам Налогового кодекса.
Проценты начисляются исходя из 120% годовой учетной ставки Национального банка Украины.
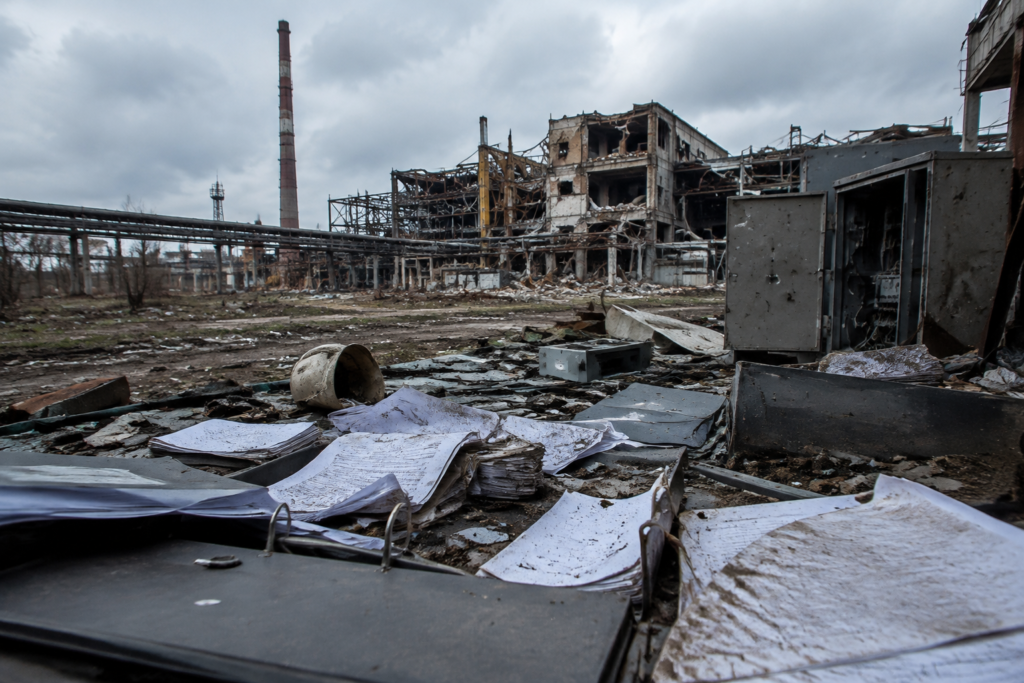
Подтверждение невозможности выполнения по приказу №225
Второй механизм предусмотрен приказом Министерства финансов №225 и позволяет подтвердить, что из‑за обстоятельств, вызванных войной, плательщик не имел возможности своевременно выполнить налоговые обязанности.
К обстоятельствам, которые могут быть основанием для подтверждения, отнесены, в частности:
- уничтожение документов или оборудования вследствие обстрела;
- отсутствие доступа к бухгалтерским документам или производственным мощностям;
- нахождение на территории боевых действий или временной оккупации;
- другие обстоятельства, связанные с войной, которые можно документально подтвердить.
Плательщику нужно подать заявление в произвольной форме со списком невыполненных обязанностей и причинами и приложить документы, подтверждающие обстоятельства — акты о разрушениях, документы ГСЧС, выписки из Единого реестра досудебных расследований, банковские документы и т.д.
Сроки подачи, рассмотрения и юридические последствия
Срок подачи — 60 календарных дней с первого дня месяца, следующего за месяцем, в котором восстановилась возможность выполнять налоговые обязательства. Государственная налоговая служба рассматривает заявление в течение 20 календарных дней.
Если документов недостаточно, налоговый орган запрашивает дополнительные материалы, на их представление дают 10 календарных дней. После рассмотрения контролирующий орган принимает мотивированное решение.
В случае подтверждения невозможности выполнения налоговых обязательств плательщика освобождают от ответственности за их несвоевременное выполнение, но сами налоговые обязательства не списываются и остаются в силе.
Народный депутат Украины Нина Южанина отметила, что обязанность доказать возможность или невозможность своевременного выполнения налогового обязательства возложена на контролирующий орган и выразила критическую оценку практической эффективности этих механизмов.