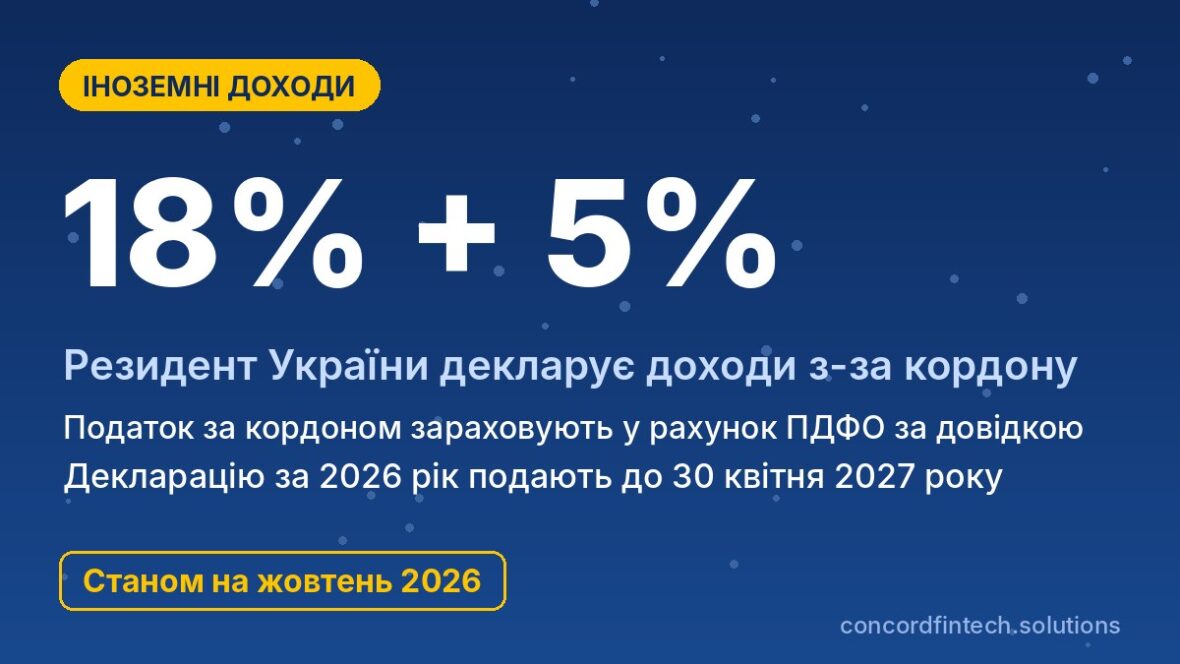
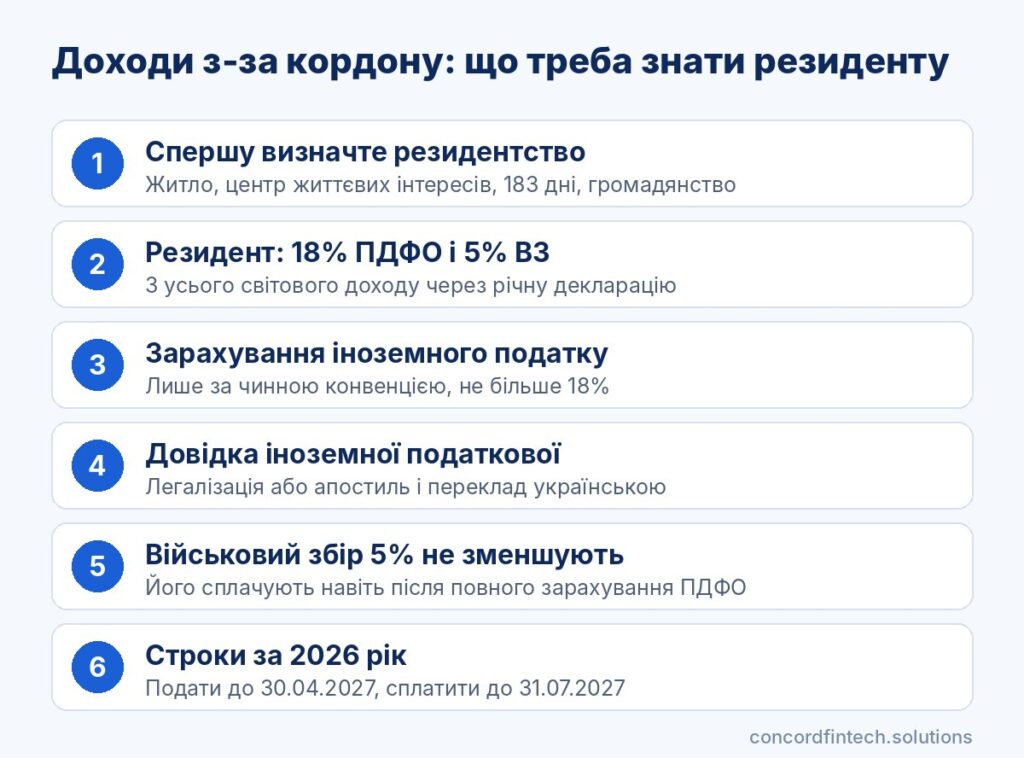
Если вы остаётесь налоговым резидентом Украины, то доходы из‑за границы в 2026 году налогооблагаются в Украине: 18% ПДФО и 5% військового збору через годовую декларацию. Налог, уже уплаченный в другой стране, можно зачесть в счёт украинского ПДФО, но только при наличии действующей конвенции и справки иностранного налогового органа.
Нерезиденты иностранные доходы в Украине не декларируют. Поэтому сначала нужно выяснить, являетесь ли вы резидентом Украины по правилам Податкового кодексу.
Кто должен платить налог с иностранных доходов
Налоговые резиденты Украины
Резидент платит налог со всего мирового дохода, то есть с доходов в Украине и в любой другой стране. По подпункту 14.1.55 Податкового кодексу иностранным считается доход от деятельности за пределами таможенной территории Украины, в частности зарплата по трудовому договору и вознаграждение по гражданско‑правовому договору.
Такой доход включают в общий годовой налогооблагаемый доход по пункту 170.11 и облагают по ставке 18%. Отдельно начисляют 5% військового збору, так что без зачёта общее бремя составляет 23%.
Нерезиденты и доходы из украинских источников
Нерезидент платит налог в Украине только с доходов, полученных из украинских источников. Это может быть зарплата от украинского работодателя, аренда квартиры в Украине или продажа имущества, и с таких доходов налог обычно удерживает налоговый агент.
Как определить резидентство
Подпункт 14.1.213 кодекса задаёт последовательность критериев, которые проверяют по очереди, пока один из них не даст ответ. Пребывание за границей более 183 дней само по себе не делает человека нерезидентом, потому что этот критерий применяют только тогда, когда предыдущие не сработали.
Признаки налогового резидентства Украины кодекс перечисляет в определённом порядке. Вот они:
- место проживания в Украине, а если жильё есть и за границей, то место постоянного проживания;
- центр жизненных интересов, то есть более тесные личные и экономические связи с Украиной, в том числе проживание здесь членов семьи;
- пребывание в Украине не менее 183 дней за год, если предыдущие критерии не дали ответа;
- гражданство Украины как последний критерий;
- регистрация ФОП или самостоятельное определение основного места проживания в Украине, что уже достаточно для резидентства.
Украинцы за границей и удалённая работа
Временная защита и резидентство
По позиции ДПС, пребывание за границей и получение временной защиты не являются единственным основанием считать человека нерезидентом. Если в Украине остались жильё, семья или бизнес, лицо обычно остаётся резидентом, даже если прожило за границей весь год.
Человек может одновременно быть резидентом двух стран, потому что каждая применяет собственные правила. В таком случае статус определяют по статье конвенции о резидентстве, а спорные случаи налоговые органы двух государств решают по процедуре взаимного согласования на основании поданных документов.
Помощь от иностранных государств
Помощь, которую украинцы под временной защитой получают от иностранных государств, их государственных фондов и благотворительных организаций, не включается в налогооблагаемый доход до отмены военного положения. Если у человека были только такие выплаты, декларацию за него подавать не нужно, и это прямо подтверждает налоговая служба.
ФОП для удалённой работы
Те, кто из Украины предоставляет услуги иностранным компаниям, часто работают как ФОП 3 группы вместо получения дохода как физическое лицо. Ставка единого налога составляет 5% дохода, військовий збір 1%, а ЄСВ платят ежеквартально с минимальной суммы 1 902,34 грн в месяц.
Лимит дохода 3 группы в 2026 году составляет 10 091 049 грн. Регистрация ФОП делает человека резидентом Украины, а иностранный налог в счёт единого не засчитывается.
Конвенции об избежании двойного налогообложения
Как работают конвенции
Конвенция определяет, какая страна облагает доход и как вторая устраняет двойное налогообложение. Для зарплаты общее правило такое: если человек физически работает в другой стране, эта страна облагает доход, а Украина как страна резидентства зачтёт уплаченный там налог.
Зачёт в Украине возможен только при действующей конвенции, ратифицированной Верховной Радой. Без конвенции иностранный налог не уменьшает украинского, и человек фактически платит дважды.
Страны с конвенциями
Актуальный перечень действующих соглашений ведёт Міністерство фінансів, и в нём более 70 стран. Среди них Польша, Чехия, Германия, Италия, Испания, США и Канада.
С Польшей действует конвенция 1993 року, с Германией соглашение от 3 липня 1995 року. 19 травня 2026 року страны подписали новое соглашение, однако оно заменит старое лишь после вступления в силу, поэтому до того применяется соглашение 1995 року.
В таблице приведён условный пример для резидента Украины, который заработал за границей эквивалент 400 000 грн. Суммы иностранного налога упрощены, потому что реальная нагрузка зависит от местных льгот.
| Страна | Налог за границей | Налог в Украине | К доплате |
|---|---|---|---|
| Польша | 48 000 грн (12%) | 72 000 грн ПДФО + 20 000 грн ВЗ | 24 000 грн ПДФО + 20 000 грн ВЗ = 44 000 грн |
| Германия | 80 000 грн (20%) | 72 000 грн ПДФО + 20 000 грн ВЗ | 0 грн ПДФО + 20 000 грн ВЗ = 20 000 грн |
| Чехия | 60 000 грн (15%) | 72 000 грн ПДФО + 20 000 грн ВЗ | 12 000 грн ПДФО + 20 000 грн ВЗ = 32 000 грн |
Справка об уплате налога за границей
Главным документом для зачёта является справка иностранного налогового органа о сумме дохода и уплаченного налога. Справка от работодателя или банковская выписка её не заменяют.
Документ должен быть легализован или заверен апостилем, если международный договор не отменяет это требование. К нему добавляют перевод на украинский язык, а нужно ли оформление для конкретной страны, лучше уточнить в податковій до подачи декларации.
Зачёт иностранного налога
Условия зачёта
По пункту 170.11.2 кодекса резидент может уменьшить годовое обязательство по ПДФО на налог, уплаченный за границей. Для этого нужны действующая конвенция с страной источника дохода и документы, оформленные в соответствии со статьёй 13 кодекса.
Зачисляют только налоги на доходы. Налоги на имущество и капитал, ПДВ и другие косвенные налоги по пункту 170.11.3 не учитывают.
Ограничение суммы
Сумма зачёта не может превышать налога, который человек должен был бы заплатить в Украине с того же дохода. Если за границей налог выше 18%, разницу Украина не возвращает, а если ниже, разницу доплачивают до 18%.
Військовий збір по позиции налоговой службы на сумму иностранного налога не уменьшается. Поэтому 5% от иностранного дохода резидент платит даже тогда, когда полностью закрыл ПДФО за счёт налога, уплаченного за границей.
Документы для зачёта
Процедура зачёта состоит из нескольких последовательных шагов. Их удобно выполнять в таком порядке:
- Проверьте, есть ли действующая конвенция со страной, где получен доход.
- Получите справку иностранного налогового органа о доходе и уплаченном налоге за год.
- Легализуйте справку или поставьте апостиль, если этого требует договор, и переведите её на украинский.
- Перерассчитайте доход и налог в гривни по курсу НБУ на дату получения дохода.
- Заполните декларацию с графой об иностранном доходе и графой о сумме налога к зачислению.
- Добавьте копии справки и перевода к декларации и уплатите остаток ПДФО и військовий збір.
Декларирование иностранных доходов
Сроки подачи и уплаты
Декларацию за 2026 рік подают до 1 травня 2027 року, а поскольку этот день приходится на субботу, безопаснее подать её до 30 квітня. Обязательства уплачивают до 31 липня 2027 року, бо 1 серпня є неділею.
Если справки из‑за границы ещё нет, можно подать в налоговую по месту учёта заявление о переносе срока подачи декларации до 31 грудня 2027 року. Из‑за границы декларацию подают через Електронний кабінет или почтой не позднее чем за 5 дней до конца срока.
Перерасчёт по курсу НБУ
Доход в иностранной валюте пересчитывают в гривни по официальному курсу НБУ на дату начисления или фактического получения. Для ежемесячной зарплаты курс берут отдельно для каждой выплаты, а не средний за год.
Типичные ошибки
Чаще всего считают, что налог за границей освобождает от декларации в Украине, хотя резидент подаёт её даже тогда, когда к доплате только військовий збір. Также налог засчитывают без официальной справки, только по расчётному листу работодателя, или забывают про проценты на иностранных счетах.
Штрафы и проверки за незадекларированные иностранные доходы
Штрафы
За неподачу декларации штраф составляет 340 грн, а за повторное нарушение в течение года 1 020 грн. Если задекларированный налог не уплачен вовремя, действует штраф 5% при задержке до 30 дней и 10% при большей задержке, а после 90 дней начисляется пеня.
Доначисления
Если ДПС самостоятельно выявит незадекларированный иностранный доход, она доначислит ПДФО и військовий збір. Кроме налога начисляют штраф 10% от суммы доначисления (25%, если ДПС докажет умысел) и пеню.
Данные CRS
Украина получает данные о счетах своих резидентов в иностранных банках по стандарту CRS, и первый такой обмен состоялся у вересні 2024 року. Информацию о остатках, процентах и дивидендах ДПС сравнивает с декларациями, а по наказу Мінфіну №316 від 15.06.2026 з 1 липня 2026 року діють правила CRS 2.0 с более широким перечнем данных.
Распространённые вопросы
Нужно ли платить налог с зарплаты в Польше?
Если вы резидент Украины, зарплату в Польше нужно задекларировать и доплатить разницу до 18% ПДФО, а также 5% військового збору. Если же центр жизненных интересов переместился в Польшу и вы там налоговый резидент по конвенции, в Украине этот доход не декларируют.
Как получить справку об уплаченном налоге?
Справку выдаёт налоговый орган страны, где уплачен налог, обычно по запросу через онлайн‑кабинет или в отделении. После получения документ при необходимости легализуют и переводят на украинский.
Что делать, если я нерезидент?
Нерезидент не декларирует иностранные доходы в Украине, но платит налог с украинских доходов, например с аренды квартиры. Чтобы подтвердить статус, стоит иметь справку о налоговом резидентстве другой страны, потому что украинские банки и налоговая могут её запросить.
Облагается ли помощь для беженцев?
Нет, помощь от иностранных государств, их фондов и благотворительных организаций украинцам под временной защитой не облагается налогом до отмены военного положения. Декларировать её не нужно, если других иностранных доходов у вас не было.