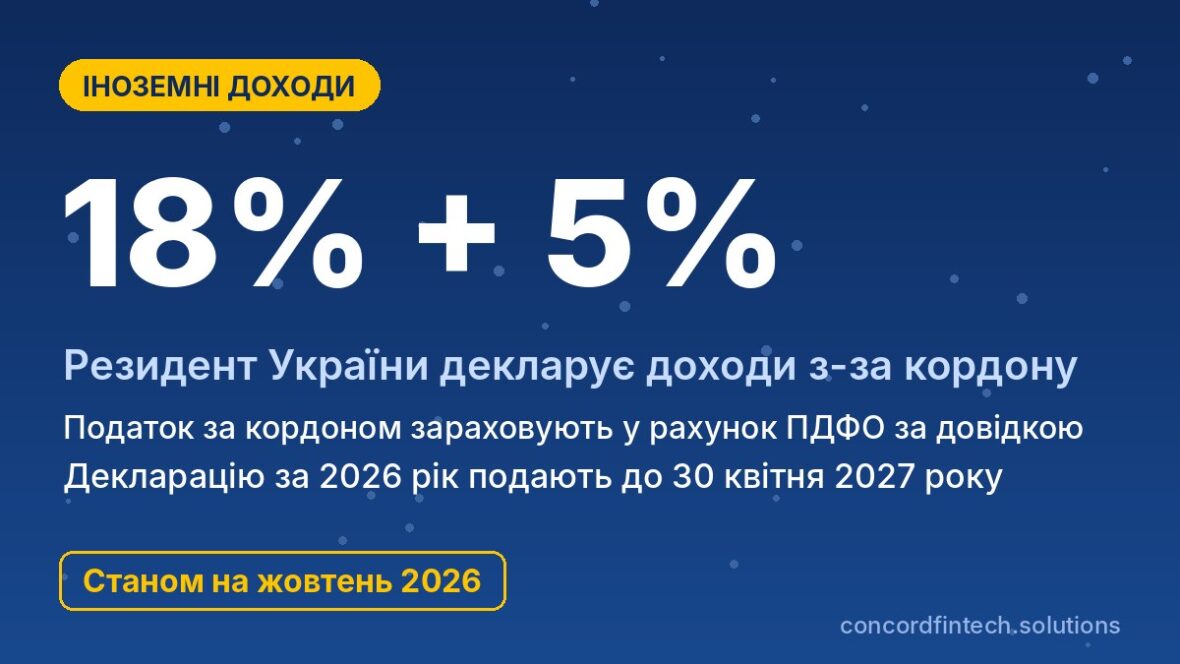
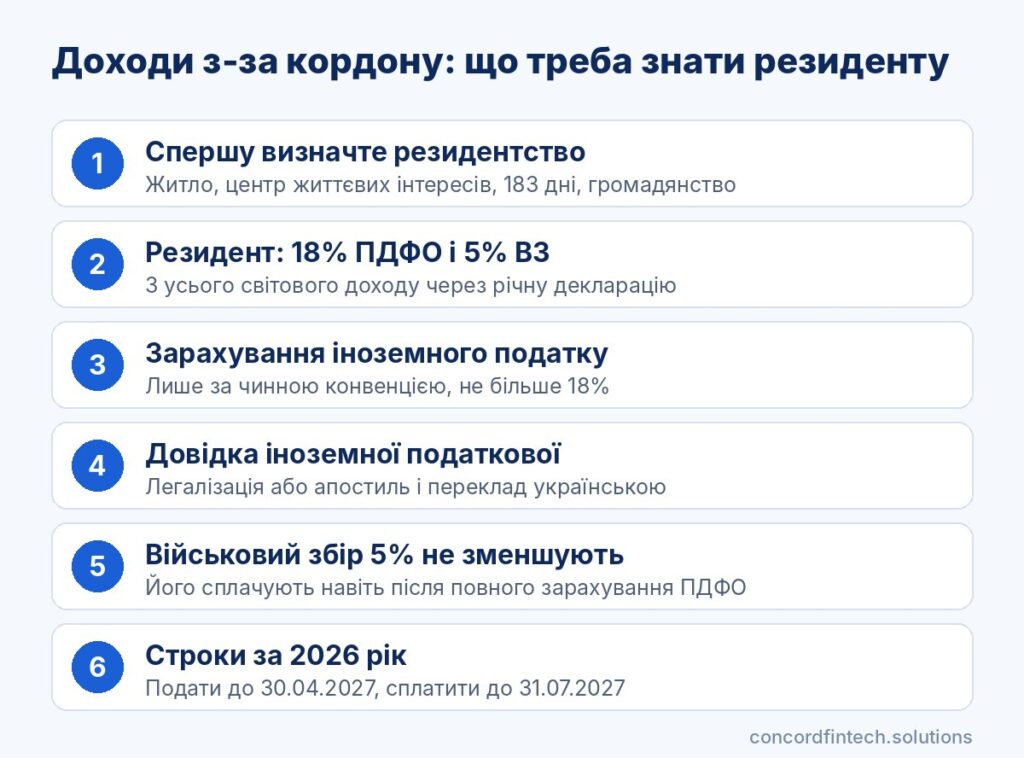
Якщо ви залишаєтеся податковим резидентом України, то доходи з-за кордону у 2026 році оподатковуються в Україні: 18% ПДФО і 5% військового збору через річну декларацію. Податок, уже сплачений в іншій країні, можна зарахувати в рахунок українського ПДФО, але лише за наявності чинної конвенції та довідки іноземного податкового органу.
Нерезиденти іноземні доходи в Україні не декларують. Тому спершу треба з’ясувати, чи ви резидент України за правилами Податкового кодексу.
Хто має сплачувати податок з іноземних доходів
Податкові резиденти України
Резидент сплачує податок з усього світового доходу, тобто з доходів в Україні та в будь-якій іншій країні. За підпунктом 14.1.55 Податкового кодексу іноземним вважається дохід від діяльності за межами митної території України, зокрема зарплата за трудовим договором і винагорода за цивільно-правовим договором.
Такий дохід включають до загального річного оподатковуваного доходу за пунктом 170.11 і оподатковують за ставкою 18%. Окремо нараховують 5% військового збору, тож без зарахування загальне навантаження становить 23%.
Нерезиденти і доходи з українських джерел
Нерезидент сплачує податок в Україні лише з доходів, отриманих з українських джерел. Це може бути зарплата від українського роботодавця, оренда квартири в Україні або продаж майна, і з таких доходів податок зазвичай утримує податковий агент.
Як визначити резидентство
Підпункт 14.1.213 кодексу задає послідовність критеріїв, які перевіряють по черзі, доки один із них не дасть відповідь. Перебування за кордоном понад 183 дні саме по собі не робить людину нерезидентом, бо цей критерій застосовують лише тоді, коли попередні не спрацювали.
Ознаки податкового резидентства України кодекс перелічує в певному порядку. Ось вони:
- місце проживання в Україні, а якщо житло є і за кордоном, то місце постійного проживання;
- центр життєвих інтересів, тобто тісніші особисті та економічні зв’язки з Україною, зокрема проживання тут членів сім’ї;
- перебування в Україні не менше 183 днів за рік, якщо попередні критерії не дали відповіді;
- громадянство України як останній критерій;
- реєстрація ФОП або самостійне визначення основного місця проживання в Україні, що вже достатньо для резидентства.
Українці за кордоном і віддалена робота
Тимчасовий захист і резидентство
За позицією ДПС, перебування за кордоном і отримання тимчасового захисту не є єдиною підставою вважати людину нерезидентом. Якщо в Україні залишилися житло, сім’я або бізнес, особа зазвичай лишається резидентом, навіть якщо прожила за кордоном увесь рік.
Людина може одночасно бути резидентом двох країн, бо кожна застосовує власні правила. У такому разі статус визначають за статтею конвенції про резидентство, а спірні випадки податкові органи двох держав вирішують за процедурою взаємного узгодження на підставі поданих документів.
Допомога від іноземних держав
Допомога, яку українці під тимчасовим захистом отримують від іноземних держав, їхніх державних фондів і благодійних організацій, не включається до оподатковуваного доходу до скасування воєнного стану. Якщо людина мала лише такі виплати, декларацію за неї подавати не потрібно, і це прямо підтверджує податкова служба.
ФОП для віддаленої роботи
Ті, хто з України надає послуги іноземним компаніям, часто працюють як ФОП 3 групи замість отримання доходу як фізособа. Ставка єдиного податку становить 5% доходу, військовий збір 1%, а ЄСВ сплачують щокварталу з мінімальної суми 1 902,34 грн на місяць.
Ліміт доходу 3 групи у 2026 році становить 10 091 049 грн. Реєстрація ФОП робить людину резидентом України, а іноземний податок у рахунок єдиного не зараховується.
Конвенції про уникнення подвійного оподаткування
Як працюють конвенції
Конвенція визначає, яка країна оподатковує дохід і як друга усуває подвійне оподаткування. Для зарплати загальне правило таке: якщо людина фізично працює в іншій країні, ця країна оподатковує дохід, а Україна як країна резидентства зараховує сплачений там податок.
Зарахування в Україні можливе лише за чинною конвенцією, ратифікованою Верховною Радою. Без конвенції іноземний податок не зменшує українського, і людина фактично платить двічі.
Країни з конвенціями
Актуальний перелік чинних угод веде Міністерство фінансів, і в ньому понад 70 країн. Серед них Польща, Чехія, Німеччина, Італія, Іспанія, США і Канада.
З Польщею діє конвенція 1993 року, з Німеччиною угода від 3 липня 1995 року. 19 травня 2026 року країни підписали нову угоду, проте вона замінить стару лише після набрання чинності, тому до того застосовують угоду 1995 року.
У таблиці наведено умовний приклад для резидента України, який заробив за кордоном еквівалент 400 000 грн. Суми іноземного податку спрощені, бо реальне навантаження залежить від місцевих пільг.
| Країна | Податок за кордоном | Податок в Україні | До доплати |
|---|---|---|---|
| Польща | 48 000 грн (12%) | 72 000 грн ПДФО + 20 000 грн ВЗ | 24 000 грн ПДФО + 20 000 грн ВЗ = 44 000 грн |
| Німеччина | 80 000 грн (20%) | 72 000 грн ПДФО + 20 000 грн ВЗ | 0 грн ПДФО + 20 000 грн ВЗ = 20 000 грн |
| Чехія | 60 000 грн (15%) | 72 000 грн ПДФО + 20 000 грн ВЗ | 12 000 грн ПДФО + 20 000 грн ВЗ = 32 000 грн |
Довідка про сплату податку за кордоном
Головним документом для зарахування є довідка іноземного податкового органу про суму доходу і сплаченого податку. Довідка від роботодавця чи банківська виписка її не замінює.
Документ має бути легалізований або засвідчений апостилем, якщо міжнародний договір не скасовує цю вимогу. До нього додають переклад українською мовою, а чи потрібна легалізація для конкретної країни, краще уточнити в податковій до подання декларації.
Зарахування іноземного податку
Умови зарахування
За пунктом 170.11.2 кодексу резидент може зменшити річне зобов’язання з ПДФО на податок, сплачений за кордоном. Для цього потрібні чинна конвенція з країною джерела доходу і документи, оформлені відповідно до статті 13 кодексу.
Зараховують лише податки на доходи. Податки на майно і капітал, ПДВ та інші непрямі податки за пунктом 170.11.3 не враховують.
Обмеження суми
Сума зарахування не може перевищувати податку, який людина мала б сплатити в Україні з того самого доходу. Якщо за кордоном податок вищий за 18%, різницю Україна не повертає, а якщо нижчий, різницю доплачують до 18%.
Військовий збір за позицією податкової служби на суму іноземного податку не зменшується. Тому 5% від іноземного доходу резидент сплачує навіть тоді, коли повністю закрив ПДФО за рахунок податку, сплаченого за кордоном.
Документи для зарахування
Процедура зарахування складається з кількох послідовних кроків. Їх зручно виконувати в такому порядку:
- Перевірте, чи є чинна конвенція з країною, де отримано дохід.
- Отримайте довідку іноземного податкового органу про дохід і сплачений податок за рік.
- Легалізуйте довідку або поставте апостиль, якщо цього вимагає договір, і перекладіть її українською.
- Перерахуйте дохід і податок у гривні за курсом НБУ на дату отримання доходу.
- Заповніть декларацію з рядком про іноземний дохід і рядком про суму податку до зарахування.
- Додайте копії довідки та перекладу до декларації і сплатіть залишок ПДФО та військовий збір.
Декларування іноземних доходів
Строки подання і сплати
Декларацію за 2026 рік подають до 1 травня 2027 року, а оскільки цей день припадає на суботу, безпечніше подати її до 30 квітня. Зобов’язання сплачують до 31 липня 2027 року, бо 1 серпня є неділею.
Якщо довідки з-за кордону ще немає, можна подати до податкової за місцем обліку заяву про перенесення строку подання декларації до 31 грудня 2027 року. З-за кордону декларацію подають через Електронний кабінет або поштою не пізніше ніж за 5 днів до кінця строку.
Перерахунок за курсом НБУ
Дохід в іноземній валюті перераховують у гривні за офіційним курсом НБУ на дату нарахування або фактичного отримання. Для щомісячної зарплати курс беруть окремо для кожної виплати, а не середній за рік.
Типові помилки
Найчастіше вважають, що податок за кордоном звільняє від декларації в Україні, хоча резидент подає її навіть тоді, коли до доплати лише військовий збір. Також податок зараховують без офіційної довідки, лише за розрахунковим листом роботодавця, або забувають про відсотки на іноземних рахунках.
Штрафи і перевірки за незадекларовані іноземні доходи
Штрафи
За неподання декларації штраф становить 340 грн, а за повторне порушення протягом року 1 020 грн. Якщо задекларований податок не сплачено вчасно, діє штраф 5% при затримці до 30 днів і 10% при більшій затримці, а після 90 днів нараховується пеня.
Донарахування
Якщо ДПС самостійно виявить незадекларований іноземний дохід, вона донарахує ПДФО і військовий збір. Крім податку, нараховують штраф 10% від суми донарахування (25%, якщо ДПС доведе умисел) та пеню.
Дані CRS
Україна отримує дані про рахунки своїх резидентів в іноземних банках за стандартом CRS, і перший такий обмін відбувся у вересні 2024 року. Інформацію про залишки, відсотки і дивіденди ДПС порівнює з деклараціями, а за наказом Мінфіну №316 від 15.06.2026 з 1 липня 2026 року діють правила CRS 2.0 з ширшим переліком даних.
Поширені запитання
Чи треба платити податок з зарплати в Польщі?
Якщо ви резидент України, зарплату в Польщі треба задекларувати і доплатити різницю до 18% ПДФО, а також 5% військового збору. Якщо ж центр життєвих інтересів перемістився до Польщі і ви там податковий резидент за конвенцією, в Україні цей дохід не декларують.
Як отримати довідку про сплачений податок?
Довідку видає податковий орган країни, де сплачено податок, зазвичай за запитом через онлайн-кабінет або у відділенні. Після отримання документ за потреби легалізують і перекладають українською.
Що робити, якщо я нерезидент?
Нерезидент не декларує іноземні доходи в Україні, але сплачує податок з українських доходів, наприклад з оренди квартири. Щоб підтвердити статус, варто мати довідку про податкове резидентство іншої країни, бо українські банки та податкова можуть її запитати.
Чи оподатковується допомога для біженців?
Ні, допомога від іноземних держав, їхніх фондів і благодійних організацій українцям під тимчасовим захистом не оподатковується до скасування воєнного стану. Декларувати її не потрібно, якщо інших іноземних доходів у вас не було.