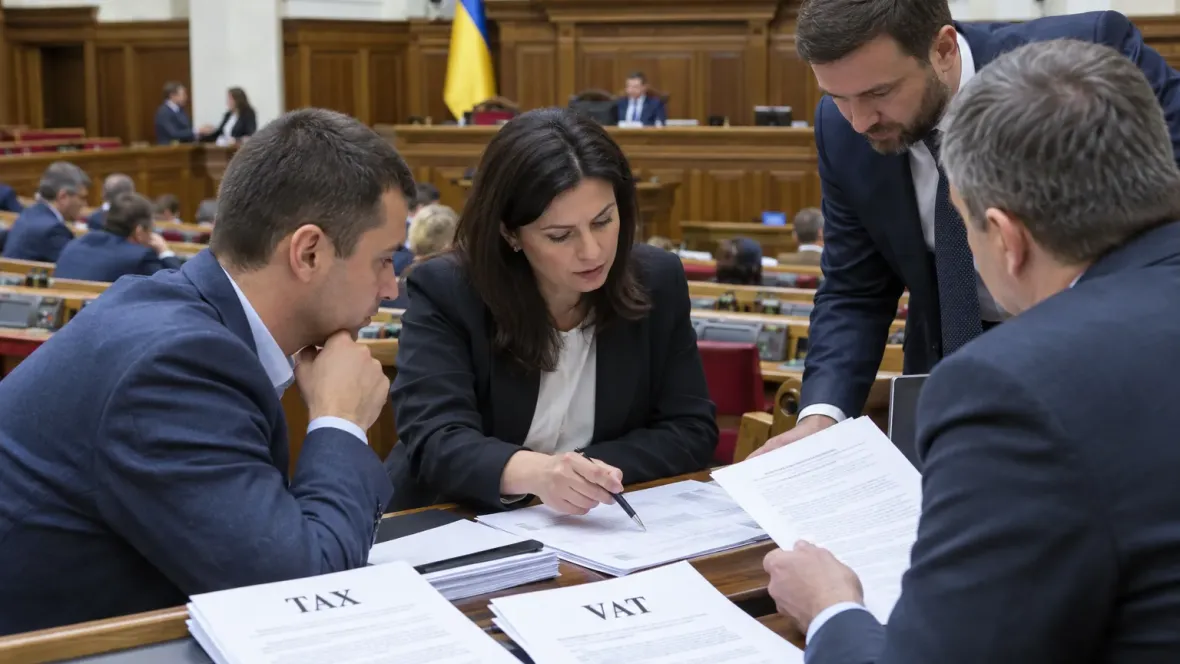
Комітет Верховної Ради з питань фінансів, податкової та митної політики рекомендував парламенту ухвалити в другому читанні та в цілому законопроєкт № 16037-д, який передбачає спрощення адміністрування податку на додану вартість.
Зміни в процедурі перевірок і звітності
Проєкт підвищує поріг для позапланових документальних перевірок щодо декларування бюджетного відшкодування та/або від’ємного значення ПДВ зі 100 тис. грн до 1 млн грн. Також запропоновано надати платникам ПДВ — ФОПам можливість самостійно обирати звітний період: щомісяця або щокварталу.
Документ передбачає розширення можливостей електронного кабінету платника податків із автоматичним попереднім заповненням звітності та податкових накладних. Запроваджуються нові правила складання зведених податкових накладних: одну зведену накладну можна складати не пізніше останнього дня місяця при постачанні особам, які не є платниками ПДВ.
- Підвищення порогу для позапланових перевірок зі 100 тис. грн до 1 млн грн.
- ФОПи-платники ПДВ зможуть обирати звітний період — щомісяця або щокварталу.
- Автоматичне попереднє заповнення звітності та податкових накладних в електронному кабінеті.
- Правила зведених податкових накладних — одна зведена накладна до останнього дня місяця при постачанні неплатникам ПДВ.
- Механізм стимулювання добровільної сплати зобов’язань, нарахованих за результатами документальних перевірок у період дії воєнного стану.
- Спрощення перенесення від’ємного значення ПДВ при перетворенні юрособи за умови своєчасної перереєстрації без документальної перевірки.
- Тимчасове послаблення обмежень на придбання акцизних марок без урахування антифорстолінгових обмежень.
- Узгодження норм податкового законодавства зі змінами у сфері іпотечних облігацій після набрання чинності Законом України «Про сек’юритизацію та облігації з покриттям».
Додаткові поправки щодо технічних вимог і оподаткування продажу авто
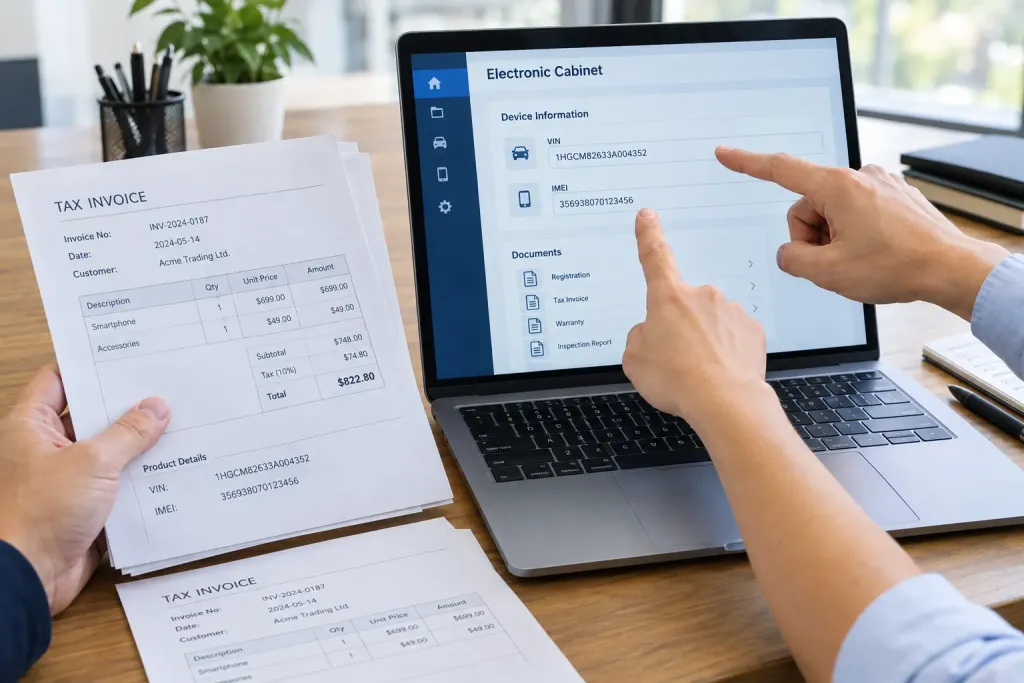
Під час доопрацювання враховано поправки про особливості заповнення податкових накладних за операціями з постачання транспортних засобів та телефонів — обов’язкове зазначення VIN-кодів та IMEI. Ця вимога додана до положень про складення податкових накладних.
Також додано положення щодо оподаткування доходів фізичних осіб від продажу транспортних засобів з урахуванням строку перебування у власності платника. Виняток зроблено для випадків отримання транспортного засобу у спадщину.