
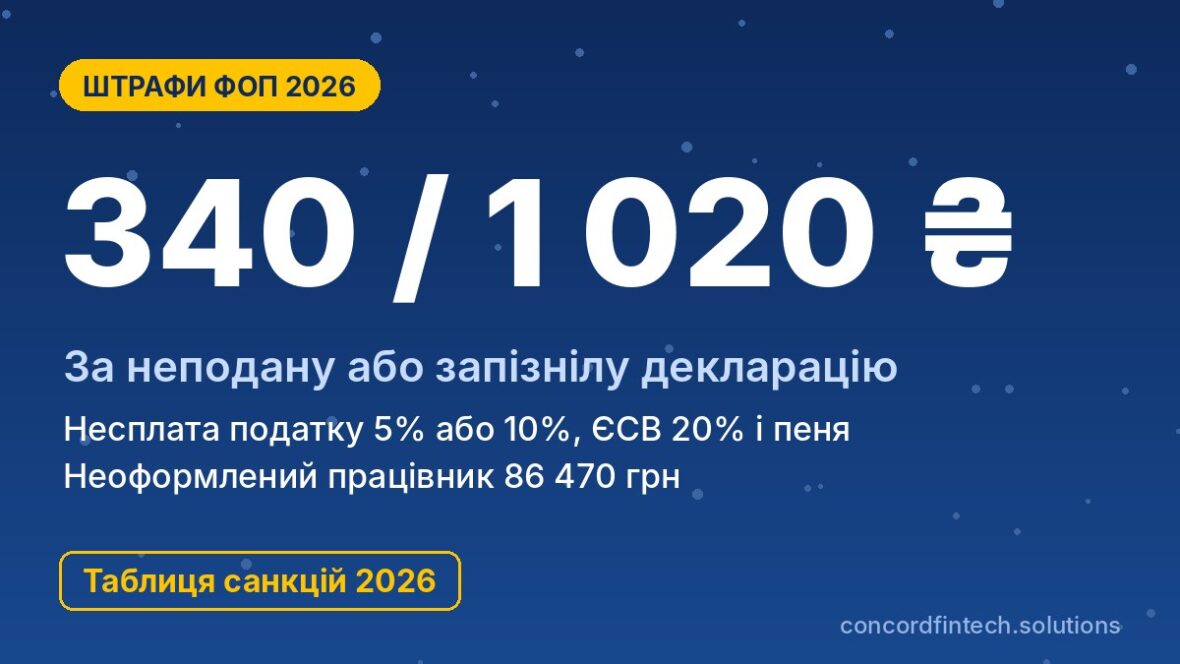
В 2026 році ФОП чаще всего штрафуют за три вещи: опоздание с декларацией (340 грн, повторно в течение года 1 020 грн), просроченную уплату налога (5% или 10% от суммы долга плюс пеня) и неуплату ЄСВ (20% недоимки и пеня 0,1% за каждый день). Самые дорогостоящие нарушения - продажа без чека (100% и 150% от суммы) и неоформленные работники (86 470 грн за каждого).
Льготы воєнного стану в 2026 році уже не отменяют штрафы автоматически. Они действуют только тогда, когда плательщик доказал невозможность выполнить обязанность или сам исправил ошибку за воєнный период. Ниже собрана сводная таблица и порядок действий после решения налоговой.
Как рассчитываются штрафы и пеня для ФОП
Фиксированные и процентные штрафы
Фиксированные штрафы прописаны в гривнах и не зависят от суммы налога, например 340 грн за неподанную декларацию. Процентные считают от суммы долга, занижения или продажи без чека, поэтому именно они дают наибольшие суммы.
Ключевые правила начисления санкций помогают заранее оценить риск. Вот что важно знать:
- штраф применяют за каждое нарушение отдельно, а повторное стоит дороже;
- налоговые штрафы ДПС накладывает через податкове повідомлення-рішення (ППР), административные по КУпАП оформляют протоколом;
- пеня начисляется ежедневно, пока долг не погашен;
- уплата штрафа не освобождает от обязанности подать отчёт и уплатить сам налог.
Пеня: 100% или 120% облікової ставки НБУ
Размер пени по ст. 129 Податкового кодексу зависит от того, кто определил долг. Если ФОП сам задекларировал налог, но не уплатил, пеня начисляется после 90 календарных дней просрочки с расчёта 100% годовых облікової ставки НБУ. Для сумм, доначисленных проверкой, пеня идёт с первого робочего дня после срока в ППР по ставке 120%.
Станом на середину жовтня 2026 року облікова ставка НБУ становить 16% (діє з 18 вересня 2026 року). На долг 10 000 грн после 90 дней просрочки за каждые 30 дней набегает около 131,5 грн пени (10 000 × 16% ÷ 365 × 30).
Привязка к МЗП и необлагаемому минимуму
Штрафы Податкового кодексу установлены в твёрдых суммах и от МЗП не зависят. Зато санкции Держпраці по ст. 265 КЗпП считаются в минимальных зарплатах на момент выявления нарушения, а в 2026 році МЗП становить 8 647 грн.
Административные штрафы КУпАП привязаны к неоподатковуваному мінімуму доходів громадян, который для штрафов равен 17 грн. Поэтому админштрафы для ФОП невелики, кроме штрафов за отказ в оплате картой.
Штрафы за отчётность
Сводная таблица штрафов для ФОП у 2026 році
Таблица объединяет основные санкции для ФОП на упрощённой системе, в том числе как работодателя. Суммы приведены при МЗП 8 647 грн и минимуме 17 грн.
| Нарушение | Штраф | Сумма у грн 2026 | Норма закона | Льготы воєнного стану |
|---|---|---|---|---|
| Непредставление или опоздание декларации | Фиксированный | 340, повторно протягом року 1 020 | п. 120.1 ПКУ | При неможливості виконання |
| Непредставление налогового расчёта (ФОП с работниками) | Фиксированный | 1 020, повторно 2 040 | п. 119.1 ПКУ | При неможливості виконання |
| Самоисправление через уточняющую декларацию | 3% недоплаты | Залежить від суми | п. 50.1 ПКУ | Без санкцій за воєнні періоди |
| Самоисправление в следующей декларации | 5% недоплаты | Залежить від суми | п. 50.1 ПКУ | Без санкцій за воєнні періоди |
| Занижение налога, виявлене проверкой | 10%, умышленно 25%, повторно умышленно 50% | Залежить від суми | ст. 123 ПКУ | Скасування при сплаті за 30 днів |
| Задержка уплаты до 30 дней | 5% боргу | Залежить від суми | п. 124.1 ПКУ | При неможливості виконання |
| Задержка уплаты понад 30 днів | 10% боргу | Залежить від суми | п. 124.1 ПКУ | При неможливості виконання |
| Пеня за простроченный налог | 100% або 120% облікової ставки НБУ | Близько 131,5 за 30 днів на 10 000 | ст. 129 ПКУ | Немає загальної |
| Неуплата ЄСВ | 20% недоїмки і пеня 0,1% за день | Залежить від суми | ч. 11 ст. 25 Закону № 2464-VI | Немає для порушень з 01.08.2023 |
| Неуплата ЄСВ (адмінштраф) | Адміністративний | 680-1 360, повторно 2 550-5 100 | ст. 165-1 КУпАП | Немає |
| Невыдача чека, продаж без ПРРО | 100%, наступні 150% | Сума продажу | ст. 17 Закону № 265/95-ВР | Пільгові 25% і 50% діяли до 31.07.2025 |
| Відмова прийняти оплату карткою | Адміністративний | 1 700-3 400, повторно 8 500-17 000 | ст. 155-1 КУпАП | Немає |
| Перевищення ліміту доходу на ЄП | 15% суми перевищення | Залежить від суми | п. 293.4 ПКУ | Немає |
| Неутримання або неуплата ПДФО з зарплати | 25%, повторно 50%, далі 75% | Залежить від суми | п. 127.1 ПКУ | Немає |
| Неоформлений працівник | 10 МЗП, повторно 30 МЗП | 86 470, повторно 259 410 | ст. 265 КЗпП | Для ЄП 1-3 груп попередження |
| Зарплата нижче мінімальних гарантій | 2 МЗП за працівника | 17 294 | ст. 265 КЗпП | Немає |
| Затримка зарплати понад місяць | 3 МЗП | 25 941 | ст. 265 КЗпП | Немає |
Непредставление или опоздание декларации
За каждое непредставление или несвоевременное представление декларации плательщика єдиного податку п. 120.1 ПКУ предусматривает 340 грн. Штраф одинаков для квартальной декларации 3 группы и годовой 1-2 групп, а нарушением считается даже один день опоздания.
Например, декларацию 3 групи за III квартал 2026 року нужно было подать до 9 листопада 2026 року. Если ФОП подал её позже, налоговая имеет право применить штраф 340 грн, но сама декларация всё равно обязательна.
Повторное нарушение в течение года
Если в течение 365 дней предприниматель снова опоздал или не представил декларацию, штраф вырастает до 1 020 грн. Для 3 групи два опоздания подряд дают 340 грн плюс 1 020 грн.
ФОП-работодатель также подаёт податковий розрахунок за работников. За его непредставление п. 119.1 ПКУ устанавливает 1 020 грн, а за повторное нарушение в течение года 2 040 грн.
Ошибки в декларации и самоисправление
Если ФОП сам нашёл ошибку, из-за которой недоплатил налог, он может исправить её до того, как это сделает налоговая. По п. 50.1 ПКУ есть два способа: подать уточняющую декларацию и уплатить недоплату плюс 3% штрафа или показать недоплату в следующей декларации со штрафом 5%.
Ошибку, из-за которой налог не занижен, исправляют без штрафа. Штрафа нет и тогда, когда новую декларацию подано ещё до граничного срока отчётности.
Штрафы за несвоевременную уплату налогов
Просрочка до 30 дней
Если задекларированный единый налог или військовий збір уплачен с опозданием до 30 календарных дней включительно, штраф составляет 5% погашенной суммы долга. С 2021 року эту санкцию визначає п. 124.1 ПКУ, а не стаття 126, як було раніше.
ФОП 1-2 груп платят налог авансом до 20 числа текущего месяца, и опоздание фиксируется автоматически. Помогает автоплатёж в банке или уплата за квартал вперёд.
Более 30 дней
Задержка более чем на 30 календарных дней стоит 10% суммы долга. Если налоговая докажет умысел, штраф составляет 25%, а повторное умышленное нарушение в течение 1 095 днів или просрочка более 90 дней может стоить 50%.
После 90 дней к штрафу добавляется пеня по 100% облікової ставки НБУ. Далее ДПС может направить податкове вимогу и начать взыскание.
Неуплата ЄСВ
Мінімальний ЄСВ у 2026 році становить 1 902,34 грн на місяць, сплата щокварталу до 19 числа місяця після кварталу. Якщо внесок не сплачено вчасно, ч. 11 ст. 25 Закону № 2464-VI передбачає штраф 20% недоїмки та пеню 0,1% за кожен день прострочення.
Пільга зі списанням пені та без штрафів за ЄСВ стосувалася порушень до 31 липня 2023 року. З 1 серпня 2023 року санкції застосовують у звичайному порядку, а розстрочення боргу з ЄСВ немає.
Штрафы за ПРРО и расчёты наличными
Невыдача чека
За продажу без фискального чека или чек на неполную сумму штраф составляет 100% стоимости товара за первое нарушение и 150% за каждое последующее. Полные размеры действуют с 1 серпня 2025 року, після перехідного періоду зі штрафами 25% і 50%.
Каждая продажа без чека - отдельное нарушение. Две покупки по 2 000 грн без чеков обойдутся в 5 000 грн штрафа.
Незарегистрированный ПРРО
Расчёт через кассу, яку не зареєстровано у податковій або не переведено у фіскальний режим, прирівнюється до расчёта без кассы. Санкции такие же, 100% и 150%, поэтому бесплатный «ПРРО ДПС» нужно зареєструвати за формою 1-ПРРО до первой продажи.
Отказ в безналичной оплате
ФОП 2-3 груп, которые обязаны принимать оплату картой, за отказ рискуют административным штрафом по ст. 155-1 КУпАП. Первое нарушение стоит от 1 700 до 3 400 грн, повторное в течение года от 8 500 до 17 000 грн.
Для 1 групи, торговых автоматов и передвижной торговли это обязательство отложено до трёх месяцев после завершения воєнного стану. Следовательно, для них эта санкция в 2026 році пока не действует.
Штрафы за превышение лимита и нарушение условий ЄП
15% на сумму превышения
Лимиты дохода у 2026 році становлять 1 444 049 грн для 1 групи, 7 211 598 грн для 2 групи і 10 091 049 грн для 3 групи. Доход сверх лимита облагается по ставке 15%, а с следующего квартала ФОП должен перейти на другую группу или общую систему.
Например, ФОП 2 групи с доходом 7 311 598 грн заплатит 15 000 грн с превышения в 100 000 грн. Без перехода на другую группу проблема повторится.
Деятельность, запрещённая на ЄП
Доход от видов деятельности, которые не разрешены для выбранной группы, тоже облагается по ставке 15%. Поэтому перед новым направлением работы стоит проверить КВЕДи и ограничения своей группы.
Расчёты в неденежной форме
Упрощённая система предполагает расчёты только деньгами, наличными или безналично. Бартер, оплата товаром или взаимозачёт могут привести к налогу 15% с такого дохода, поэтому лучше оформить два договора с оплатой на счёт.
Штрафы ФОП‑работодателя
Неоформленный работник
Самый большой штраф в трудовом законодательстве касается фактического допуска человека к работе без трудового договора. По ст. 265 КЗпП он составляет 10 МЗП, то есть 86 470 грн за каждого работника, а повторное нарушение в течение двух лет стоит 30 МЗП, или 259 410 грн.
Для ФОП на єдиному податку 1-3 груп закон предусматривает предупреждение вместо штрафа. Однако остаются налоговые риски: доначисление ПДФО, військового збору, ЄСВ и возможный штраф 25% за п. 127.1 ПКУ.
Зарплата ниже МЗП
Несоблюдение минимальных государственных гарантий в оплате труда стоит 2 МЗП, то есть 17 294 грн за каждого работника. Речь о зарплате ниже 8 647 грн за полный месяц, а при неполном рабочем времени минимум считают пропорционально часам.
Несвоевременная выплата зарплаты
Задержка зарплаты более чем на месяц или выплата не в полном объёме наказывается штрафом 3 МЗП, то есть 25 941 грн. Недопуск инспектора Держпраці стоит столько же, а по проверке неоформленных работников 16 МЗП, или 138 352 грн.
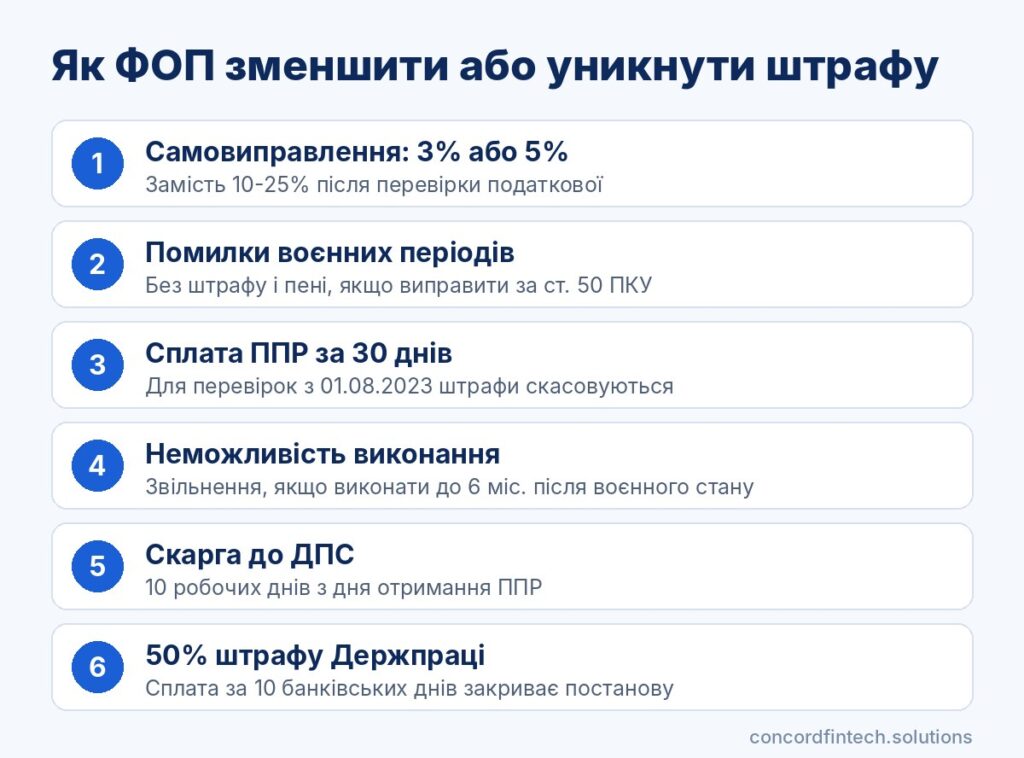
Если работодатель уплатит 50% штрафа Держпраці в течение 10 банковских дней после вручения постановы, она считается исполненной. Нарушение при этом всё равно нужно устранить.
Как уменьшить или оспорить штраф
Самоисправление ошибок
Самоисправление дешевле, чем доначисление от налоговой. Вместо 10-25% по ст. 123 ПКУ плательщик платит 3% или 5%, а за ошибки в отчётных периодах военного положения штраф по п. 50.1 и пеня вообще не применяются, если соблюдён порядок ст. 50 ПКУ.
Исправление нужно подать до начала документальной проверки. После её начала уточнять эти периоды уже нельзя.
Льготы воєнного стану
Общие налоговые каникулы для ФОП не действуют с 1 серпня 2023 року. Действующее правило п. 69 підрозділу 10 розділу XX ПКУ освобождает от ответственности только того, кто не мог выполнить обязанность из‑за воєнного стану и выполнит её в течение шести месяцев после прекращения или отмены воєнного стану.
Невозможность выполнения нужно подтвердить документами. Отдельно для проверок, начатых с 1 серпня 2023 року, действует правило: если доначисленное уплачено в течение 30 дней после получения ППР, штрафы считаются отменёнными, а пеня не начисляется.
Оспаривание ППР
ППР можно оспорить в административном порядке или в суде. Жалобу в ДПС подают в течение 10 робочих днів с дня получения, и на время рассмотрения сумма не считается согласованной.
После получения ППР не стоит ни игнорировать его, ни поспешно платить. Действовать лучше в таком порядке:
- проверьте дату вручения ППР, от неё отсчитываются сроки;
- сверьте сумму с электронным кабинетом и платёжками;
- проверьте, действуют ли льготы воєнного стану или правило 30 дней;
- если штраф необоснован, подайте жалобу до ДПС України в течение 10 робочих днів;
- если штраф обоснован, уплатите его вовремя;
- в случае отказа по жалобе обратитесь в административный суд.
Часто задаваемые вопросы
Какой штраф за несвоевременную подачу декларации ФОП?
За первое опоздание или непредставление декларации штраф составляет 340 грн. Повторное нарушение в течение года стоит 1 020 грн, а сам отчёт подать всё равно нужно.
Как считается пеня за неуплату налогов?
Если ФОП сам задекларировал налог, пеня начисляется после 90 дней просрочки по 100% годовых облікової ставки НБУ за каждый день. Для сумм, доначисленных проверкой, пеня идёт с первого дня после срока в ППР с расчётом 120% облікової ставки.
Действуют ли штрафы для ФОП во время воєнного стану?
Да, с 1 серпня 2023 року штрафы и пеня применяются в обычном порядке. Освобождение возможно при доказанной невозможности выполнить обязанность или при самоисправлении ошибок за воєнні періоди.
Какой штраф за неоформленного работника в 2026 році?
Штраф Держпраці составляет 86 470 грн за каждого работника, а повторное нарушение в течение двух лет стоит 259 410 грн. Для ФОП на єдиному податку 1-3 груп закон предусматривает предупреждение вместо штрафа, но налоговые доначисления за неоформленную зарплату возможны.