
У 2026 році ФОП найчастіше штрафують за три речі: запізнення з декларацією (340 грн, повторно протягом року 1 020 грн), прострочену сплату податку (5% або 10% суми боргу плюс пеня) і несплату ЄСВ (20% недоїмки та пеня 0,1% за кожен день). Найдорожче коштують продаж без чека (100% і 150% суми) та неоформлені працівники (86 470 грн за кожного).
Пільги воєнного стану в 2026 році вже не скасовують штрафи автоматично. Вони діють лише тоді, коли платник довів неможливість виконати обов’язок або сам виправив помилку за воєнний період. Нижче зібрано зведену таблицю і порядок дій після рішення податкової.
Як рахуються штрафи і пеня для ФОП
Фіксовані та відсоткові штрафи
Фіксовані штрафи прописані в гривнях і не залежать від суми податку, як-от 340 грн за неподану декларацію. Відсоткові рахують від суми боргу, заниження чи продажу без чека, тому саме вони дають найбільші суми.
Ключові правила нарахування санкцій допомагають заздалегідь оцінити ризик. Ось що важливо знати:
- штраф застосовують за кожне порушення окремо, а повторне коштує дорожче;
- податкові штрафи ДПС накладає через податкове повідомлення-рішення (ППР), адміністративні за КУпАП оформлюють протоколом;
- пеня нараховується щодня, доки борг не погашено;
- сплата штрафу не звільняє від обов’язку подати звіт і сплатити сам податок.
Пеня: 100% або 120% облікової ставки НБУ
Розмір пені за ст. 129 Податкового кодексу залежить від того, хто визначив борг. Якщо ФОП сам задекларував податок, але не сплатив, пеня нараховується після 90 календарних днів прострочення з розрахунку 100% річних облікової ставки НБУ. Для сум, донарахованих перевіркою, пеня йде з першого робочого дня після строку в ППР за ставкою 120%.
Станом на середину жовтня 2026 року облікова ставка НБУ становить 16% (діє з 18 вересня 2026 року). На борг 10 000 грн після 90 днів прострочення за кожні 30 днів набігає близько 131,5 грн пені (10 000 × 16% ÷ 365 × 30).
Прив’язка до МЗП і неоподатковуваного мінімуму
Штрафи Податкового кодексу встановлені у твердих сумах і від МЗП не залежать. Натомість санкції Держпраці за ст. 265 КЗпП рахуються в мінімальних зарплатах на момент виявлення порушення, а у 2026 році МЗП становить 8 647 грн.
Адміністративні штрафи КУпАП прив’язані до неоподатковуваного мінімуму доходів громадян, який для штрафів дорівнює 17 грн. Тому адмінштрафи для ФОП невеликі, крім штрафів за відмову в оплаті карткою.
Штрафи за звітність
Зведена таблиця штрафів для ФОП у 2026 році
Таблиця об’єднує основні санкції для ФОП на спрощеній системі, зокрема як роботодавця. Суми наведено за МЗП 8 647 грн і мінімумом 17 грн.
| Порушення | Штраф | Сума у грн 2026 | Норма закону | Пільги воєнного стану |
|---|---|---|---|---|
| Неподання або запізнення декларації | Фіксований | 340, повторно протягом року 1 020 | п. 120.1 ПКУ | При неможливості виконання |
| Неподання податкового розрахунку (ФОП з працівниками) | Фіксований | 1 020, повторно 2 040 | п. 119.1 ПКУ | При неможливості виконання |
| Самовиправлення через уточнюючу декларацію | 3% недоплати | Залежить від суми | п. 50.1 ПКУ | Без санкцій за воєнні періоди |
| Самовиправлення в наступній декларації | 5% недоплати | Залежить від суми | п. 50.1 ПКУ | Без санкцій за воєнні періоди |
| Заниження податку, виявлене перевіркою | 10%, умисне 25%, повторне умисне 50% | Залежить від суми | ст. 123 ПКУ | Скасування при сплаті за 30 днів |
| Затримка сплати до 30 днів | 5% боргу | Залежить від суми | п. 124.1 ПКУ | При неможливості виконання |
| Затримка сплати понад 30 днів | 10% боргу | Залежить від суми | п. 124.1 ПКУ | При неможливості виконання |
| Пеня за прострочений податок | 100% або 120% облікової ставки НБУ | Близько 131,5 за 30 днів на 10 000 | ст. 129 ПКУ | Немає загальної |
| Несплата ЄСВ | 20% недоїмки і пеня 0,1% за день | Залежить від суми | ч. 11 ст. 25 Закону № 2464-VI | Немає для порушень з 01.08.2023 |
| Несплата ЄСВ (адмінштраф) | Адміністративний | 680-1 360, повторно 2 550-5 100 | ст. 165-1 КУпАП | Немає |
| Невидача чека, продаж без ПРРО | 100%, наступні 150% | Сума продажу | ст. 17 Закону № 265/95-ВР | Пільгові 25% і 50% діяли до 31.07.2025 |
| Відмова прийняти оплату карткою | Адміністративний | 1 700-3 400, повторно 8 500-17 000 | ст. 155-1 КУпАП | Немає |
| Перевищення ліміту доходу на ЄП | 15% суми перевищення | Залежить від суми | п. 293.4 ПКУ | Немає |
| Неутримання або несплата ПДФО з зарплати | 25%, повторно 50%, далі 75% | Залежить від суми | п. 127.1 ПКУ | Немає |
| Неоформлений працівник | 10 МЗП, повторно 30 МЗП | 86 470, повторно 259 410 | ст. 265 КЗпП | Для ЄП 1-3 груп попередження |
| Зарплата нижче мінімальних гарантій | 2 МЗП за працівника | 17 294 | ст. 265 КЗпП | Немає |
| Затримка зарплати понад місяць | 3 МЗП | 25 941 | ст. 265 КЗпП | Немає |
Неподання або запізнення декларації
За кожне неподання або несвоєчасне подання декларації платника єдиного податку п. 120.1 ПКУ передбачає 340 грн. Штраф однаковий для квартальної декларації 3 групи і річної 1-2 груп, а порушенням вважається навіть один день запізнення.
Наприклад, декларацію 3 групи за III квартал 2026 року треба було подати до 9 листопада 2026 року. Якщо ФОП подав її пізніше, податкова має право застосувати штраф 340 грн, але сама декларація все одно обов’язкова.
Повторне порушення протягом року
Якщо протягом 365 днів підприємець знову запізнився або не подав декларацію, штраф зростає до 1 020 грн. Для 3 групи два запізнення поспіль дають 340 грн плюс 1 020 грн.
ФОП-роботодавець також подає податковий розрахунок за працівників. За його неподання п. 119.1 ПКУ встановлює 1 020 грн, а за повторне порушення протягом року 2 040 грн.
Помилки в декларації та самовиправлення
Якщо ФОП сам знайшов помилку, через яку недоплатив податок, він може виправити її до того, як це зробить податкова. За п. 50.1 ПКУ є два способи: подати уточнюючу декларацію і сплатити недоплату плюс 3% штрафу або показати недоплату в наступній декларації зі штрафом 5%.
Помилку, через яку податок не занижено, виправляють без штрафу. Штрафу немає і тоді, коли нову декларацію подано ще до граничного строку звітування.
Штрафи за несвоєчасну сплату податків
Прострочення до 30 днів
Якщо задекларований єдиний податок або військовий збір сплачено із запізненням до 30 календарних днів включно, штраф становить 5% погашеної суми боргу. З 2021 року цю санкцію визначає п. 124.1 ПКУ, а не стаття 126, як було раніше.
ФОП 1-2 груп платять податок авансом до 20 числа поточного місяця, і запізнення фіксується автоматично. Допомагає автоплатіж у банку або сплата за квартал наперед.
Понад 30 днів
Затримка більше ніж на 30 календарних днів коштує 10% суми боргу. Якщо податкова доведе умисел, штраф становить 25%, а повторне умисне порушення протягом 1 095 днів або прострочення понад 90 днів може коштувати 50%.
Після 90 днів до штрафу додається пеня зі 100% облікової ставки НБУ. Далі ДПС може надіслати податкову вимогу і почати стягнення.
Несплата ЄСВ
Мінімальний ЄСВ у 2026 році становить 1 902,34 грн на місяць, сплата щокварталу до 19 числа місяця після кварталу. Якщо внесок не сплачено вчасно, ч. 11 ст. 25 Закону № 2464-VI передбачає штраф 20% недоїмки та пеню 0,1% за кожен день прострочення.
Пільга зі списанням пені та без штрафів за ЄСВ стосувалася порушень до 31 липня 2023 року. З 1 серпня 2023 року санкції застосовують у звичайному порядку, а розстрочення боргу з ЄСВ немає.
Штрафи за ПРРО і готівкові розрахунки
Невидача чека
За продаж без фіскального чека або чек на неповну суму штраф становить 100% вартості товару за перше порушення і 150% за кожне наступне. Повні розміри діють з 1 серпня 2025 року, після перехідного періоду зі штрафами 25% і 50%.
Кожен продаж без чека є окремим порушенням. Дві покупки по 2 000 грн без чеків обійдуться у 5 000 грн штрафу.
Незареєстрований ПРРО
Розрахунок через касу, яку не зареєстровано у податковій або не переведено у фіскальний режим, прирівнюється до розрахунку без каси. Санкції такі самі, 100% і 150%, тому безкоштовний «ПРРО ДПС» треба зареєструвати за формою 1-ПРРО до першого продажу.
Відмова в безготівковій оплаті
ФОП 2-3 груп, які зобов’язані приймати оплату карткою, за відмову ризикують адміністративним штрафом за ст. 155-1 КУпАП. Перше порушення коштує від 1 700 до 3 400 грн, повторне протягом року від 8 500 до 17 000 грн.
Для 1 групи, торговельних автоматів і пересувної торгівлі цей обов’язок відкладено до трьох місяців після завершення воєнного стану. Отже, для них ця санкція у 2026 році поки не діє.
Штрафи за перевищення ліміту і порушення умов ЄП
15% на суму перевищення
Ліміти доходу у 2026 році становлять 1 444 049 грн для 1 групи, 7 211 598 грн для 2 групи і 10 091 049 грн для 3 групи. Дохід понад ліміт оподатковується за ставкою 15%, а з наступного кварталу ФОП має перейти на іншу групу або загальну систему.
Наприклад, ФОП 2 групи з доходом 7 311 598 грн сплатить 15 000 грн з перевищення в 100 000 грн. Без переходу на іншу групу проблема повториться.
Діяльність, заборонена на ЄП
Дохід від видів діяльності, які не дозволені для обраної групи, теж оподатковується за ставкою 15%. Тому перед новим напрямом роботи варто перевірити КВЕДи і обмеження своєї групи.
Розрахунки в негрошовій формі
Спрощена система передбачає розрахунки лише грошима, готівкою чи безготівково. Бартер, оплата товаром або взаємозалік можуть призвести до податку 15% з такого доходу, тому краще оформити дві угоди з оплатою на рахунок.
Штрафи ФОП-роботодавця
Неоформлений працівник
Найбільший штраф у трудовому законодавстві стосується фактичного допуску людини до роботи без трудового договору. За ст. 265 КЗпП він становить 10 МЗП, тобто 86 470 грн за кожного працівника, а повторне порушення протягом двох років коштує 30 МЗП, або 259 410 грн.
Для ФОП на єдиному податку 1-3 груп закон передбачає попередження замість штрафу. Проте лишаються податкові ризики: донарахування ПДФО, військового збору, ЄСВ і можливий штраф 25% за п. 127.1 ПКУ.
Зарплата нижче МЗП
Недотримання мінімальних державних гарантій в оплаті праці коштує 2 МЗП, тобто 17 294 грн за кожного працівника. Йдеться про зарплату нижче 8 647 грн за повний місяць, а при неповному робочому часі мінімум рахують пропорційно годинам.
Несвоєчасна виплата зарплати
Затримка зарплати більш ніж на місяць або виплата не в повному обсязі карається штрафом 3 МЗП, тобто 25 941 грн. Недопуск інспектора Держпраці коштує стільки ж, а щодо перевірки неоформлених працівників 16 МЗП, або 138 352 грн.
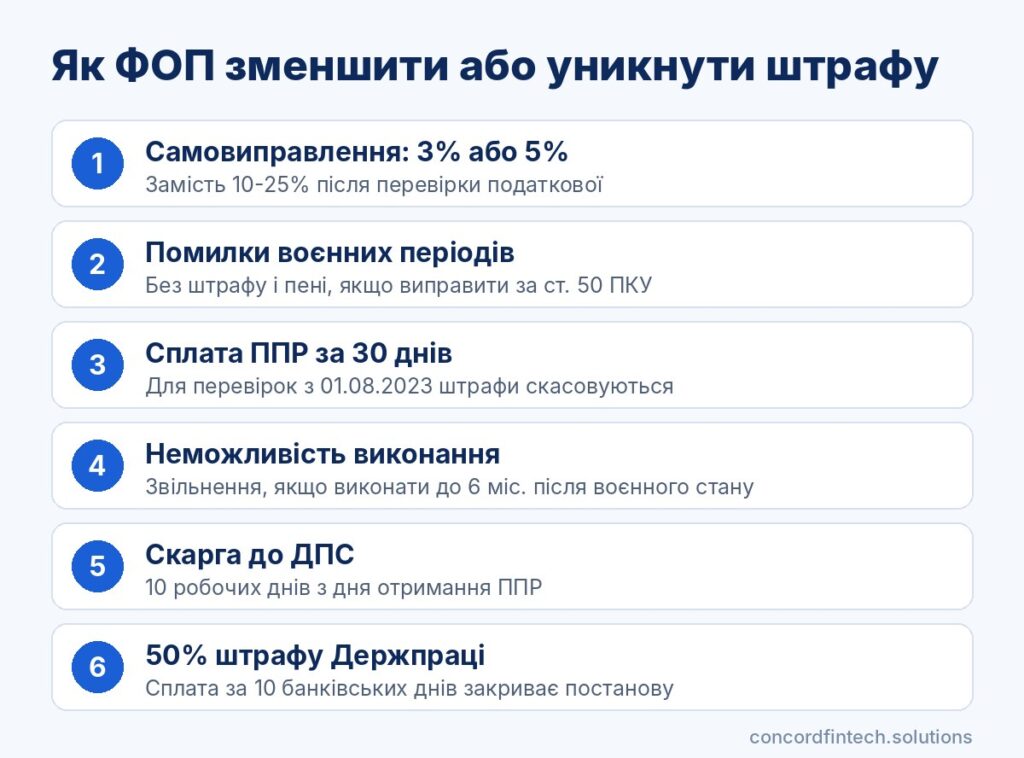
Якщо роботодавець сплатить 50% штрафу Держпраці протягом 10 банківських днів після вручення постанови, вона вважається виконаною. Порушення при цьому все одно треба усунути.
Як зменшити або оскаржити штраф
Самовиправлення помилок
Самовиправлення дешевше за донарахування від податкової. Замість 10-25% за ст. 123 ПКУ платник сплачує 3% або 5%, а за помилки у звітних періодах воєнного стану штраф за п. 50.1 і пеня взагалі не застосовуються, якщо дотримано порядку ст. 50 ПКУ.
Виправлення треба подати до початку документальної перевірки. Після її початку уточнювати ці періоди вже не можна.
Пільги воєнного стану
Загальні податкові канікули для ФОП не діють з 1 серпня 2023 року. Чинне правило п. 69 підрозділу 10 розділу XX ПКУ звільняє від відповідальності лише того, хто не міг виконати обов’язок через воєнний стан і виконає його протягом шести місяців після припинення або скасування воєнного стану.
Неможливість виконання треба підтвердити документами. Окремо для перевірок, розпочатих з 1 серпня 2023 року, діє правило: якщо донараховане сплачено протягом 30 днів після отримання ППР, штрафи вважаються скасованими, а пеня не нараховується.
Оскарження ППР
ППР можна оскаржити в адміністративному порядку або в суді. Скаргу до ДПС подають протягом 10 робочих днів з дня отримання, і на час розгляду сума не вважається узгодженою.
Після отримання ППР не варто ні ігнорувати його, ні поспіхом платити. Дії краще виконувати в такому порядку:
- перевірте дату вручення ППР, від неї рахуються строки;
- звірте суму з електронним кабінетом і платіжками;
- перевірте, чи діють пільги воєнного стану або правило 30 днів;
- якщо штраф безпідставний, подайте скаргу до ДПС України протягом 10 робочих днів;
- якщо штраф обґрунтований, сплатіть його вчасно;
- у разі відмови за скаргою зверніться до адміністративного суду.
Поширені запитання
Який штраф за несвоєчасну подачу декларації ФОП?
За перше запізнення або неподання декларації штраф становить 340 грн. Повторне порушення протягом року коштує 1 020 грн, а сам звіт подати все одно потрібно.
Як рахується пеня за несплату податків?
Якщо ФОП сам задекларував податок, пеня нараховується після 90 днів прострочення з 100% річних облікової ставки НБУ за кожен день. Для сум, донарахованих перевіркою, пеня йде з першого дня після строку з ППР із розрахунку 120% облікової ставки.
Чи діють штрафи для ФОП під час воєнного стану?
Так, з 1 серпня 2023 року штрафи та пеня застосовуються у звичайному порядку. Звільнення можливе за доведеної неможливості виконати обов’язок або при самовиправленні помилок за воєнні періоди.
Який штраф за неоформленого працівника у 2026 році?
Штраф Держпраці становить 86 470 грн за кожного працівника, а повторне порушення протягом двох років коштує 259 410 грн. Для ФОП на єдиному податку 1-3 груп закон передбачає попередження замість штрафу, але податкові донарахування за неоформлену зарплату можливі.