
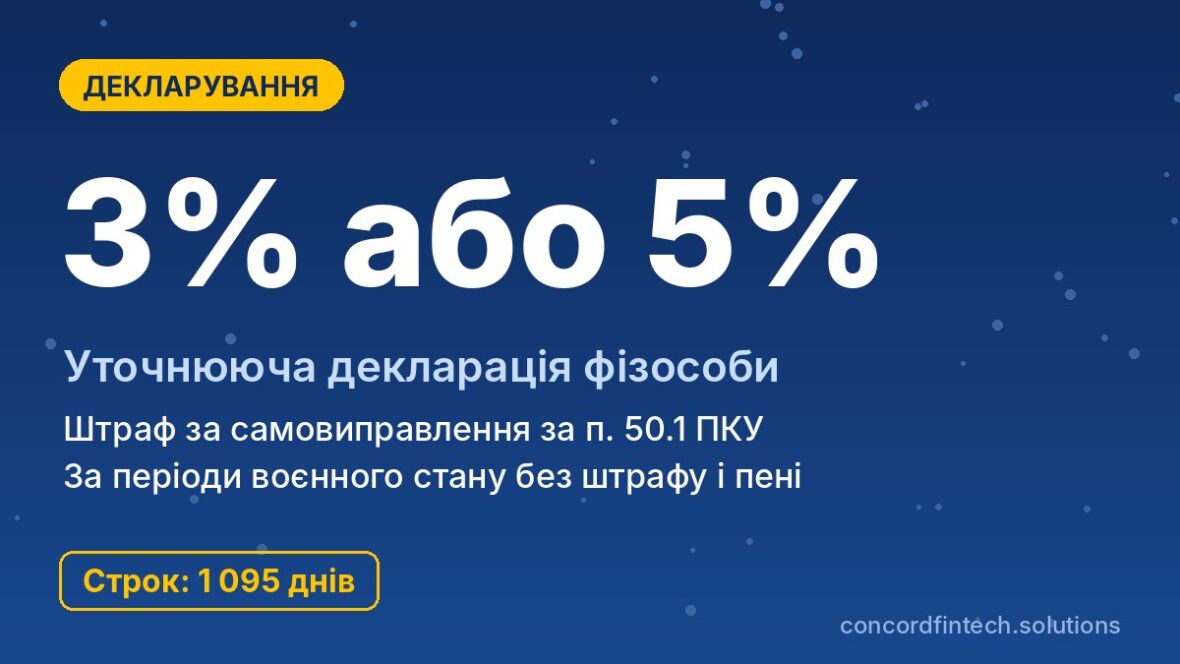
Если в уже поданной декларации о доходах обнаружилась ошибка, её исправляют двумя способами: до окончания срока подачи подают «новую отчетную» декларацию без каких‑либо санкций, а после него подают уточняющую. По общему правилу п. 50.1 Налогового кодекса (ПКУ) самостоятельное исправление заниженного налога обходится в 3% от недоплаты, если подать отдельную уточняющую декларацию, или 5%, если показать недоплату в следующей декларации. Для отчетных периодов военного положения этот штраф и пеня не применяются, поэтому за 2025 год достаточно подать уточняющую и уплатить саму недоплату.
Главное условие льготы простое: ошибку нужно найти и исправить самостоятельно, до того как её обнаружит налоговая. Ниже объяснено, чем новая отчетная декларация отличается от уточняющей, как подать её в Электронном кабинете, как вернуть переплату и когда исправление уже невозможно.
Когда нужна уточняющая декларация
Занижение или завышение налога
Уточняющая декларация необходима тогда, когда после предельного срока подачи выяснилось, что сумма налога в поданном документе неверна. Чаще всего речь идёт о занижении: человек забыл указать доход или неверно посчитал ПДФО 18% и военный сбор 5%. Однако уточняют и завышение, когда налог указан больше, чем должен быть, или не учтены уже уплаченные суммы.
Пропущенный доход или ошибка в приложении
Ошибки в декларациях физических лиц чаще всего повторяются из года в год. Вот ситуации, в которых стоит подать уточняющую декларацию:
- не задекларирован доход от аренды квартиры или авто, полученный от другого физлица;
- пропущена зарплата из‑за границы или иностранный дивиденд;
- неправильно указана сумма продажи недвижимости, автомобиля или наследства от неродственника;
- ошибка в приложении Ф1 по поводу инвестиционного дохода или в приложении Ф3 по поводу налоговой скидки;
- не учтён налог, который уже уплачен ежеквартально с аренды, или иностранный налог до зачёта.
Технические неточности типа опечатки в адресе на сумму налога не влияют. Их тоже можно исправить уточняющей, но финансовых последствий такая ошибка обычно не имеет.
Когда можно подать новую отчетную вместо уточняющей
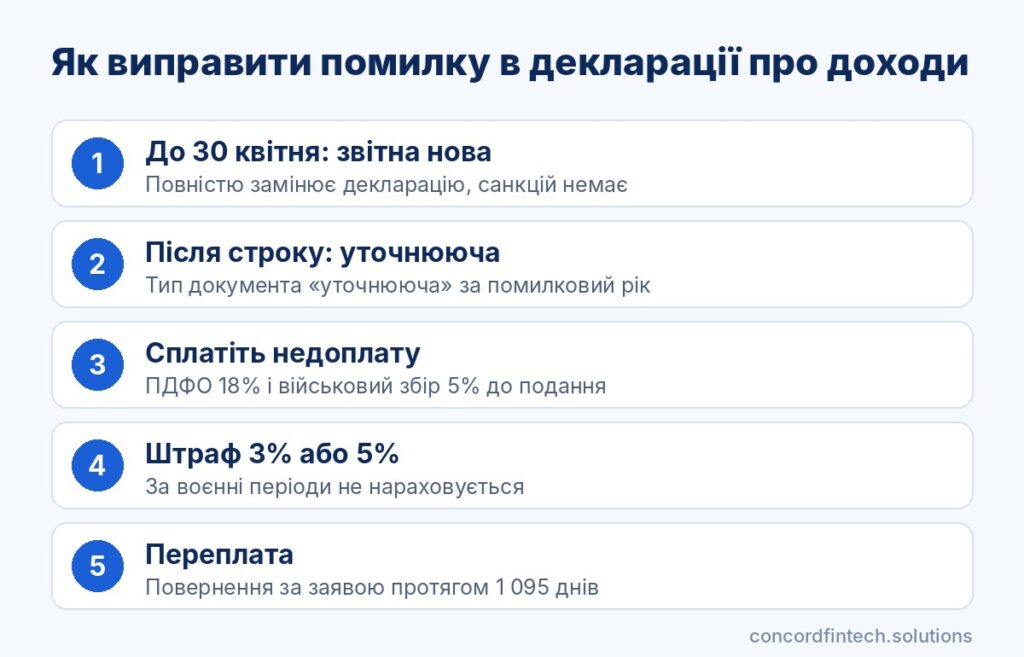
До окончания предельного срока подачи ошибку исправляют декларацией с пометкой «новая отчетная». Она полностью заменяет предыдущую, а штрафы п. 50.1 в этом случае не применяются. Для декларации за 2026 год такая возможность будет до 30.04.2027, а за 2025 год этот срок уже прошёл, поэтому теперь доступна только уточняющая.
Самостоятельное исправление ошибок: штрафы 3% и 5%
Отдельная уточняющая декларация: 3%
Первый способ по п. 50.1 ПКУ предполагает подачу уточняющей декларации за тот год, в котором допущена ошибка. Недоплату и штраф 3% от неё уплачивают до подачи уточняющей, а сам штраф рассчитывают в декларации. Для физических лиц это основной и самый дешёвый вариант.
Самоисправление в следующей декларации: 5%
Второй способ позволяет не подавать отдельный документ, а показать недоплату прошлого периода в декларации за следующий период, увеличив обязательства и начислив штраф 5%. Физлицо подаёт декларацию раз в год, поэтому ждать придётся долго, а штраф выше. На практике граждане почти всегда выбирают отдельную уточняющую.
Когда штраф не начисляется
Штрафа нет, если ошибку исправили новой отчетной декларацией до предельного срока. Также его нет, когда уточнение уменьшает налог, поскольку недоплаты тогда не возникает. Отдельно действует льгота подраздела 10 раздела XX ПКУ: за отчётные периоды военного положения плательщик, который самостоятельно исправил ошибку по правилам ст. 50, освобождается от штрафа п. 50.1 и пени.
Сравнение трёх способов исправления сведено в таблице. Проценты считаются от суммы недоплаты, то есть от разницы между правильным и поданным налогом.
| Параметр | Новая отчетная | Отдельная уточняющая | Уточнение в следующей декларации |
|---|---|---|---|
| Срок подачи | До предельного срока (за 2026 год до 30.04.2027) | После предельного срока, в пределах 1 095 дней | Вместе с декларацией за следующий год |
| Штраф за занижение | Нет | 3% от недоплаты | 5% от недоплаты |
| Пеня | Нет | Начисляется после 90 дней от предельного срока уплаты | Начисляется после 90 дней от предельного срока уплаты |
| Периоды военного положения | Без санкций | Без штрафа и пени | Без штрафа и пени |
| Как оформить | Тип документа «новая отчетная» | Тип документа «уточняющая» за ошибочный год | Блок исправления в новой отчетной декларации |
Как подать уточняющую декларацию онлайн
Выбор типа документа «уточняющая»
Уточняющую декларацию подают через Электронный кабинет плательщика по той же форме, что и обычную, но обязательно на бланке, действующем на момент подачи. Порядок действий такой:
- войдите в кабинет на cabinet.tax.gov.ua через Дія.Підпис, КЕП или ID.GOV.UA;
- в разделе «Введение отчётности» создайте декларацию о имущественном положении и доходах за год, в котором произошла ошибка;
- отметьте тип документа «уточняющая»;
- заполните декларацию с правильными показателями и блок расчёта исправления;
- если налог занижен, уплатите недоплату и штраф до отправки документа;
- подпишите и отправьте декларацию, после чего дождитесь квитанции №2 о принятии.
Подать уточняющую можно и на бумаге в ЦОПП или по почте с описью вложения. Однако в кабинете видны предзаполненные данные и состояние расчётов, поэтому ошибиться во второй раз там сложнее.
Заполнение правильных показателей и блока исправления
В уточняющей декларации показывают правильные суммы доходов и налога за весь год, а не только изменённые строки. Отдельный блок сравнивает налог по предыдущей и новой версии и показывает, на сколько обязательства увеличились или уменьшились. Приложения Ф1 или Ф3 добавляют только тогда, когда они касаются ошибки или были в первичной декларации.
Расчёт недоплаты и штрафа
Недоплата равна разнице между правильными ПДФО и военным сбором и суммами из первой декларации. Например, Олена не показала 60 000 грн аренды за 2025 год: ПДФО составляет 10 800 грн, военный сбор 3 000 грн, вместе 13 800 грн. Вне военного положения штраф 3% составил бы 414 грн, а 5% - 690 грн, но за 2025 год действует льгота, поэтому платить нужно только 13 800 грн.
Для сравнения, если ту же недоплату первой нашла бы налоговая, по п. 123.1 ПКУ начислила бы штраф 10%, то есть 1 380 грн, а при умышленном занижении - 25%. Поэтому самостоятельное уточнение почти всегда выгоднее, чем ждать уведомления‑решения.
Уплата недоплаты, пеня и возврат переплаты
Расчёт пени
Пеня составляет 100% учетной ставки НБУ годовых, которая с 18.09.2026 равна 16%. При самостоятельном уточнении её начинают начислять после 90 календарных дней, следующих за предельным сроком уплаты налога (пп. 129.1.3 ПКУ). Если бы льготы военного положения не было, 30 дней пени на недоплату 13 800 грн стоили бы около 181 грн.
Реквизиты и сроки уплаты
Недоплату ПДФО уплачивают на счёт с кодом классификации 11010500, а военный сбор на счёт с кодом 11011000 по налоговому адресу. Реквизиты есть на сайте ДПС и в Электронном кабинете, где можно оплатить картой или через QR‑код. Согласно п. 50.1 недоплату и штраф 3% следует уплатить до подачи уточняющей декларации, поэтому сначала оплата, а затем отправка документа.
Возврат переплаты
Если уточнение уменьшило налог, а деньги уже уплачены, образуется переплата. Вернуть её можно по заявлению в налоговую в соответствии со ст. 43 ПКУ, подав его в течение 1 095 дней со дня возникновения переплаты. Налоговая сначала проверяет обоснованность возврата, поэтому стоит приложить документы, подтверждающие правильную сумму дохода.
Ограничения: когда исправление невозможно
Во время налоговой проверки
По п. 50.2 ПКУ во время документальной плановой или внеплановой проверки подавать уточняющую декларацию за период, который проверяется, запрещено. Для рядовых граждан документальные проверки редки, но после получения уведомления о проверке самоисправление за этот год уже не действует. Именно поэтому ошибку стоит исправлять, как только её заметили.
После получения ППР
Когда налоговая сама выявила занижение и направила налоговое уведомление‑решение (ППР), санкции определяются уже не п. 50.1, а ст. 123 ПКУ. Уточняющая декларация после этого не отменяет штраф 10% или 25%. ППР можно только оспорить в административном порядке или в суде, если есть аргументы.
Срок давности 1 095 дней
Уточняющую декларацию можно подать только в пределах срока давности по ст. 102 ПКУ, то есть 1 095 дней от предельного срока подачи декларации. За более старые годы подача уточняющей Податковым кодексом не предусмотрена, и налоговая такую декларацию не примет. Во время карантина и военного положения течение сроков частично приостанавливалось, поэтому границу для конкретного года лучше уточнить в налоговой.
Часто задаваемые вопросы
Можно ли подать уточняющую после 1 мая?
Да, именно после предельного срока подачи и применяется уточняющая декларация. До 1 мая ошибку исправляют «новой отчетной» без каких‑либо санкций.
Сколько раз можно уточнять декларацию?
Налоговый кодекс не ограничивает количество уточняющих деклараций за один год. Каждая следующая должна содержать правильные показатели с учётом предыдущей версии, а срок давности 1 095 дней действует для всех.
Начисляется ли пеня при переплате?
Нет, пеню начисляют только на неуплаченный налог, а при переплате долга нет. Если переплата возникла через уточнение, её возвращают по заявлению в течение 1 095 дней.
Что делать, если ошибка в пользу плательщика?
Подайте уточняющую декларацию со сниженным налогом, и штрафа за это не будет. Затем подайте заявление на возврат переплаты или оставьте её в зачёт будущих платежей.