
Якщо у вже поданій декларації про доходи знайшлася помилка, її виправляють двома способами: до кінця строку подання подають «звітну нову» декларацію без жодних санкцій, а після нього подають уточнюючу. За загальним правилом п. 50.1 Податкового кодексу самостійне виправлення заниженого податку коштує 3% від недоплати, якщо подати окрему уточнюючу декларацію, або 5%, якщо показати недоплату в наступній декларації. Для звітних періодів воєнного стану цей штраф і пеня не застосовуються, тож за 2025 рік достатньо подати уточнюючу і сплатити саму недоплату.
Головна умова пільги проста: помилку треба знайти й виправити самостійно, до того як її виявить податкова. Нижче пояснено, чим нова звітна декларація відрізняється від уточнюючої, як подати її в Електронному кабінеті, як повернути переплату і коли виправлення вже неможливе.
Коли потрібна уточнююча декларація
Заниження або завищення податку
Уточнююча декларація потрібна тоді, коли після граничного строку подання з’ясувалося, що сума податку в поданому документі неправильна. Найчастіше йдеться про заниження: людина забула показати дохід або неправильно порахувала ПДФО 18% і військовий збір 5%. Проте уточнюють і завищення, коли податок указано більшим, ніж мав бути, або не враховано вже сплачені суми.
Пропущений дохід чи помилка в додатку
Помилки в деклараціях фізосіб здебільшого повторюються з року в рік. Ось ситуації, у яких варто подати уточнюючу декларацію:
- не задекларовано дохід від оренди квартири чи авто, отриманий від іншої фізособи;
- пропущено заробіток з-за кордону або іноземний дивіденд;
- неправильно вказано суму продажу нерухомості, автомобіля чи спадщини від неродича;
- помилка в додатку Ф1 щодо інвестиційного прибутку або в додатку Ф3 щодо податкової знижки;
- не враховано податок, який уже сплачено щокварталу з оренди, чи іноземний податок до зарахування.
Технічні неточності на кшталт описки в адресі на суму податку не впливають. Їх теж можна виправити уточнюючою, але жодних фінансових наслідків така помилка зазвичай не має.
Коли можна подати нову звітну замість уточнюючої
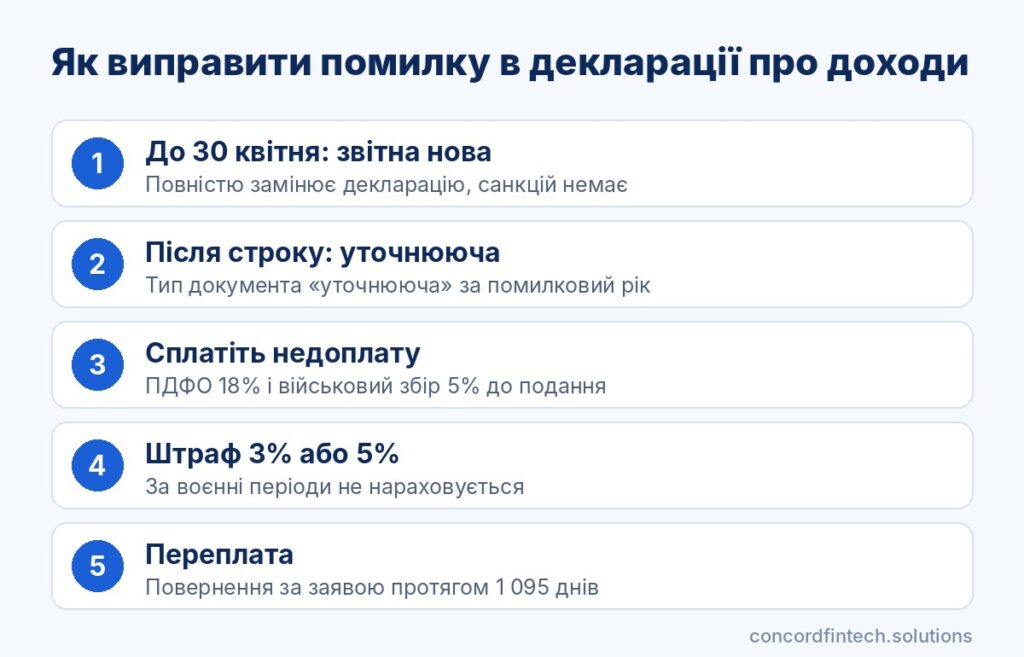
До закінчення граничного строку подання помилку виправляють декларацією з позначкою «звітна нова». Вона повністю замінює попередню, а штрафи п. 50.1 у цьому разі не застосовуються. Для декларації за 2026 рік таку можливість матимуть до 30 квітня 2027 року, а за 2025 рік цей строк уже минув, тож тепер доступна лише уточнююча.
Самовиправлення помилок: штрафи 3% і 5%
Окрема уточнююча декларація: 3%
Перший спосіб за п. 50.1 ПКУ передбачає подання уточнюючої декларації за той рік, у якому зроблено помилку. Недоплату і штраф 3% від неї сплачують до подання уточнюючої, а сам штраф розраховують у декларації. Для фізосіб це основний і найдешевший варіант.
Самовиправлення в наступній декларації: 5%
Другий спосіб дозволяє не подавати окремий документ, а показати недоплату минулого періоду в декларації за наступний період, збільшивши зобов’язання і нарахувавши штраф 5%. Фізособа подає декларацію раз на рік, тому чекати доведеться довго, а штраф вищий. На практиці громадяни майже завжди обирають окрему уточнюючу.
Коли штраф не нараховується
Штрафу немає, якщо помилку виправлено новою звітною декларацією до граничного строку. Також його немає, коли уточнення зменшує податок, адже недоплати тоді не виникає. Окремо діє пільга підрозділу 10 розділу XX ПКУ: за звітні періоди воєнного стану платник, який самостійно виправив помилку за правилами ст. 50, звільняється від штрафу п. 50.1 і пені.
Порівняння трьох способів виправлення зведено в таблиці. Відсотки рахуються від суми недоплати, тобто від різниці між правильним і поданим податком.
| Параметр | Нова звітна | Окрема уточнююча | Уточнення в наступній декларації |
|---|---|---|---|
| Строк подання | До граничного строку (за 2026 рік до 30.04.2027) | Після граничного строку, у межах 1 095 днів | Разом з декларацією за наступний рік |
| Штраф за заниження | Немає | 3% від недоплати | 5% від недоплати |
| Пеня | Немає | Після 90 днів від граничного строку сплати | Після 90 днів від граничного строку сплати |
| Періоди воєнного стану | Без санкцій | Без штрафу і пені | Без штрафу і пені |
| Як оформити | Тип документа «звітна нова» | Тип документа «уточнююча» за помилковий рік | Блок виправлення в новій звітній декларації |
Як подати уточнюючу декларацію онлайн
Вибір типу документа «уточнююча»
Уточнюючу декларацію подають через Електронний кабінет платника за тією самою формою, що й звичайну, але обов’язково на бланку, чинному на момент подання. Порядок дій такий:
- увійдіть у кабінет на cabinet.tax.gov.ua через Дія.Підпис, КЕП або ID.GOV.UA;
- у розділі «Введення звітності» створіть декларацію про майновий стан і доходи за рік, у якому сталася помилка;
- позначте тип документа «уточнююча»;
- заповніть декларацію з правильними показниками і блок розрахунку виправлення;
- якщо податок занижено, сплатіть недоплату і штраф до відправлення документа;
- підпишіть і надішліть декларацію, після чого дочекайтеся квитанції №2 про прийняття.
Подати уточнюючу можна і на папері в ЦОПП або поштою з описом вкладення. Проте в кабінеті видно передзаповнені дані та стан розрахунків, тому помилитися вдруге там складніше.
Заповнення правильних показників і блоку виправлення
В уточнюючій декларації показують правильні суми доходів і податку за весь рік, а не лише змінені рядки. Окремий блок порівнює податок за попередньою і новою версією та показує, на скільки зобов’язання збільшилося чи зменшилося. Додатки Ф1 чи Ф3 додають лише тоді, коли вони стосуються помилки або були в первинній декларації.
Розрахунок недоплати і штрафу
Недоплата дорівнює різниці між правильними ПДФО і військовим збором та сумами з першої декларації. Наприклад, Олена не показала 60 000 грн оренди за 2025 рік: ПДФО становить 10 800 грн, військовий збір 3 000 грн, разом 13 800 грн. Поза воєнним станом штраф 3% дорівнював би 414 грн, а 5% становив би 690 грн, але за 2025 рік діє пільга, тож сплатити треба лише 13 800 грн.
Для порівняння, якби ту саму недоплату першою знайшла податкова, за п. 123.1 ПКУ нарахувала б штраф 10%, тобто 1 380 грн, а за умисне заниження 25%. Тому самостійне уточнення майже завжди вигідніше, ніж чекати повідомлення-рішення.
Сплата недоплати, пеня і повернення переплати
Розрахунок пені
Пеня становить 100% облікової ставки НБУ річних, яка з 18.09.2026 дорівнює 16%. При самостійному уточненні її починають нараховувати після 90 календарних днів, наступних за граничним строком сплати податку (пп. 129.1.3 ПКУ). Якби пільги воєнного стану не було, 30 днів пені на недоплату 13 800 грн коштували б близько 181 грн.
Реквізити і строки сплати
Недоплату ПДФО сплачують на рахунок з кодом класифікації 11010500, а військовий збір на рахунок з кодом 11011000 за податковою адресою. Реквізити є на сайті ДПС і в Електронному кабінеті, де можна сплатити карткою чи через QR-код. Згідно з п. 50.1 недоплату і штраф 3% слід сплатити до подання уточнюючої декларації, тому спершу оплата, а потім відправлення документа.
Повернення переплати
Якщо уточнення зменшило податок, а гроші вже сплачено, утворюється переплата. Повернути її можна за заявою до податкової відповідно до ст. 43 ПКУ, подавши її протягом 1 095 днів від дня виникнення переплати. Податкова спершу перевіряє обґрунтованість повернення, тому варто додати документи, що підтверджують правильну суму доходу.
Обмеження: коли виправлення неможливе
Під час податкової перевірки
За п. 50.2 ПКУ під час документальної планової чи позапланової перевірки подавати уточнюючу декларацію за період, що перевіряється, заборонено. Для пересічних громадян документальні перевірки рідкісні, але після отримання повідомлення про перевірку самовиправлення за цей рік уже не діє. Саме тому помилку варто виправляти, щойно її помітили.
Після отримання ППР
Коли податкова сама виявила заниження і надіслала податкове повідомлення-рішення, санкції визначаються вже не п. 50.1, а ст. 123 ПКУ. Уточнююча декларація після цього не скасовує штраф 10% чи 25%. ППР можна лише оскаржити в адміністративному порядку або в суді, якщо є аргументи.
Строк давності 1 095 днів
Уточнюючу декларацію можна подати лише в межах строку давності за ст. 102 ПКУ, тобто 1 095 днів від граничного строку подання декларації. За старіші роки подання уточнюючої Податковим кодексом не передбачено, і податкова таку декларацію не прийме. Під час карантину і воєнного стану перебіг строків частково зупинявся, тому межу для конкретного року краще уточнити в податковій.
Поширені запитання
Чи можна подати уточнюючу після 1 травня?
Так, саме після граничного строку подання і застосовується уточнююча декларація. До 1 травня помилку виправляють «звітною новою» без жодних санкцій.
Скільки разів можна уточнювати декларацію?
Податковий кодекс не обмежує кількість уточнюючих декларацій за один рік. Кожна наступна має містити правильні показники з урахуванням попередньої версії, а строк давності 1 095 днів діє для всіх.
Чи нараховується пеня при переплаті?
Ні, пеню нараховують лише на несплачений податок, а при переплаті боргу немає. Якщо переплата виникла через уточнення, її повертають за заявою протягом 1 095 днів.
Що робити, якщо помилка на користь платника?
Подайте уточнюючу декларацію зі зменшеним податком, і штрафу за це не буде. Потім подайте заяву про повернення переплати або залиште її в рахунок майбутніх платежів.