
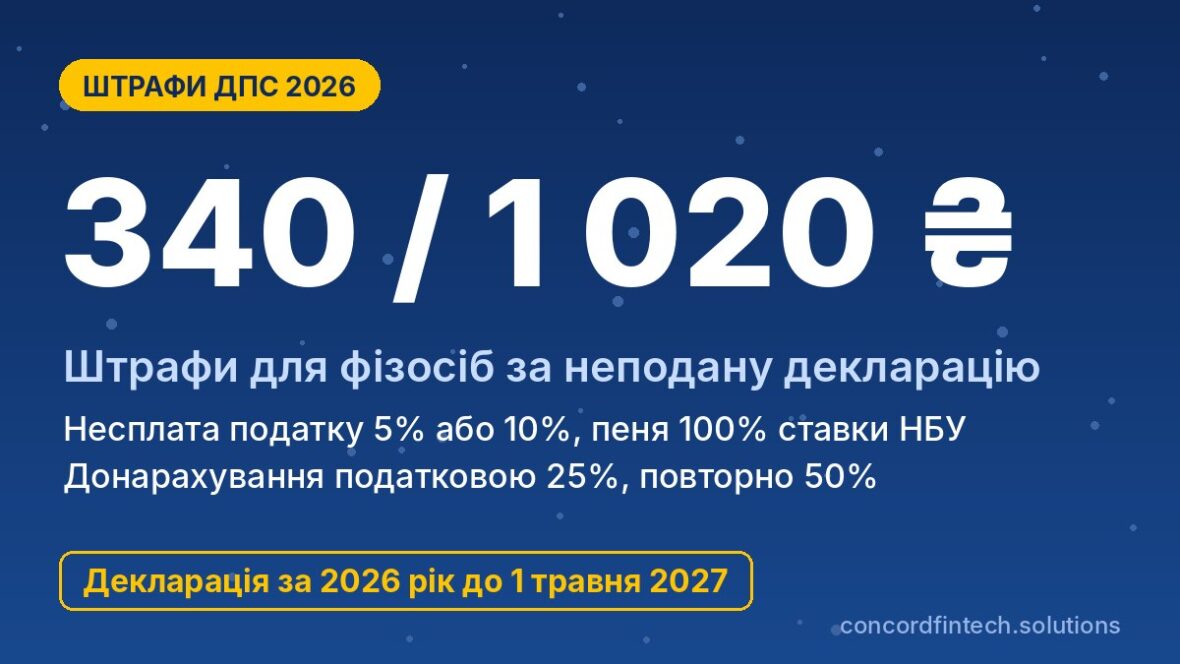
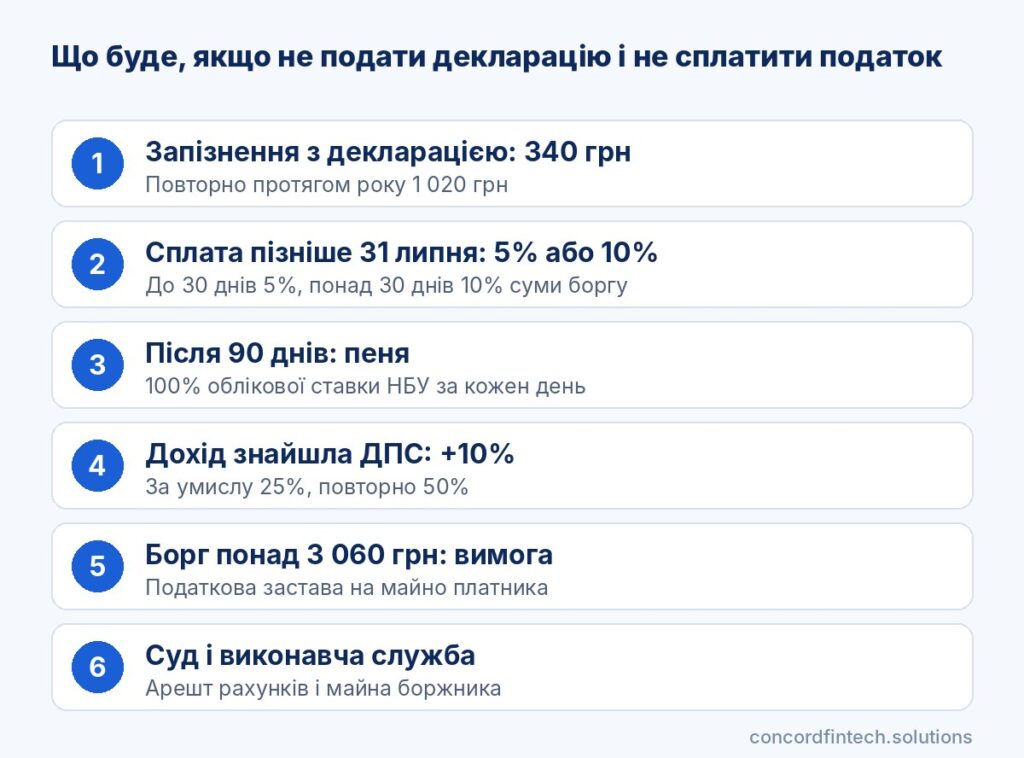
Физическое лицо, не являющееся предпринимателем, в 2026 году рискует тремя основными санкциями ДПС: штрафом 340 грн за непредставленную или просроченную декларацию (1 020 грн за повторное нарушение в течение года), штрафом 5% или 10% за несвоевременную уплату налога и пеней в размере 100% учетной ставки НБУ. Если налоговая сама выявит незадекларированный доход, к налогу добавляется штраф 10% доначисленной суммы, а при умышленном занижении - 25% (повторное умышленное - 50%).
Эти правила одинаково касаются доходов от аренды, заработка из-за рубежа, продажи имущества и наследства от неродственников, а также налогов на недвижимость, землю и транспорт. Льготы военного положения с 1 серпня 2023 року действуют выборочно, поэтому ниже собрана таблица санкций, примеры расчёта и порядок оспаривания.
Штрафы и пени для физлиц в 2026 году: сводная таблица
Основные санкции в одной таблице
Таблица охватывает граждан, которые отчитываются и платят налоги самостоятельно, без статуса ФОП. Нормы приведены за Податковим кодексом и Кодексом об административных правонарушениях.
| Порушення | Штраф | Норма | Примітка |
|---|---|---|---|
| Непредставление или просрочка декларации (аренда, иностранные доходы, продажа имущества, наследство) | 340 грн | п. 120.1 ПКУ | За каждую декларацию отдельно |
| Повторное нарушение в течение года | 1 020 грн | п. 120.1 ПКУ | Если за первое уже применён штраф |
| Непредставление декларации (административная ответственность) | Предупреждение или 51-136 грн | ст. 164-1 КУпАП | Повторно 85-136 грн |
| Уплата задекларированного налога с просрочкой до 30 дней | 5% суммы долга | п. 126.1 ПКУ | Срок уплаты за 2026 год до 31.07.2027 |
| Просрочка более 30 дней | 10% суммы долга | п. 126.1 ПКУ | Плюс пеня после 90 дней |
| Неуплата налога на недвижимость, землю или транспорт по ППР | 5% или 10% | п. 126.1 ПКУ | 60 дней на уплату с дня вручения ППР |
| Пеня | 100% учетной ставки НБУ годовых | ст. 129 ПКУ | Начисляется за каждый день |
| Занижение налога, выявленное ДПС | 10%, умышленно 25%, повторно умышленно 50% | п. 123.1 ПКУ | Повторно в течение 1 095 дней |
| Самостоятельное исправление ошибки | 3% или 5% | п. 50.1 ПКУ | За периоды военного положения без штрафа |
| Уклонение от уплаты в значительных размерах | Уголовная ответственность | ст. 212 ККУ | От 4 992 000 грн у 2026 году |
Чем налоговый штраф отличается от административного
Налоговые штрафы ДПС оформляет налоговым уведомлением-решением (ППР), и они прямо прописаны в гривнах или процентах. Административный штраф по КУпАП накладывают через протокол, дело рассматривает суд, а суммы привязаны к необлагаемому минимуму 17 грн.
Штрафы за непредставление и несвоевременное представление декларации
Первое нарушение: 340 грн
Декларацию о имущественном состоянии и доходах за 2026 год нужно подать до 1 травня 2027 року, а поскольку это суббота, надёжнее уложиться до 30 квітня. Кто опоздал хотя бы на день или не подал отчёт вовсе, получает штраф 340 грн по п. 120.1 ПКУ независимо от суммы налога.
Чаще всего штрафуют тех, кто сдаёт жильё физическому лицу, получил доход из-за границы, продал вторую квартиру в течение года или унаследовал имущество от неродича. Во всех этих случаях доход не проходит через налогового агента, поэтому декларация обязательна.
Повторно в течение года: 1 020 грн
Если в течение года после первого штрафа человек снова не подал декларацию, санкция увеличивается втрое, до 1 020 грн. Например, владелец квартиры, который не задекларировал аренду ни за 2025, ни за 2026 год, может получить 340 грн за первый отчёт и 1 020 грн за второй.
Административная ответственность по КУпАП
Статья 164-1 КУпАП предусматривает предупреждение или штраф от 3 до 8 необлагаемых минимумов, то есть от 51 до 136 грн. Повторное нарушение в течение года стоит от 85 до 136 грн, и предупреждение уже не применяется.
Статьи 163-2 и 163-4 КУпАП касаются должностных лиц предприятий и предпринимателей, поэтому для обычного гражданина они не действуют. Для физлица без статуса ФОП административная санкция ограничивается статьёй 164-1.
Штрафы за несвоевременную уплату налога
Задержка до 30 дней: 5%
Налог, задекларированный за 2026 год, уплачивают до 31 липня 2027 року. Если деньги поступили с опозданием до 30 календарных дней включительно, п. 126.1 ПКУ предусматривает штраф 5% погашенной суммы долга.
Например, доход от аренды 120 000 грн даёт 21 600 грн ПДФО и 6 000 грн военного сбора, вместе 27 600 грн. Если эту сумму уплатили 15 серпня 2027 року, штраф составит 1 380 грн.
Более 30 дней: 10%
Просрочка более чем на 30 календарных дней стоит 10% суммы долга. Для того же примера с арендой это уже 2 760 грн штрафа, к которому после 90 дней добавляется пеня.
Размеры 10% и 20%, которые всё ещё встречаются в старых разъяснениях, действовали до 2021 года. Теперь санкции вдвое меньше, но и пеня начисляется только после 90 дней просрочки задекларированного налога.
Как считается срок просрочки
Для задекларированных доходов отсчет идёт со дня, следующего за крайним сроком уплаты. Для налога на недвижимость, землю и транспорт срок другой: 60 дней с дня вручения ППР, которое налоговая направляет до 1 липня.
Например, земельный налог 1 800 грн, уплаченный на 20 дней позже, означает штраф 90 грн. Транспортный налог 25 000 грн, уплаченный с опозданием на 40 дней, будет стоить ещё 2 500 грн.
Пеня и её расчёт
Ставка пени: 100% учетной ставки НБУ годовых
По ст. 129 ПКУ пеня считается за каждый календарный день просрочки, включая день погашения, по учетной ставке НБУ, действовавшей в тот день. По состоянию на середину октября 2026 года учетная ставка составляет 16% годовых, поэтому один день просрочки на каждые 10 000 грн долга стоит около 4,38 грн.
С какого дня начисляется пеня
Если человек сам указал налог в декларации, но не уплатил, пеня появляется лишь после истечения 90 календарных дней после крайнего срока уплаты. Для налога за 2026 год с крайним сроком 31 липня 2027 року это означает начисление с 30 октября 2027 року.
Если налог доначислила ДПС, пеня идёт с дня, следующего за сроком уплаты, указанным в ППР. Пока продолжается оспаривание, сумма считается не согласованной, и пеня на неё не начисляется.
Пример расчёта пени
Владелица квартиры задекларировала 27 600 грн налога с аренды, но уплатила его только 15 листопада 2027 року. Штраф за просрочку более 30 дней составляет 2 760 грн, а пеня считается за 17 дней, с 30 октября до 15 ноября включительно.
При ставке 16% дневная пеня равна 27 600 × 16% ÷ 365, то есть около 12,10 грн. За 17 дней набегает 205,68 грн, а вместе со штрафом переплата составляет 2 965,68 грн.
Штрафы за занижение налога и ошибки
Занижение налогового обязательства: 10%, 25% и 50%
Когда налоговая сама выявляет незадекларированный доход или занижение, она доначисляет налог и применяет штраф 10% по п. 123.1 ПКУ. Если ДПС докажет умысел, штраф составляет 25%, а повторное умышленное нарушение в течение 1 095 дней стоит 50% доначисленной суммы.
Если ДПС найдёт непредставленную декларацию с арендой на 120 000 грн, она доначислит 27 600 грн налога и 2 760 грн штрафа (6 900 грн, если докажет умысел). Ещё 340 грн добавится за само непредставление, то есть вместе 30 700 грн без учёта пени (34 840 грн при умысле).
Самостоятельное исправление через уточняющую декларацию
Ошибка может быть исправлена самостоятельно до того, как её выявит налоговая. Для этого в Електронному кабінеті подают декларацию с отметкой «уточняющая» за тот же год и уплачивают недоплату.
По общему правилу п. 50.1 ПКУ к недоплате добавляется 3% штрафа, а если ошибку показали в следующей декларации, то 5%. За отчётные периоды военного положения этот штраф и пеня не применяются, поэтому недоплата 9 200 грн обойдётся только в саму сумму налога вместо 2 300 грн штрафа после проверки.
Неправомерное применение ПСП
Налоговую социальную льготу можно применять только в одном месте работы. Если человек подал заявления двум работодателям, он обязан задекларировать недоплаченный ПДФО и уплатить его самостоятельно.
Без декларации налоговая доначислит эту сумму со штрафом 10% (25% при умысле) и применит 340 грн за непредставление. Работодателя как налогового агента могут оштрафовать отдельно.
Уголовная ответственность по ст. 212 ККУ
Умышленное уклонение от уплаты налогов в значительных размерах карается по статье 212 Кримінального кодексу. Порог составляет 3 000 необлагаемых минимумов, то есть 4 992 000 грн неуплаченных налогов в 2026 году.
Для обычных доходов физлица этот порог почти недостижим. Человека освобождают от уголовной ответственности, если он уплатил налоги, штрафы и пеню до привлечения к ответственности.
Льготы военного положения для физлиц
Какие штрафы и пени не применяются
Подраздел 10 раздела XX ПКУ оставил несколько конкретных льгот, но лишь при определённых условиях. Без штрафов может обойтись плательщик, если:
- исправил ошибку за отчётный период военного положения самостоятельно, по правилам ст. 50 ПКУ;
- уплатил сумму по ППР по результатам документальной проверки в течение 30 дней после его получения;
- не мог выполнить налоговое обязательство из‑за военного положения и выполнит его в течение шести месяцев после его прекращения;
- имеет жильё или землю на оккупированной территории или в зоне активных боевых действий по Перечню Минразвитку.
Освобождение для военнослужащих и жителей оккупированных территорий
Отдельной общей льготы, которая отменяла бы для военнослужащих обязанность подать налоговую декларацию, ПКУ не содержит. Если военнослужащий не имел возможности вовремя подать отчёт из‑за службы, он может сослаться на невозможность исполнения обязанности, подтвердив её документами.
Для владельцев имущества на оккупированных территориях и в зонах активных боевых действий налог на недвижимость и плата за землю не начисляются. Освобождение действует с первого числа месяца начала боевых действий или оккупации до последнего дня месяца их завершения.
Что изменилось с 1 серпня 2023 року
В начале полномасштабной войны штрафы и пеня для большинства плательщиков фактически не применялись. С 1 серпня 2023 року ответственность вернулась в общем порядке, а льготы привязаны к конкретным действиям плательщика, поэтому автоматического освобождения по факту военного положения нет.
Как ДПС взыскивает налоговый долг
Налоговое требование и налоговая закладная
Неуплаченная в срок согласованная сумма становится налоговым долгом. Если долг превышает 180 необлагаемых минимумов, то есть 3 060 грн, ДПС направляет налоговое требование, и для задекларированного, но не уплаченного налога отдельное ППР не требуется.
С момента возникновения долга на имущество плательщика распространяется право налоговой закладки. Налоговый управляющий может описать имущество и зарегистрировать закладную в государственном реестре, после чего продать такое имущество без согласования с ДПС не удастся.
Взыскание через суд и арест
Списать деньги с счетов физлица ДПС может только по решению суда. Налоговая подаёт иск о взыскании долга, а после решения суда исполнительная служба может арестовать счета и имущество должника.
Срок давности 1 095 дней
По ст. 102 ПКУ налоговая может определить налог и применить штраф в течение 1 095 дней после крайнего срока подачи декларации. Если декларацию не подано вообще, этот срок не ограничивает налоговую, и доначислить налог можно за любой период.
Срок взыскания согласованного долга также составляет 1 095 дней. Во время карантина и военного положения течение сроков частично приостанавливалось, поэтому границу стоит проверять в отношении конкретного года.
Как оспорить штраф ДПС
Административное оспаривание
Жалобу на ППР подают в ДПС Украины, проще всего через Електронний кабінет. Порядок действий такой:
- проверьте дату вручения ППР, от неё отсчитываются все сроки;
- сверьте сумму с декларацией, платежками и данными кабинета;
- проверьте, не действует ли льгота военного положения или правило 30 дней после проверки;
- подайте письменную жалобу с копиями документов в установленный срок;
- ожидайте решения, пока сумма считается не согласованной;
- в случае отказа обратитесь в административный суд.
Судовое оспаривание
Обратиться в суд можно сразу или после административной жалобы. Если жалоба уже рассмотрена, иск подаётся в течение трёх месяцев со дня получения решения ДПС Украины, а до решения суда сумма не считается согласованной.
Сроки и документы
Общий срок жалобы на ППР по п. 56.3 ПКУ составляет 10 рабочих дней со дня, следующего за днём получения. Для ППР относительно налога на недвижимость, землю и транспорт п. 56.12 даёт 30 календарных дней, но надёжнее уложиться в 10 рабочих дней.
К жалобе прилагают копию ППР, декларацию, квитанции об уплате и документы, подтверждающие позицию, например договор купли‑продажи, справку о службе или выписку из реестра. Жалобу подписывает сам плательщик или представитель по доверенности.
Распространённые вопросы
Штрафуют ли за подачу декларации на день позже?
Да, п. 120.1 ПКУ не делает исключений для небольшого опоздания, поэтому даже день просрочки даёт основание для штрафа 340 грн. Чтобы избежать риска, декларацию за 2026 год стоит подать до 30 квітня 2027 року.
Начисляется ли пеня в военное положение?
Да, с 1 серпня 2023 року пеня начисляется в обычном порядке. Исключения касаются самостоятельного исправления ошибок за военные периоды, уплаты доначислений в течение 30 дней после проверки и подтверждённой невозможности выполнить обязанность.
Как оспорить штраф налоговой онлайн?
Жалобу можно подать через Електронний кабінет плательщика, подписав её КЕП или Дія.Підписом. Важно уложиться в 10 рабочих дней, а для имущественных налогов в 30 календарных дней с дня получения ППР.
Что будет, если не уплатить штраф?
Неуплаченный штраф становится налоговым долгом, на который начисляется пеня. Если общая сумма превысит 3 060 грн, ДПС направит налоговое требование, а затем может взыскать долг через суд с арестом счетов и имущества.