
Проверить долг ФОП перед налоговой проще всего в Электронном кабинете плательщика, разделе «Состояние расчетов с бюджетом»: там видно начисления, оплату, долг и переплату отдельно по единому налогу, военному сбору и ЄСВ. Если цифры не совпадают с вашими квитанциями, закажите выписку о состоянии расчетов, а переплату верните или направьте на другой платёж заявлением J/F 1302002 в течение 1095 дней.
Ниже объяснено, как читать интегрированную карточку, откуда берутся «фантомные» долги и переплаты, как исправить платёж с неправильными реквизитами и что грозит за реальный долг. Отдельно разобраны справка об отсутствии задолженности и рассрочка.
Где ФОП может проверить налоговый долг
Интегрированная карточка плательщика
Основной источник данных - интегрированная карточка плательщика (ІКП), которую ФОП видит в Електронному кабінеті в разделе «Состояние расчетов с бюджетом». Каждый платёж имеет отдельную строку: сумма к оплате означает долг, сумма со знаком переплаты означает, что вы заплатили больше, чем начислено. Данные обновляются после обработки платежа Казначейством, поэтому свежая оплата может появиться с задержкой в несколько банковских дней.
Выписка о состоянии расчетов
С 14 января 2026 года действует новый порядок документального подтверждения расчетов (наказ Мінфіну №416 від 20.08.2025). Запрос на витяг F 13002 подают в кабинете в меню «Заявления, запросы для получения информации», отдельно за каждый год, а электронная выписка приходит не позднее второго рабочего дня. По желанию можно выбрать детализацию по каждому платёжу и автоматический расчёт пени.
Справка об отсутствии задолженности
Когда долг нужно подтвердить для тендера, банка или госоргана, заказывают справку по Порядку №733. В заявлении указывают нормативный акт, который требует справку, и учреждение, куда её подадут, а ответ готовят до 5 рабочих дней бесплатно. Если есть налоговый долг, недоимка по ЄСВ или просроченный рассроченный платёж, ДПС пришлёт мотивированный отказ.
Реестр должников и публичные данные
Общедоступный реестр руководителей-должников ДПС касается только руководителей юрлиц, поэтому ФОП в нём не ищут. Если же налоговая взыскивает долг через суд и исполнительную службу, предприниматель попадает в Єдиний реєстр боржників Мін’юсту. Так что отсутствие записи там не гарантирует, что в ІКП нет долга.
Откуда берётся долг или переплата
Ошибки в реквизитах
Чаще всего деньги «теряются» из‑за неправильного IBAN, кода бюджетной классификации или РНОКПП. Ошибка в реквизитах счёта означает, что налог формально не оплачен. Ошибка в коде плательщика отправляет сумму в строку «Платежі до з’ясування», пока налоговая не определит её назначение.
Начисления ЄСВ и смена группы
ЄСВ за себя в карточке начисляют только после обработки годовой добавки с ЄСВ к декларации. До того все взносы в течение года выглядят как переплата, и это нормально. Похожая путаница возникает после перехода с 1-2 группы на 3 группу, когда авансовые платежи по старой ставке остаются переплатой.
Двойная оплата и закрытие ФОП
Двойная оплата происходит, когда тот же платёж провели через банк и повторно через Дію или бухгалтера. После закрытия ФОП переплата никуда не исчезает, а недоплаченный налог или ЄСВ переходит на физическое лицо. Наиболее частые причины расхождений в карточке такие:
- неправильный счёт получателя или старый IBAN после смены реквизитов громады;
- ошибка в РНОКПП, из‑за которой сумма попала в «Платежі до з’ясування»;
- ЄСВ, ещё не зачисленный из‑за неподанной годовой добавки;
- аванс единого налога после перехода на другую группу;
- повторная оплата одной суммы двумя способами.
Как провести сверку с налоговой
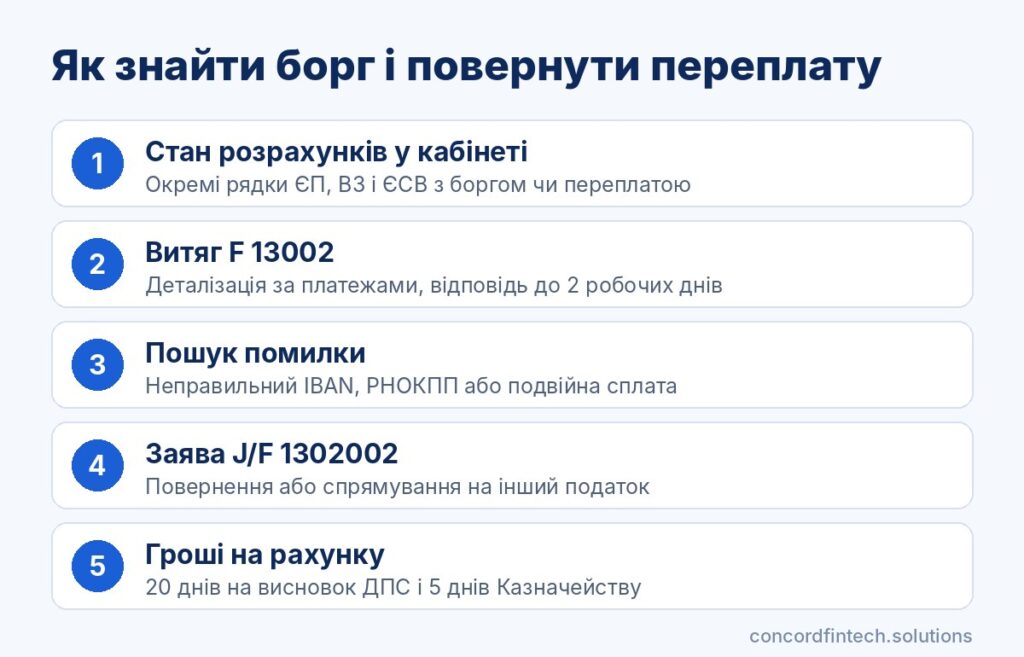
Пошаговый алгоритм сверки
Сверку стоит делать как минимум раз в год и обязательно перед закрытием ФОП. Алгоритм такой:
- Откройте «Состояние расчетов с бюджетом» и выберите год.
- Сравните строки ЄП, ВЗ и ЄСВ со своими квитанциями.
- Закажите выписку с детализацией по платежам, если есть расхождение.
- Найдите суммы в «Платежах до з’ясування» или на чужих счетах.
- Подайте заявление о возврате или зачислении с копией платёжки.
Как исправить платёж с неправильными реквизитами
Если деньги ушли не на тот счёт, подайте заявление J/F 1302002 «про повернення помилково та/або надміру сплачених сум» в меню «Введення звітності», тип формы J(F)13. К нему добавляют копию платёжки, причём на каждую платёжку подают отдельное заявление, а в заявлении можно указать, что средства следует направить в счёт нужного налога. Пеня за такую ошибку не начисляется, а начисленная аннулируется, если вы вовремя оплатили налог и подали заявление.
Оспаривание начислений
Если долг возник по налоговому уведомлению‑решению, его оспаривают в административном порядке в течение 10 рабочих дней, а затем в суде. На время оспаривания обязательство считается несогласованным, и пеня по нему не начисляется. Штраф за занижение налога, выявленное проверкой, по п. 123.1 ПКУ базово составляет 10%, 25% применяют только при доказанном умысле, а 50% за повторное умышленное нарушение в течение 1095 днів.
Возврат переплаты на счёт
Заявление о возврате
Возврат происходит только по заявлению плательщика по ст. 43 Податкового кодексу. В нём указывают сумму, платёж и счёт ФОП или физлица, куда вернуть средства.
Сроки рассмотрения и перечисления
Налоговая готовит заключение не позднее чем за 5 рабочих дней до завершения 20‑дневного срока с дня подачи заявления. Казначейство перечисляет деньги в течение 5 рабочих дней после получения заключения, так что в целом получается около месяца.
Ограничение сроком давности 1095 дней
Заявление подают в течение 1095 дней со дня возникновения переплаты. После этого срока вернуть сумму уже не получится, поэтому старую переплату лучше проверить до закрытия ФОП.
Зачисление переплаты в счёт других налогов
Между ЄП и ВЗ
Переплату с единого налога можно зачесть в счёт будущих платежей ЄП или направить на погашение долга по другим налогам, в частности военному сбору. Для этого в том же заявлении J/F 1302002 выбирают направление «на погашення зобов’язання з іншого платежу».
Переплата по ЄСВ
ЄСВ администрирует Закон №2464‑VI, и переплату по нему возвращают по Порядку №417 від 23.07.2021 или зачисляют в будущие взносы ЄСВ. Направить её на единый налог невозможно, потому что взнос зачисляют на отдельные счета, а не в бюджет громады.
Ограничения для разных бюджетов
Единый налог поступает в местный бюджет по месту учёта, а военный сбор - в государственный. Поэтому переплата после смены адреса может «застрять» на счёте старой громады, и её возвращают заявлением в ту налоговую, где эта сумма учитывается.
Последствия налогового долга для ФОП
Пеня и штрафы
За просроченную уплату задекларированного налога действует штраф по п. 126.1 ПКУ, а пеня начисляется после 90 дней по ставке 100% облікової ставки НБУ. Состоянием на середину октября 2026 года ставка составляет 16% з 18 вересня, тож на долг 10 000 грн за каждые 30 дней набегает около 131,5 грн пени. Суммы, доначисленные проверкой, обременяются пеней 120% облікової ставки.
| Нарушение | Санкция | Норма |
|---|---|---|
| Просрочка уплаты до 30 дней | 5% суммы долга | п. 126.1 ПКУ |
| Просрочка более 30 дней | 10% суммы долга | п. 126.1 ПКУ |
| Неуплата задекларированного налога более 90 дней | пеня 100% облікової ставки НБУ годовых | п. 129.4 ПКУ |
| Неуплата ЄСВ | штраф 20% и пеня 0,1% за день | ст. 25 Закону №2464‑VI |
| Непогашенный налоговый долг | право налоговой на залог имущества | ст. 89 ПКУ |
Налоговый залог, взыскание и рассрочка
Право налогового залога возникает на следующий день после предельного срока уплаты задекларированной суммы, а далее возможны опись имущества и взыскание средств с счетов через суд. Налоговый долг можно рассрочить по ст. 100 ПКУ, но минимальный срок составляет 2 месяца, а на рассроченную сумму начисляют 120% облікової ставки НБУ. Долг по ЄСВ рассрочить нельзя.
Влияние на закрытие ФОП и выезд за границу
Закрыть ФОП с долгом можно, но он не списывается и переходит на вас как на физическое лицо. Сам налоговый долг ФОП не запрещает выезд, ведь судебное ограничение по ст. 87 ПКУ касается руководителей юрлиц, хотя в исполнительном производстве суд может ограничить выезд и должнику‑физлицу.
Частые вопросы
Как узнать, есть ли долг у ФОП?
Войдите в Електронний кабінет и откройте «Состояние расчетов с бюджетом» за текущий год. Для официального подтверждения закажите витяг F 13002 или справку об отсутствии задолженности.
Почему в кабинете переплата по ЄСВ, хотя я платил ровно минимум?
В течение года ЄСВ за себя не начисляется, пока ДПС не обработает годовой додаток к декларации. После этого переплата закроется автоматически, и ничего подавать не нужно.
Сколько времени возвращают переплату?
Заключение налоговая готовит в пределах 20‑дневного срока, а Казначейство перечисляет средства ещё в течение 5 рабочих дней. Подать заявление нужно не позднее 1095 дней со дня переплаты.
Можно ли закрыть ФОП с долгом?
Да, государственная регистрация прекращения возможна и с долгом. Однако пеня продолжит начисляться, а взыскивать сумму будут уже с вас как с физического лица.