
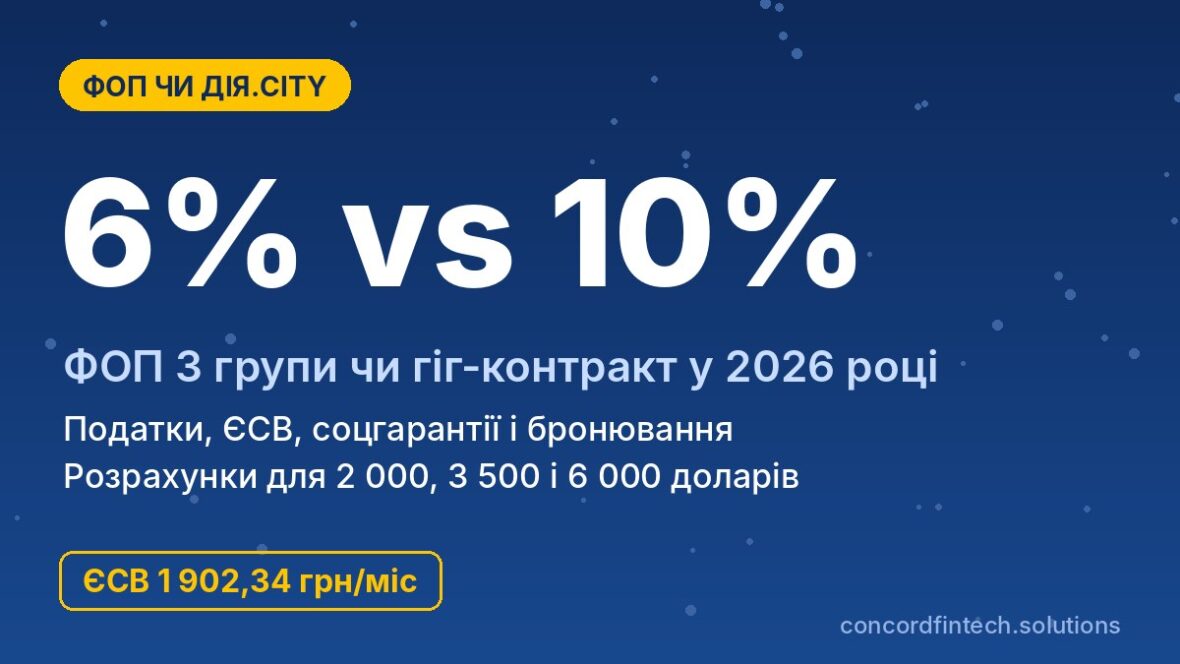
Если смотреть только на налоги, ФОП 3 группы для разработчика в 2026 году остаётся выгоднее гиг‑контракта в Дія.City: предприниматель отдаёт 6% дохода и минимальный ЄСВ, а гиг‑специалист теряет 10% вознаграждения. При доходе 3 500 долларов в месяц разница в пользу ФОП составляет около 52,8 тыс. грн в год, а при 6 000 долларов - уже более 106 тыс. грн.
В то же время гиг‑контракт снимает с человека учёт, отчётность и риск переквалификации и даёт оплачиваемый перерыв. Ниже расчёты для трёх уровней дохода, гарантии, бронирование и алгоритм выбора.
Как облагается налогом ФОП‑айтишник на 3 группе
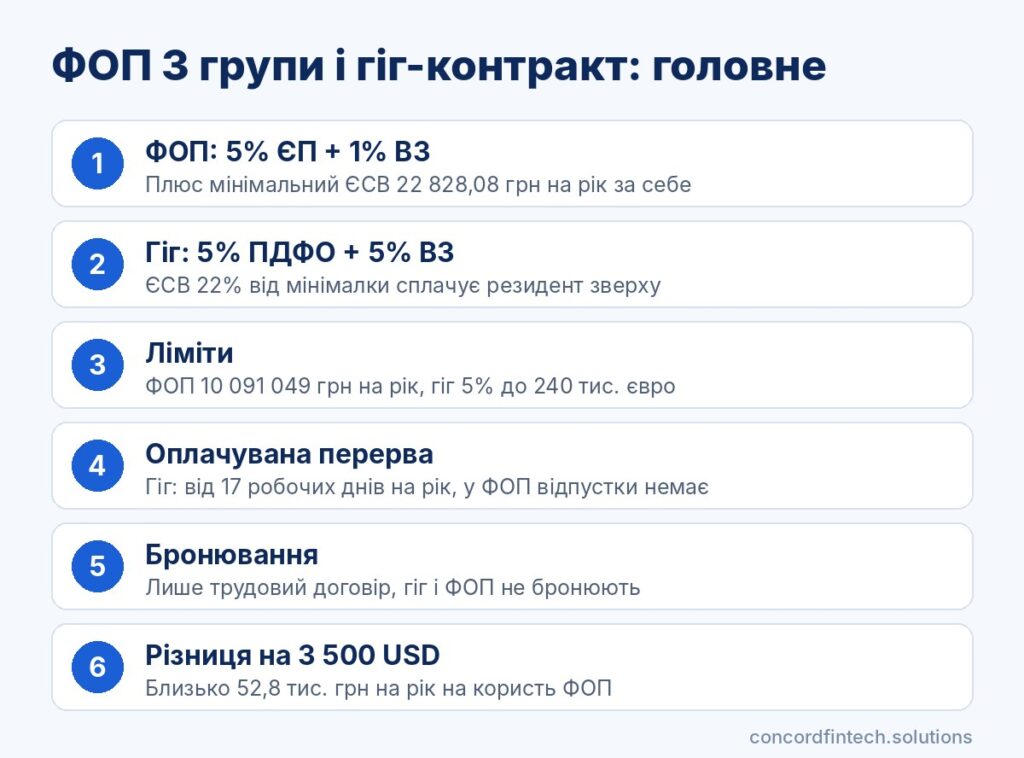
5% единого налога
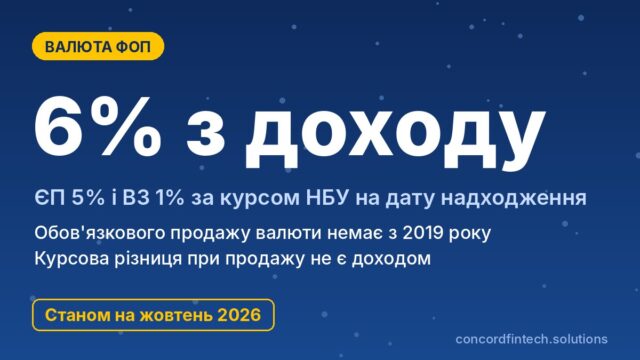
Большинство разработчиков‑предпринимателей работают на 3 группе без ПДВ и платят 5% от всего полученного дохода. Расходы на технику, аренду или обучение из базы не вычитают, поэтому налог считают от суммы, что поступила на счёт, а валютный доход пересчитывают в гривну по курсу НБУ на дату зачисления.
Налог платят и декларируют ежеквартально. Предел дохода 3 группы в 2026 году составляет 10 091 049 грн в год.
1% военный сбор
Для 3 группы военный сбор равен 1% дохода и уплачивается в те же сроки, что и единый налог. Итак, вместе с ЄП предприниматель отдаёт 6% выручки, тогда как у наёмных работников и гиг‑специалистов только сбор составляет 5%.
Минимальный ЄСВ
Единый взнос за себя предприниматель платит независимо от дохода, и в 2026 году минимум составляет 1 902,34 грн в месяц, или 22 828,08 грн в год. Платить его нужно ежеквартально не позднее 19 числа месяца после квартала, а платить больше минимума можно добровольно, до базы в 20 минимальных зарплат.
Как облагается гиг‑специалист Дія.City
ПДФО 5%
По гиг‑контракту с резидентом Дія.City вознаграждение облагается льготным ПДФО 5% вместо обычных 18%. Льгота действует в пределах 240 тис. євро дохода в год от резидента, а с суммы выше этого порога удерживают уже 18%.
Налог удерживает и платит сам резидент как налоговый агент. Гиг‑специалисту не нужно регистрироваться, вести учёт или подавать декларацию по этому доходу.
Военный сбор
Изначально для вознаграждений гиг‑специалистов действовал военный сбор 1,5%, но Законом №4015-IX ставку повышено до 5%, как и для работников резидента. Поэтому вместе с ПДФО с вознаграждения удерживают 10%, и по состоянию на середину октября 2026 года других изменений не принято.
ЄСВ с минимальной базы
Единый взнос за гиг‑специалиста резидент платит по ставке 22% от минимальной зарплаты, то есть 1 902,34 грн в месяц независимо от размера вознаграждения. Этот взнос начисляют сверху, а не удерживают с вознаграждения человека.
Таким образом, для самого специалиста налоговая нагрузка составляет 10%, а для компании общая стоимость контракта больше на 22 828,08 грн в год. Если резидент закладывает ЄСВ в бюджет на человека, «на руки» выйдет чуть меньше, чем в расчетах ниже.
Сравнение налоговой нагрузки на примерах
Доход 2 000 долларов в месяц
Для расчётов взят условный курс 45 грн за доллар, близкий к официальному курсу НБУ в начале октября 2026 года. Доход 2 000 долларов даёт 90 тыс. грн в месяц, или 1 080 000 грн в год.
ФОП заплатит 64 800 грн единого налога и военного сбора и 22 828,08 грн ЄСВ, вместе 87 628,08 грн. Гиг‑специалист потеряет 108 000 грн, то есть у ФОП на руках останется на 20 371,92 грн больше.
Доход 3 500 долларов в месяц
По тому же курсу это 157 500 грн в месяц, или 1 890 000 грн в год. ФОП заплатит 113 400 грн налогов с дохода и 22 828,08 грн ЄСВ, а всего 136 228,08 грн.
Гиг‑специалист при той же выплате отдаст 189 000 грн. Разница в пользу ФОП растёт до 52 771,92 грн в год, то есть почти 4,4 тыс. грн в месяц.
Доход 6 000 долларов и близко к лимиту
Доход 6 000 долларов равен 270 тыс. грн в месяц, или 3 240 000 грн в год, и ещё далёк от лимита 3 группы. ФОП заплатит 217 228,08 грн, гиг‑специалист 324 000 грн, так что преимущество предпринимателя составляет 106 771,92 грн.
Лимит ФОП будет исчерпан только при доходе примерно 18,6 тыс. долларов в месяц по этому курсу. С дохода сверх лимита ФОП платит 15% и должен перейти на общую систему, тогда как для гиг‑специалиста 5% ПДФО действуют до 240 тис. євро в год, что по курсу примерно 50 грн за євро превышает 12 млн грн.
| Доход/мес | ФОП: налоги за год | ФОП: на руки за год | Гиг: налоги за год | Гиг: на руки за год | Разница |
|---|---|---|---|---|---|
| 2 000 USD (90 000 грн) | 87 628,08 грн | 992 371,92 грн | 108 000 грн | 972 000 грн | +20 371,92 грн в пользу ФОП |
| 3 500 USD (157 500 грн) | 136 228,08 грн | 1 753 771,92 грн | 189 000 грн | 1 701 000 грн | +52 771,92 грн в пользу ФОП |
| 6 000 USD (270 000 грн) | 217 228,08 грн | 3 022 771,92 грн | 324 000 грн | 2 916 000 грн | +106 771,92 грн в пользу ФОП |
В таблице для гиг‑контракта учтены только ПДФО и военный сбор, так как ЄСВ 22 828,08 грн в год платит резидент поверх вознаграждения. При другом курсе суммы в гривне изменятся, но соотношение 6% против 10% сохранится.
Социальные гарантии: отпуска, больничные, декрет
Что гарантирует гиг‑контракт
Гиг‑контракт - это гражданско‑правовой договор с элементами трудового, поэтому гарантии определяют Закон №1667-IX и сам контракт, а не КЗпП. Закон предусматривает ежегодный оплачиваемый перерыв не менее 17 рабочих дней после 6 месяцев работы, а условия его оплаты, сверхурочной работы и компенсаций при расторжении прописывают в договоре.
Гиг‑специалист застрахован в системе социального страхования, поэтому имеет право на больничные и помощь в связи с беременностью и родами. Однако эти выплаты считают с базы ЄСВ, то есть с минимальной зарплаты, поэтому без дополнительных условий в контракте они невелики.
Что имеет ФОП
Предприниматель, который платит ЄСВ, тоже имеет право на больничные и декретные от Пенсионного фонда при наличии страхового стажа. При минимальном взносе эти выплаты также скромные.
Оплачиваемого отпуска у ФОП нет, как и выходного пособия при расторжении договора. Всё, что компания дополнительно обещает предпринимателю, является лишь условиями договора на оказание услуг и не имеет законодательной защиты.
Добровольное страхование и пенсионный стаж
При минимальном ЄСВ и ФОП, и гиг‑специалист получают полный месяц страхового стажа, но пенсия с такой базы будет близка к минимальной. Поэтому разработчикам с высоким доходом стоит отдельно подумать о накоплениях, например через негосударственный пенсионный фонд или инвестиции.
Риски каждой модели
Переквалификация ФОП в трудовые отношения
Наибольший риск для ФОП возникает, когда он фактически работает как штатный сотрудник одного заказчика. Налоговая может признать такие отношения трудовыми, если есть фиксированный график, рабочее место, подчинение внутренним правилам и оплата «за месяц», а не за результат. Основные риски двух моделей выглядят так:
- ФОП: доначисления заказчику ПДФО, военного сбора и ЄСВ по ставкам для зарплаты и штрафы, если договор признают трудовым;
- ФОП: превышение лимита 10 091 049 грн из‑за роста курса и принудительный переход на общую систему;
- ФОП: вопросы банка относительно происхождения валютных поступлений и ограничения по счёту при неполных документах;
- гиг‑специалист: зависимость от статуса резидента, ведь при его утрате льготные ставки перестают действовать;
- гиг‑специалист: гарантии только в пределах контракта, поэтому невыгодные условия расторжения придётся оговаривать заранее.
Зависимость от резидента Дія.City
Льготные 5% ПДФО действуют лишь пока компания соответствует требованиям к резиденту. Среди них среднемесячная винагорода работников и гиг‑специалистов не менее эквивалента 1 200 євро, как минимум 9 таких специалистов в среднем и не менее 90% дохода от IT‑деятельности.
Если компания теряет статус, договоры придётся переоформлять, а налогообложение станет обычным. Кроме того, в рамках этой модели нельзя напрямую работать с иностранными клиентами.
Финмониторинг и валютные поступления
ФОП, получающий оплату из‑за границы, проходит валютный контроль банка и должен объяснять характер операций договорами и актами. Банки также устанавливают собственные лимиты на обороты по счёту, поэтому резкий рост поступлений может вызвать запрос документов.
Гиг‑специалист получает вознаграждение в гривне от украинского резидента, поэтому для банка такой доход похож на зарплату. Это упрощает получение кредита или ипотеки.
Бронирование и мобилизация: разница для ФОП и гиг‑специалиста
Бронирование через резидента Дія.City
Порядок бронирования по постановлению КМУ №76 від 27.01.2023 касается только тех, кто работает по трудовым договорам. Гиг‑контракт трудовым договором не является, поэтому по состоянию на середину октября 2026 года резидент не может забронировать гиг‑специалиста, даже если компания признана критически важной.
Идея разрешить бронирование гиг‑специалистов обсуждалась, в том числе в законопроекте №9319 2023 года, но в действующий Порядок эти изменения не внесены. Для бронирования человека приходится переводить на трудовой договор с резидентом, где действуют те же ставки 5% ПДФО и 5% военного сбора.
Требование к зарплате 2,5 минимальной
Для большинства предприятий забронированный работник должен получать не менее 2,5 минимальных зарплат, что в 2026 году составляет 21 617,50 грн в месяц. Резиденты Дія.City от этого индивидуального критерия освобождены, потому что ЄСВ у них начисляют с минимальной базы.
Вместо этого средняя зарплата на предприятии за последний месяц не должна быть ниже средней по региону. Для компании с вознаграждением от 1 200 євро это обычно не проблема.
Статус ФОП
Предприниматель не может забронировать сам себя, а договор на оказание услуг с компанией не даёт права на бронирование по постановлению №76. Если же ФОП мобилизуют, на время службы он не платит за себя единый налог, военный сбор и ЄСВ и не отчитывается.
Что выбрать разработчику в 2026 году
Фрилансер с несколькими заказчиками
Если вы работаете с несколькими клиентами, в том числе иностранными, ФОП 3 группы почти безальтернативен. Гиг‑контракт возможен только с резидентом Дія.City, а ФОП принимает оплату от кого угодно, и риск переквалификации при нескольких независимых заказчиках минимален.
Разработчик в одной компании
Когда вся работа идёт для одной компании‑резидента, выбор зависит от приоритетов. ФОП даёт больше денег на руки, а гиг‑контракт или трудовой договор дают прозрачность, оплачиваемый перерыв, отсутствие отчётности и возможность бронирования при трудовом договоре. Определиться помогут три вопроса:
- Есть ли у вас другие заказчики или иностранные клиенты: если да, оставайтесь ФОП.
- Нужно ли вам бронирование: если да, просите трудовой договор с резидентом, потому что гиг‑контракт его не даёт.
- Готовы ли вы вести учёт и отчётность и нести риск переквалификации ради 4% экономии: если нет, выбирайте гиг‑контракт.
Сценарий с ПДВ для ФОП
По состоянию на середину октября 2026 года закона или зарегистрированного законопроекта об обязательном ПДВ для ФОП нет. В меморандуме с МВФ ориентиром является принятие изменений до апреля 2027 года с началом действия с 1 января 2028 года, а Минфин обсуждал порог около 4 млн грн дохода.
Для части IT‑услуг иностранным заказчикам место поставки определяется по месту заказчика, поэтому ПДВ может их не коснуться. Для разработчиков с большим доходом от украинских компаний реформа может уменьшить преимущество ФОП.
Часто задаваемые вопросы
Что выгоднее для разработчика: ФОП или гиг‑контракт?
По налогам выгоднее ФОП 3 группы: 6% от дохода плюс 22 828,08 грн ЄСВ в год против 10% удержаний по гиг‑контракту. Гиг‑контракт выигрывает по удобству, оплачиваемому перерыву и отсутствию риска переквалификации, поэтому для работы в одной компании решение зависит от ваших приоритетов.
Может ли гиг‑специалист получить бронирование?
По состоянию на середину октября 2026 года нет, потому что постановление №76 позволяет бронировать только работников по трудовым договорам. Чтобы получить отсрочку через резидента Дія.City, нужно заключить с ним трудовой договор вместо гиг‑контракта.
Можно ли одновременно иметь ФОП и гиг‑контракт?
Да, закон не запрещает быть предпринимателем и одновременно работать по гиг‑контракту, если это разные договоры и разная работа. Налоги по каждой модели считаются отдельно, а резиденту стоит учитывать, что его расходы на услуги плательщиков единого налога сверх установленной части могут облагаться в рамках налога на выведенный капитал.