Як це виглядає для людини, що живе за кордоном
Уявіть собі українця, який давно мешкає за кордоном і вирішив продати квартиру в Україні. Першою думкою може бути лише вартість і пошук покупця. Друга думка часто про податки і які від цього будуть наслідки для гаманця.
CEO Центру розблокування ПДВ Вадим Оксентьюк звертає увагу на те, що перш ніж рахувати податки треба перевірити свій податковий статус. Помилка у статусі може змінити суму податку суттєво і неприємно здивувати продавця.
Коли нерезидент не платить ПДФО і військовий збір
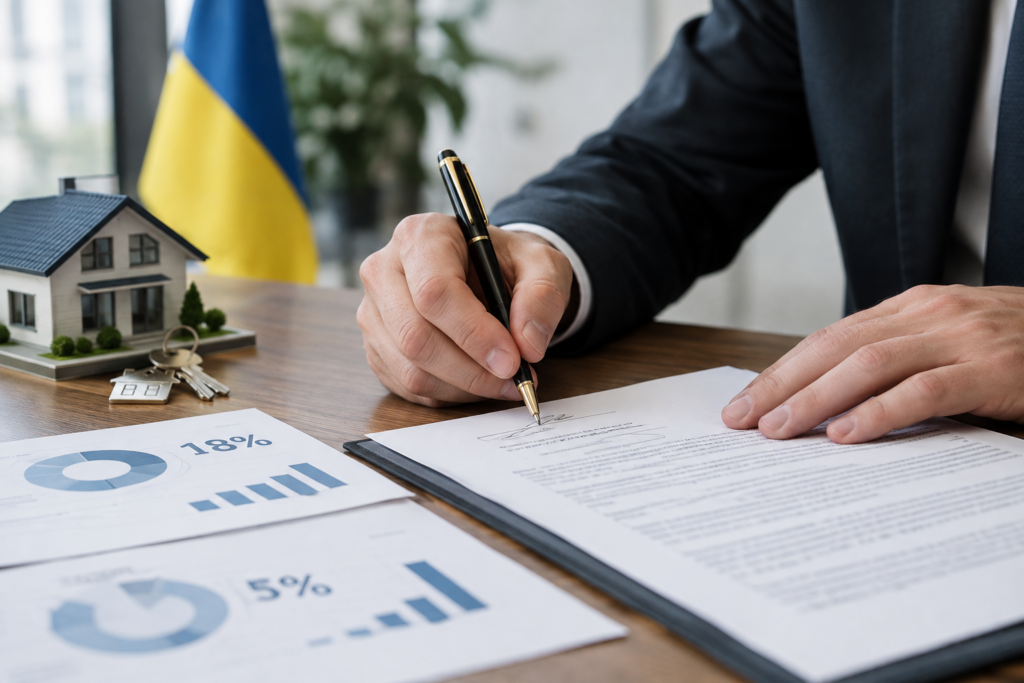
Для фізичної особи, яка вважається нерезидентом, стандартна ставка податку на доходи від продажу нерухомості становить 18% ПДФО і додатково 5% військового збору. Разом це дає 23% податкового навантаження у разі відсутності пільги.
Однак Податковий кодекс передбачає винятки. За п. 172.1 доход від першого продажу житлової нерухомості протягом року не оподатковується якщо майно перебувало у власності понад три роки. Це правило діє й для нерезидентів.
Окремо ДПС у своїй індивідуальній консультації від 24 вересня 2026 року підтвердила що нерезидент, який уперше за рік продає житловий будинок і володів ним понад три роки, не сплачує ні ПДФО ні військового збору. При цьому для успадкованої нерухомості умова трьох років не застосовується.
Коли застосовується ставка 23 відсотки
Якщо пільга за п. 172.1 не діє, то для фізособи-нерезидента застосовується ставка 18% ПДФО плюс 5% військового збору. У сумі це 23% від доходу операції за правилами оподаткування.
Для порівняння за подібної операції резидент фізособа може мати іншу ставку ПДФО яка іноді становить 5%. Тому для продавця, що втратив статус резидента, різниця в податку може бути суттєвою. Оподаткування також прив’язане до вартості операції з урахуванням правил щодо оціночної вартості нерухомості.
Чому це не нове правило
Норма про оподаткування продажу нерухомості фізособами-нерезидентами міститься у Податковому кодексі вже давно. ДПС у своїх роз’ясненнях посилалася на п. 172.9 ще у 2011−2012 роках і зараз повторює ті самі підходи.
Тобто правила не зявилися через початок повномасштабної війни. Проте останнім часом вони стали більш відчутними через велику кількість українців які тривалий час живуть за кордоном і продають майно в Україні. Важливо також пам’ятати що інше громадянство саме по собі не робить людину податковим нерезидентом. Для встановлення статусу використовують правила податкового резидентства а не лише паспорт.
Яка доступна інформація про такі операції
Відкритої офіційної статистики яка детально показувала б кількість продажів української нерухомості фізособами-нерезидентами та частку операцій оподаткованих за ставкою 18% наразі немає. Держпрацівники не публікують такої вибірки у відкритому доступі.
Натомість ДПС продовжує розглядати індивідуальні звернення і надавати консультації. Наприклад у вересні 2026 року податкова розглядала звернення нерезидента щодо продажу частки житлового будинку. Тому практична порада така перевірити свій податковий статус до підписання договору продажу щоб уникнути несподіваних зобовязань.
Що продавцю зробити перед угодою
Перш ніж підписувати договір або рахувати чистий прибуток продавцю варто визначити чи він резидент для цілей оподаткування. Це ключове питання яке впливає на суму податку і на можливість скористатися пільгою за п. 172.1.
Якщо є сумніви краще звернутися за індивідуальною консультацією до ДПС або до фахівця який знає нюанси українського Податкового кодексу. Помилка в трактуванні статусу може змінити остаточну суму сплати на десятки відсотків від продажу.