
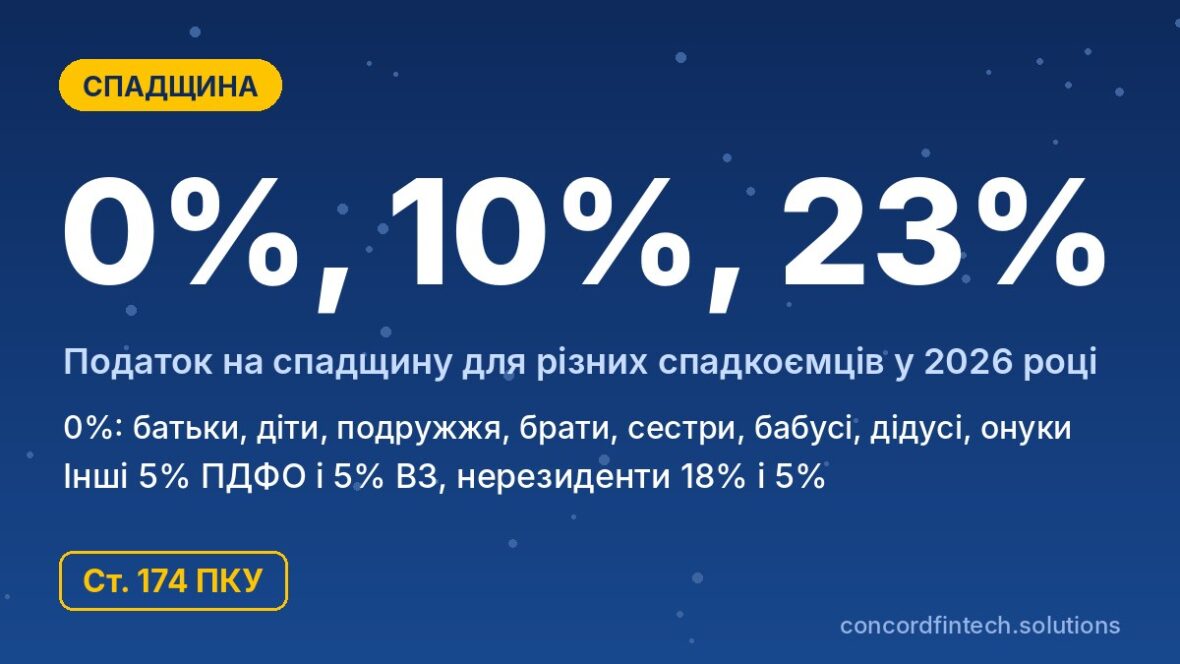
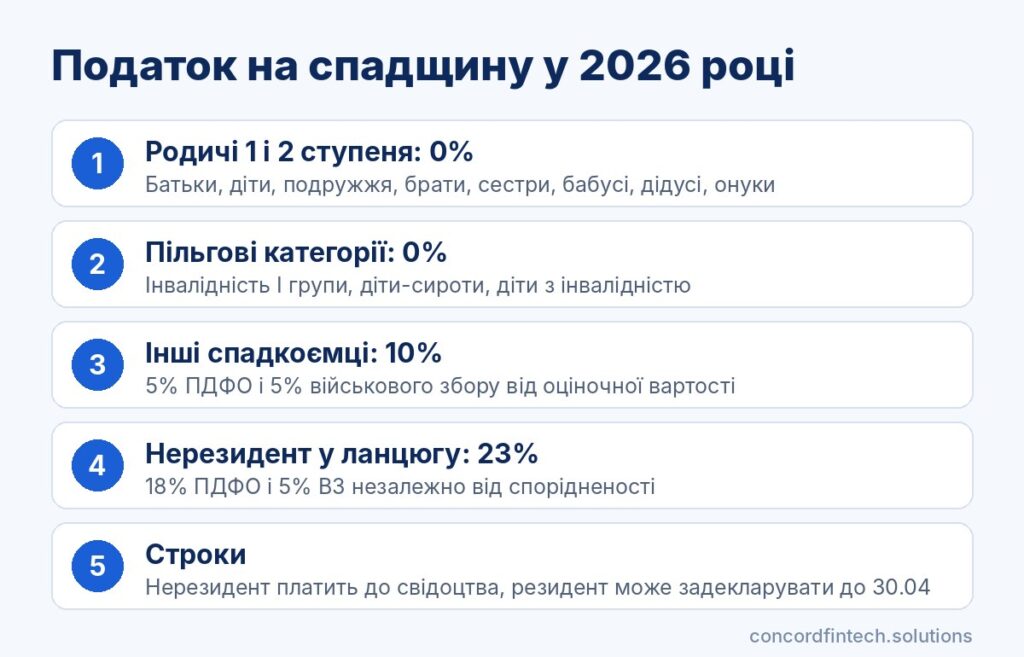
Податок на спадщину у 2026 році залежить від того, ким спадкоємець доводиться померлому і чи є хтось із них нерезидентом. Родичі першого і другого ступеня споріднення не платять нічого, інші спадкоємці-резиденти сплачують 5% ПДФО і 5% військового збору, тобто разом 10% від оціночної вартості майна. Якщо спадкодавець або спадкоємець є нерезидентом, ставка ПДФО становить 18%, а разом із військовим збором виходить 23%.
Резидент, який отримав оподатковувану спадщину, зазвичай декларує її за підсумками року, а нерезидент мусить сплатити податок ще до видачі свідоцтва про право на спадщину. Нижче пояснено ступені спорідненості, особливі випадки і розрахунки на прикладах.
Ставки податку на спадщину у 2026 році
0% для родичів першого і другого ступеня
Ставки визначає стаття 174 Податкового кодексу України. За підпунктом 174.2.1 нульова ставка діє для будь-якого майна, яке успадковують члени сім’ї спадкодавця першого і другого ступеня споріднення. Такий дохід не обкладається і військовим збором, а декларувати його не потрібно.
Нульова ставка діє також для окремих категорій незалежно від спорідненості. Особа з інвалідністю I групи, дитина-сирота і дитина, позбавлена батьківського піклування, не платять податок з успадкованої нерухомості, рухомого майна, готівки та коштів на рахунках. Дитина з інвалідністю має таку пільгу щодо нерухомості та рухомого майна, а вклади, розміщені до 1992 року в Ощадбанку та Укрдержстраху, звільнені від податку для будь-якого спадкоємця.
5% ПДФО і 5% ВЗ для інших спадкоємців
Якщо спадкоємець не підпадає під жодну з пільг, підпункт 174.2.2 встановлює ставку 5% ПДФО. Так оподатковують спадщину, яку отримують племінники, дядьки і тітки, правнуки, зяті, невістки, пасинки, а також сторонні люди за заповітом. До цього доходу додається військовий збір 5%, що підтверджують роз’яснення Державної податкової служби, тож загальне навантаження становить 10%.
18% ПДФО і 5% ВЗ для спадщини від нерезидента
Підпункт 174.2.3 застосовує ставку 18% до будь-якого майна, яке резидент успадковує від нерезидента, а також до спадщини, яку нерезидент отримує від резидента. Ступінь спорідненості тут значення не має, тому навіть син, який спадкує від батька-нерезидента, сплатить 18% ПДФО і 5% військового збору. Загальна ставка в такому разі становить 23% від вартості майна.
| Спадкоємець | ПДФО | ВЗ | Чи потрібна декларація |
|---|---|---|---|
| Член сім’ї першого ступеня (батьки, діти, подружжя) | 0% | 0% | Ні |
| Член сім’ї другого ступеня (брати, сестри, бабусі, дідусі, онуки) | 0% | 0% | Ні |
| Особа з інвалідністю I групи, дитина-сирота (нерухомість, рухоме майно, кошти) | 0% | 0% | Ні |
| Інший спадкоємець-резидент | 5% | 5% | Так, якщо податок не сплачено до видачі свідоцтва |
| Резидент, який спадкує від нерезидента | 18% | 5% | Так, якщо податок не сплачено до видачі свідоцтва |
| Спадкоємець-нерезидент | 18% | 5% | Ні, податок сплачують до видачі свідоцтва |
Ступені спорідненості для податкових цілей
Перший ступінь: батьки, діти, подружжя
Коло близьких родичів закріплює підпункт 14.1.263 Податкового кодексу. До першого і другого ступеня кодекс відносить таких людей:
- батьків спадкодавця;
- чоловіка або дружину;
- дітей, у тому числі усиновлених;
- рідних братів і сестер;
- бабу і діда з боку матері та з боку батька;
- онуків.
Другий ступінь: брати, сестри, бабусі, дідусі, онуки
Онук, який спадкує квартиру від бабусі, належить до другого ступеня і податку не платить. Так само звільнені від податку бабуся чи дідусь, які успадковують майно онука, а також рідні брати і сестри.
Інші спадкоємці і спадкоємці за заповітом
Вітчим, мачуха, пасинки, тесть, свекруха, племінники і правнуки до переліку не входять, тому сплачують 5% ПДФО і 5% ВЗ. Якщо сина вказано в заповіті, він все одно має право на 0%, а сусід за тим самим заповітом заплатить 10%.
Особливі випадки оподаткування спадщини
Спадщина від загиблого військового
Окремої ставки для спадщини загиблих захисників стаття 174 не встановлює, тому діють загальні правила. Батьки, дружина, діти, брати, сестри та інші близькі родичі отримують майно за ставкою 0%, а далекі родичі і сторонні особи сплачують 5% ПДФО і 5% ВЗ. Одноразова грошова допомога сім’ї загиблого спадщиною не є, її виплачують за окремими законами без ПДФО і військового збору.
Спадщина у вигляді депозиту чи страхової виплати
Гроші на банківських рахунках і депозитах оподатковують так само, як інше майно, тож для близьких родичів це 0%, а для інших спадкоємців 10%. Банк податок не утримує, тому спадкоємець, якому не належить пільга, сплачує його сам або декларує за підсумками року. Для страхових виплат за договорами страхування життя податковим агентом є страхова компанія, яка утримує податок під час виплати за ставкою, що відповідає статусу спадкоємця.
Спадкування частки у бізнесі
Корпоративні права і цінні папери належать до комерційної власності за підпунктом «в» пункту 174.1. Для членів сім’ї першого і другого ступеня ставка також 0%, а інші спадкоємці сплачують 10% від оціночної вартості частки, причому пільга для осіб з інвалідністю I групи і дітей-сиріт на комерційну власність не поширюється.
Податок рахують від оціночної вартості, множачи її окремо на ставку ПДФО і ставку ВЗ. Племінник, який успадкував від тітки квартиру з оціночною вартістю 1 500 000 грн, сплатить 75 000 грн ПДФО і 75 000 грн військового збору, разом 150 000 грн. Син, який отримав від батька-нерезидента автомобіль вартістю 400 000 грн, заплатить 72 000 грн ПДФО і 20 000 грн ВЗ, тобто 92 000 грн, а онука, що успадкувала депозит бабусі на 300 000 грн, не сплатить нічого.
Сплата податку і декларування
Сплата до видачі свідоцтва про спадщину
Згідно з пунктом 174.4, нотаріус видає свідоцтво спадкоємцю-нерезиденту лише за наявності документа про сплату податку. Резидент такого обов’язку не має, але може за бажанням сплатити податок до отримання свідоцтва, і тоді декларацію подавати не потрібно. Порядок дій для оподатковуваної спадщини виглядає так:
- Замовте оцінку майна, бо базою для податку є оціночна вартість, а для майна за ставкою 0% оцінка з податковою метою не потрібна.
- Сплатіть 5% або 18% ПДФО і 5% ВЗ через банк, якщо ви нерезидент або хочете закрити питання одразу.
- Отримайте у нотаріуса свідоцтво про право на спадщину і зареєструйте право власності.
- Якщо податок не сплачено раніше, вкажіть спадщину в річній декларації і сплатіть податок до встановленого строку.
Коли потрібна річна декларація
Пункт 174.3 зобов’язує спадкоємців зазначати вартість спадщини в річній декларації, але робить три винятки. Декларацію не подають ті, хто отримав майно за ставкою 0%, нерезиденти, які сплатили податок до видачі свідоцтва, і резиденти, що теж заплатили заздалегідь. За спадщину, отриману у 2026 році, декларацію потрібно подати до 30 квітня 2027 року, а податок сплатити до 31 липня 2027 року.
Документи для нотаріуса
Для оформлення спадщини знадобляться паспорт, РНОКПП, свідоцтво про смерть і документи на майно. Спорідненість підтверджують свідоцтвами про народження і шлюб, а для онука потрібні документи обох поколінь. Нотаріус щокварталу передає до податкової дані про видані свідоцтва, тому несплачений податок легко виявити.
Спадщина від нерезидента і з-за кордону
Хто вважається нерезидентом
Статус визначають за підпунктом 14.1.213 Податкового кодексу, і громадянство тут не головне. Резидентом є людина, яка має місце проживання в Україні або центр життєвих інтересів тут, а за спірних обставин враховують перебування понад 183 дні на рік. Громадянин України, який роками живе за кордоном, може бути нерезидентом.
Зарахування іноземного податку
Якщо податок на спадщину вже сплачено в іншій країні, зарахувати його в Україні можна лише на умовах статті 13 Податкового кодексу. Для цього потрібні чинний договір про уникнення подвійного оподаткування і довідка іноземного податкового органу про сплачену суму. Багато таких договорів стосуються лише податків на доходи і не охоплюють податки на спадщину, тому зарахування не гарантоване.
Оцінка іноземного майна
Податок рахують від оціночної вартості, визначеної відповідно до законодавства, тож для іноземної нерухомості чи авто потрібен звіт оцінювача. Вартість в іноземній валюті перераховують у гривні за курсом НБУ на дату отримання доходу.
Штрафи у спадкових справах і як їх уникнути
Неподання декларації
За неподання декларації передбачено штраф 340 грн, а за повторне порушення протягом року 1 020 грн. Найчастіше декларацію пропускають далекі родичі і спадкоємці за заповітом. Вони помилково вважають, що податок за них сплачує нотаріус.
Заниження оцінки майна
Якщо податкова встановить, що базу занижено, вона донарахує податок і застосує штраф 10% від донарахованої суми, за умисне заниження 25%, а при повторному умисному порушенні протягом 1 095 днів 50%. Тому для оподатковуваної спадщини варто замовляти оцінку в оцінювача, зареєстрованого в Єдиній базі даних звітів про оцінку.
Пропуск строку сплати
Якщо задекларований податок сплачено із запізненням, штраф становить 5% суми при затримці до 30 днів і 10% при довшій затримці. Пеня нараховується після 90 днів прострочення, тому податок краще сплатити до 31 липня наступного року або ще до отримання свідоцтва.
Подарунки оподатковують за тими самими ставками, що й спадщину, оскільки пункт 174.6 прямо відсилає до правил статті 174. Детальніше про дарування на сайті є окрема стаття «Оподаткування подарунків».
Поширені запитання
Чи платить податок онук, якщо спадкує від бабусі?
Ні, онуки належать до членів сім’ї другого ступеня споріднення, тому для них діє ставка 0%. Військовий збір також не сплачують, а декларацію подавати не потрібно.
Чи потрібно подавати декларацію при ставці 0%?
Ні, пункт 174.3 прямо звільняє від декларування тих, хто отримав спадщину за нульовою ставкою. Нотаріус сам передасть податковій дані про видане свідоцтво.
Коли сплачувати податок на спадщину?
Нерезидент сплачує податок до видачі свідоцтва про право на спадщину, інакше нотаріус його не видасть. Резидент може заплатити так само заздалегідь або задекларувати спадщину до 30 квітня і сплатити податок до 31 липня наступного року.
Як оподатковується спадщина від загиблого військового?
За загальними правилами статті 174, окремої пільги для такої спадщини немає. Близькі родичі першого і другого ступеня отримують майно без податку, інші спадкоємці сплачують 5% ПДФО і 5% ВЗ.