
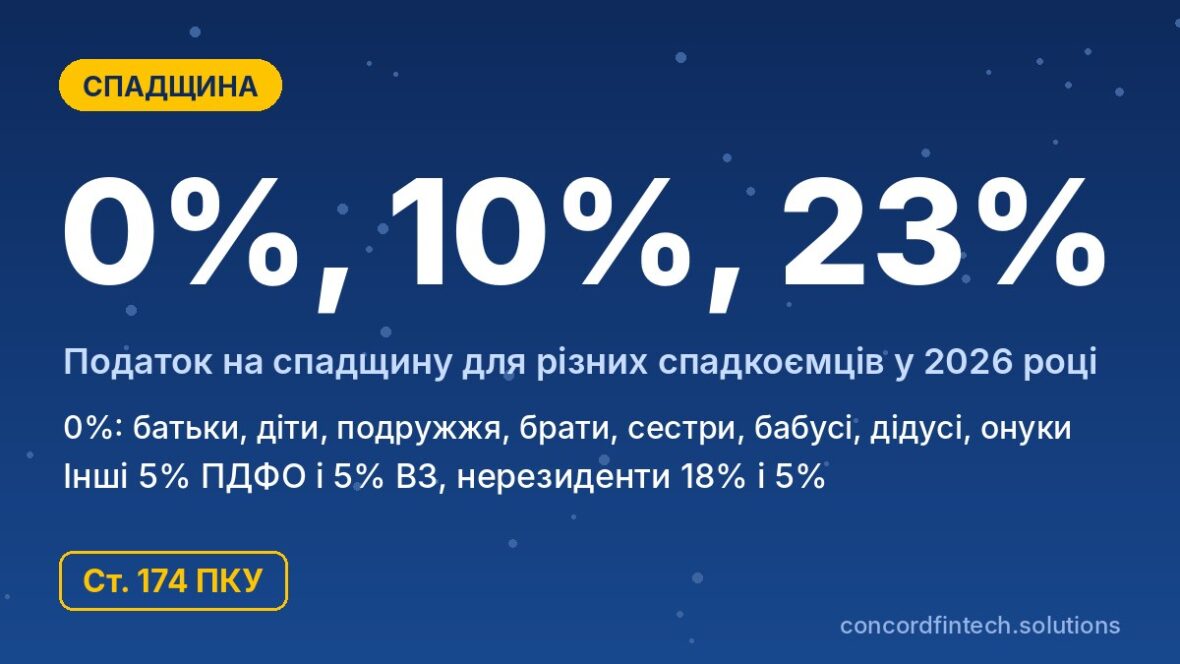
Налог на наследство в 2026 году зависит от того, кем наследник приходится умершему и является ли кто‑то из них нерезидентом. Родственники первой и второй степени не платят ничего, другие наследники‑резиденты уплачивают 5% ПДФО и 5% ВЗ, то есть вместе 10% от оценочной стоимости имущества. Если наследодатель или наследник являются нерезидентом, ставка ПДФО составляет 18%, а вместе с военным сбором получается 23%.
Резидент, получивший облагаемое наследство, обычно декларирует его по итогам года, а нерезидент обязан уплатить налог еще до выдачи свидетельства о праве на наследство. Ниже объяснены степени родства, особые случаи и расчеты на примерах.
Ставки налога на наследство в 2026 году
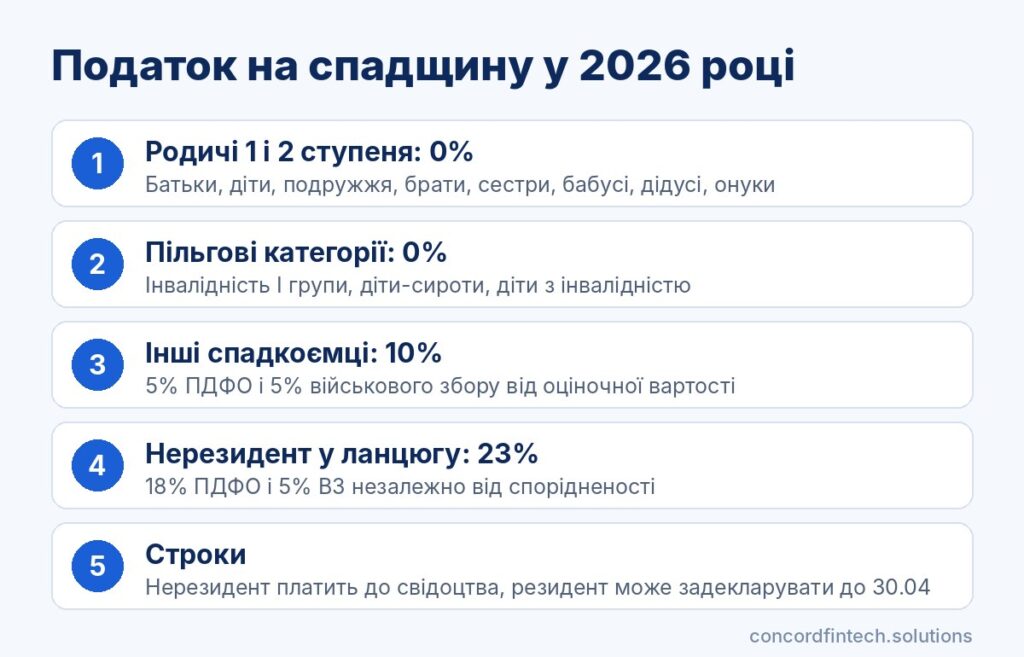
0% для родственников первой и второй степени
Ставки определяет статья 174 Податкового кодексу України. По подпункту 174.2.1 нулевая ставка действует для любого имущества, которое наследуют члены семьи наследодателя первой и второй степени родства. Такой доход не облагается военным сбором, а декларировать его не нужно.
Нулевая ставка действует также для отдельных категорий независимо от родства. Особа з інвалідністю I групи, дитина‑сирота и дитина, позбавлена батьківського піклування не платят налог с унаследованной недвижимости, движимого имущества, наличных и средств на счетах. Ребенок с инвалидностью имеет такую льготу в отношении недвижимости и движимого имущества, а вклады, розміщені до 1992 року в Ощадбанку та Укрдержстраху, освобождены от налога для любого наследника.
5% ПДФО и 5% ВЗ для других наследников
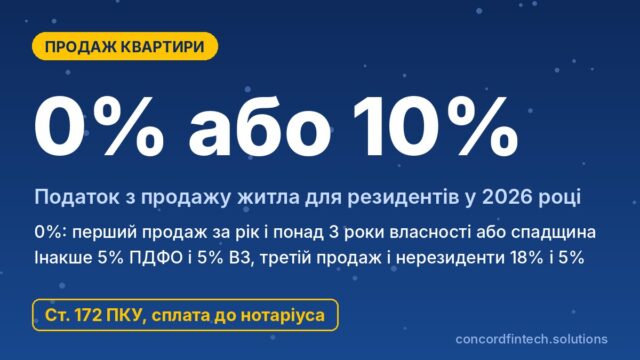
Если наследник не подпадает под какую‑либо льготу, подпункт 174.2.2 устанавливает ставку 5% ПДФО. Так облагают наследство, которое получают племянники, дяди и тети, правнуки, зятья, невестки, пасынки, а также посторонние лица по завещанию. К этому доходу добавляется военный сбор 5%, что подтверждают разъяснения Державної податкової служби, так что общее бремя составляет 10%.
18% ПДФО и 5% ВЗ для наследства от нерезидента
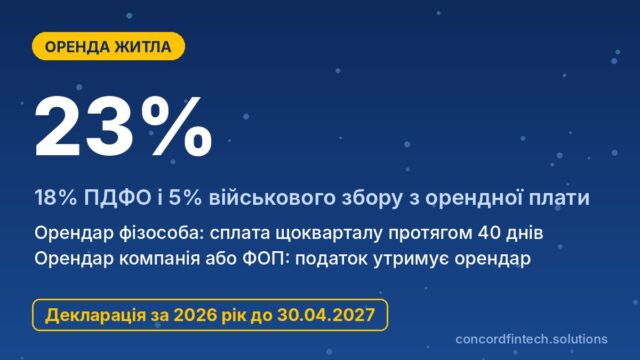
Подпункт 174.2.3 применяет ставку 18% к любому имуществу, которое резидент наследует от нерезидента, а также к наследству, которое нерезидент получает от резидента. Степень родства здесь значения не имеет, поэтому даже сын, наследующий от отца‑нерезидента, уплатит 18% ПДФО и 5% военного сбора. Общая ставка в таком случае составляет 23% от стоимости имущества.
| Наследник | ПДФО | ВЗ | Нужна ли декларация |
|---|---|---|---|
| Член сім’ї першого ступеня (батьки, діти, подружжя) | 0% | 0% | Нет |
| Член сім’ї другого ступеня (брати, сестри, бабусі, дідусі, онуки) | 0% | 0% | Нет |
| Особа з інвалідністю I групи, дитина‑сирота (нерухомість, рухоме майно, кошти) | 0% | 0% | Нет |
| Інший спадкоємець‑резидент | 5% | 5% | Да, если налог не уплачен до выдачи свидетельства |
| Резидент, який спадкує від нерезидента | 18% | 5% | Да, если налог не уплачен до видачі свідоцтва |
| Спадкоємець‑нерезидент | 18% | 5% | Нет, налог уплачивают до выдачи свидетельства |
Степени родства для налоговых целей
Первая степень: родители, дети, супруг(а)
Круг близких родственников закрепляет подпункт 14.1.263 Податкового кодексу України. К первой и второй степени кодекс относит следующих людей:
- батьків спадкодавця;
- чоловіка або дружину;
- дітей, у тому числі усиновлених;
- рідних братів і сестер;
- бабу і діда з боку матері та з боку батька;
- онуків.
Вторая степень: братья, сестры, бабушки, дедушки, внуки
Внук, который наследует квартиру от бабушки, относится ко второй степени и налог не платит. Так же освобождены от налога бабушка или дедушка, которые наследуют имущество внука, а также родные братья и сестры.
Другие наследники и наследники по завещанию
Отчим, мачеха, пасынки, тесть, свекровь, племянники и правнуки в этот перечень не входят, поэтому уплачивают 5% ПДФО и 5% ВЗ. Если сына указали в завещании, он всё равно имеет право на 0%, а сосед по тому же завещанию заплатит 10%.
Особые случаи налогообложения наследства
Наследство от погибшего военнослужащего
Отдельной ставки для наследства погибших защитников статья 174 не устанавливает, поэтому действуют общие правила. Родители, супруга, дети, братья, сестры и другие близкие родственники получают имущество по ставке 0%, а дальние родственники и посторонние лица уплачивают 5% ПДФО и 5% ВЗ. Единовременная денежная помощь семье погибшего наследством не является — её выплачивают по отдельным законам без ПДФО и военного сбора.
Наследство в виде депозита или страховой выплаты
Деньги на банковских счетах и депозитах облагаются так же, как другое имущество, поэтому для близких родственников это 0%, а для других наследников 10%. Банк налог не удерживает, поэтому наследник, которому не положена льгота, уплачивает его сам или декларирует по итогам года. Для страховых выплат по договорам страхования жизни налоговым агентом является страховая компания, которая удерживает налог при выплате по ставке, соответствующей статусу наследника.
Наследование доли в бизнесе
Корпоративные права и ценные бумаги относятся к коммерческой собственности по подпункту «в» пункта 174.1. Для членов семьи первой и второй степени ставка также 0%, а другие наследники уплачивают 10% от оценочной стоимости доли, причём льгота для осіб з інвалідністю I групи і дітей‑сиріт на комерційну власність не поширюється.
Налог считают от оценочной стоимости, умножая её отдельно на ставку ПДФО и ставку ВЗ. Племянник, который унаследовал от тётки квартиру с оценочной стоимостью 1 500 000 грн, уплатит 75 000 грн ПДФО и 75 000 грн военного сбора, вместе 150 000 грн. Сын, который получил от отца‑нерезидента автомобиль стоимостью 400 000 грн, заплатит 72 000 грн ПДФО и 20 000 грн ВЗ, то есть 92 000 грн, а внучка, унаследовавшая депозит бабушки на 300 000 грн, ничего не заплатит.
Уплата налога и декларирование
Уплата до видачі свідоцтва про спадщину
Согласно пункту 174.4, нотариус выдаёт свидетельство наследнику‑нерезиденту только при наличии документа об уплате налога. Резидент такого обязательства не имеет, но может по желанию оплатить налог до получения свидетельства, и тогда декларацию подавать не нужно. Порядок действий для облагаемого наследства выглядит так:
- Закажите оценку имущества, потому что базой для налога является оценочная стоимость, а для имущества по ставке 0% оценка с налоговой целью не нужна.
- Уплатите 5% или 18% ПДФО и 5% ВЗ через банк, если вы нерезидент или хотите закрыть вопрос сразу.
- Получите у нотариуса свидетельство о праве на наследство и зарегистрируйте право собственности.
- Если налог не уплачен ранее, укажите наследство в годовой декларации и уплатите налог до установленного срока.
Когда нужна годовая декларация
Пункт 174.3 обязывает наследников указывать стоимость наследства в годовой декларации, но делает три исключения. Декларацию не подают те, кто получил имущество по ставке 0%, нерезиденты, которые уплатили налог до выдачи свидетельства, и резиденты, которые тоже заплатили заранее. За спадщину, отриману у 2026 році, декларацію нужно подать до 30 квітня 2027 року, а податок сплатити до 31 липня 2027 року.
Документы для нотариуса
Для оформления наследства понадобятся паспорт, РНОКПП, свидетельство о смерти и документы на имущество. Родство подтверждают свидетельствами о рождении и браке, а для внука нужны документы обоих поколений. Нотариус ежеквартально передаёт в налоговую данные о выданных свидетельствах, поэтому неуплаченный налог легко выявить.
Наследство от нерезидента и из‑за границы
Кто считается нерезидентом
Статус определяют по подпункту 14.1.213 Податкового кодексу України, и гражданство здесь не главное. Резидентом является человек, который имеет место жительства в Україні или центр жизненных интересов здесь, а при спорных обстоятельствах учитывают пребывание более 183 дней в году. Гражданин Украины, который годами живёт за границей, может быть нерезидентом.
Зачёт иностранного налога
Если налог на наследство уже уплачен в другой стране, зачесть его в Украине можно только на условиях статьи 13 Податкового кодексу України. Для этого нужна действующая договоренность об избежании двойного налогообложения и справка иностранного налогового органа о уплаченной сумме. Многие такие договоры касаются только налогов на доходы и не охватывают налоги на наследство, поэтому зачет не гарантирован.
Оценка иностранного имущества
Налог считают от оценочной стоимости, определённой в соответствии с законодательством, поэтому для иностранной недвижимости или авто нужен отчёт оценщика. Стоимость в иностранной валюте пересчитывают в гривни по курсу НБУ на дату получения дохода.
Штрафы в наследственных делах и как их избежать
Непредставление декларации
За непредставление декларации предусмотрен штраф 340 грн, а за повторное нарушение в течение года 1 020 грн. Чаще всего декларацию пропускают дальние родственники и наследники по завещанию. Они ошибочно считают, что налог за них платит нотариус.
Занижение оценки имущества
Если налоговая установит, что базу занижили, она доначислит налог и применит штраф 10% от доначисленной суммы, за умышленное занижение 25%, а при повторном умышленном нарушении в течение 1 095 дней 50%. Поэтому для облагаемого наследства стоит заказывать оценку у оценщика, зарегистрированного в Единой базе данных отчётов об оценке.
Пропуск строку сплати
Если задекларированный налог уплачен с опозданием, штраф составляет 5% суммы при задержке до 30 дней и 10% при более длительной задержке. Пеня начисляется после 90 дней просрочки, поэтому налог лучше уплатить до 31 липня наступного року или ещё до получения свидетельства.
Подарки облагаются по тем же ставкам, что и наследство, поскольку пункт 174.6 прямо отсылает к правилам статьи 174. Подробнее про дарение на сайте есть отдельная статья «Оподаткування подарунків».
Часто задаваемые вопросы
Платит ли налог внук, если наследует от бабушки?
Нет, внуки относятся к членам семьи второй степени родства, поэтому для них действует ставка 0%. Военный сбор также не уплачивают, а декларацию подавать не нужно.
Нужно ли подавать декларацию при ставке 0%?
Нет, пункт 174.3 прямо освобождает от декларирования тех, кто получил наследство по нулевой ставке. Нотариус сам передаст налоговой данные о выданном свидетельстве.
Когда платить налог на наследство?
Нерезидент уплачивает налог до выдачи свидетельства о праве на наследство, иначе нотариус его не выдаст. Резидент может заплатить так же заранее или задекларировать наследство до 30 квітня і сплатити податок до 31 липня наступного року.
Как облагается наследство от погибшего военнослужащего?
По общим правилам статьи 174, отдельной льготы для такого наследства нет. Близкие родственники первой и второй степени получают имущество без налога, другие наследники уплачивают 5% ПДФО и 5% ВЗ.