
Український ФОП не забороняє жити в Польщі чи Німеччині, але не звільняє від правил країни перебування. Якщо ви там постійно живете, працюєте з місцевими клієнтами або стали місцевим податковим резидентом, бізнес доведеться зареєструвати: у Польщі як JDG, у Німеччині як Gewerbe чи Freiberufler.
Цифри наведено станом на середину жовтня 2026 року. Матеріал довідковий і не замінює консультацію податкового радника.
Коли український ФОП стає проблемою в ЄС
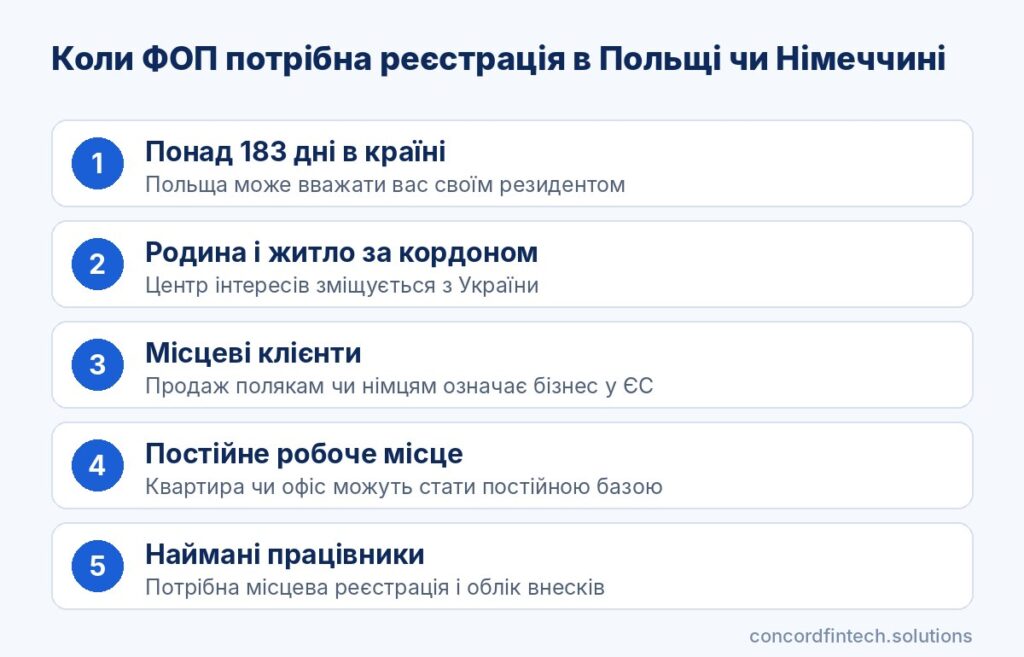
Податкове резидентство в країні перебування
Польща вважає резидентом того, хто перебуває в країні понад 183 дні на рік або має там центр інтересів. Німеччина визнає резидентом людину з житлом у країні або зі звичайним перебуванням понад 6 місяців.
Єдиний податок за пунктом 291.5 Податкового кодексу недоступний нерезидентам України. Тому якщо за статтею 4 конвенції ви стали резидентом іншої держави, спрощена система втрачає опору, а дохід оподатковує нова країна.
Постійне представництво
Навіть резидент України може створити за кордоном постійне представництво, тобто фіксоване місце діяльності. Для професійних послуг конвенція з Польщею 1993 року використовує поняття «постійної бази», і нею може стати квартира, з якої ви місяцями працюєте.
Тоді частину прибутку оподатковує країна перебування. Перелік чинних угод веде Міністерство фінансів.
Діяльність на місцевому ринку
Продаж польським або німецьким клієнтам, оренда офісу чи наймані працівники є ознаками бізнесу саме в країні ЄС. Тоді місцева реєстрація потрібна незалежно від того, чи діє ваш ФОП.
Польща: JDG і податки для українців
Реєстрація JDG
Громадянин України з легальним перебуванням і PESEL реєструє JDG у CEIDG на тих самих умовах, що й поляк, пояснює портал biznes.gov.pl. З 5 березня 2026 року це право мають лише власники визначених підстав перебування, зокрема статусу PESEL UKR, карти CUKR чи постійного проживання.
JDG, відкрита до 5 березня 2026 року, працює далі, поки перебування легальне, інакше запис у CEIDG видаляють. Порядок реєстрації такий:
- отримайте PESEL і переконайтеся, що ваша підстава перебування дає право на JDG;
- створіть Profil Zaufany або увійдіть до mObywatel;
- подайте безкоштовну заяву CEIDG-1 онлайн або в гміні, обравши коди PKD і форму оподаткування;
- податковий номер NIP присвоять автоматично, а дані для ZUS можна передати в тій самій заяві;
- протягом 7 днів від початку діяльності зареєструйтеся в ZUS як платник внесків і відкрийте рахунок для бізнесу.
Форми оподаткування і ZUS
Підприємець обирає шкалу 12% і 32% з неоподатковуваною сумою 30 000 злотих, лінійні 19% або ryczałt з обороту за ставками 2-17%. Медичний внесок становить 9% доходу на шкалі, 4,9% на лінійному податку і фіксовану суму на ryczałt.
Повний соціальний ZUS у 2026 році становить 1 926,76 злотого на місяць. Від ПДВ звільнено оборот до 240 000 злотих на рік, крім окремих послуг.
Пільги для нових підприємців
Перші 6 місяців діє «ulga na start», коли соціальні внески не сплачують, а лишається тільки медичний. Наступні 24 місяці можна платити преференційний ZUS від бази 30% мінімальної зарплати, тобто від 1 441,80 злотого при мінімальній зарплаті 4 806 злотих.
Для малих доходів існує «działalność nierejestrowana» без CEIDG і ZUS з лімітом 10 813,50 злотого за квартал. Нею може скористатися лише той, хто не вів бізнес останні 60 місяців, тож чинний ФОП може стати перешкодою.
Німеччина: Gewerbe, Freiberufler і податки
Реєстрація Gewerbe
Торгівлю, ремесло чи онлайн-магазин реєструють як Gewerbe у місцевому Gewerbeamt за плату, яка залежить від міста. Потім Finanzamt надсилає анкету для постановки на облік через ELSTER.
Прибуток оподатковують за ставками 14-45%, а неоподатковуваний мінімум у 2026 році становить 12 348 євро. Gewerbesteuer стягують з прибутку понад 24 500 євро і частково зараховують у прибутковий податок.
Freiberufler для IT і креативних професій
IT-фахівці, дизайнери, перекладачі та консультанти здебільшого працюють як Freiberufler. Вони реєструються лише у Finanzamt і не платять Gewerbesteuer.
Медичне страхування обов’язкове для всіх самозайнятих, пенсійне лише для окремих професій. Статус вільної професії остаточно визначає Finanzamt.
Kleinunternehmer і ПДВ
З 2025 року статус Kleinunternehmer дає право не нараховувати ПДВ, якщо оборот за попередній рік не перевищив 25 000 євро, а в поточному році не перевищує 100 000 євро. Детальні правила пояснено в листі Мінфіну Німеччини.
Перевищення 100 000 євро скасовує статус одразу, з тієї операції, якою поріг перейдено. Звичайна ставка ПДВ становить 19%, пільгова 7%.
| Параметр | ФОП (3 група) | JDG (Польща) | Gewerbe (Німеччина) |
|---|---|---|---|
| Реєстрація | Безкоштовно через Дію або ЦНАП | Безкоштовно в CEIDG, потрібен PESEL | Gewerbeamt і Finanzamt, плата залежить від міста |
| Податок | 5% доходу плюс 1% військового збору | 12%/32%, 19% або ryczałt 2-17% | Прибутковий 14-45% плюс Gewerbesteuer понад 24 500 євро |
| Соцвнески | ЄСВ від 1 902,34 грн на місяць | ZUS 1 926,76 злотого плюс медичний, на старті пільги | Обов’язкове медичне страхування, пенсійне для окремих професій |
| ПДВ-поріг | На ставці 5% ПДВ немає, ліміт доходу 10 091 049 грн | 240 000 злотих на рік | 25 000 євро за минулий рік і 100 000 у поточному |
| Звітність | Квартальна декларація | Щомісячні ZUS і аванси, річна декларація PIT | Річні декларації, ПДВ щомісяця або щокварталу |
| Бухгалтер | Зазвичай не потрібен | Бажаний, особливо з ПДВ | Часто потрібен Steuerberater |
Практичні сценарії для ФОП
Клієнти в Україні, живу в Польщі
Якщо в Україні лишилися сім’я і житло, а замовники українські, ФОП можна зберегти, хоча після 183 днів Польща теж вважатиме вас резидентом. Конфлікт розв’язує конвенція, а український статус підтверджує довідка ДПС.
Коли ж уся родина в Польщі і повертатися ви не плануєте, безпечніше зареєструвати JDG. ФОП у такому разі доцільно закрити або призупинити активність.
Клієнти в ЄС, живу в Німеччині
Робота з клієнтами з ЄС з німецької квартири майже завжди означає обов’язок зареєструватися як Freiberufler або Gewerbe. Український ФОП тоді краще закрити після переходу, щоб не сплачувати ЄСВ і не звітувати двічі.
Тимчасовий захист і робота віддалено
Тимчасовий захист в ЄС діє до 4 березня 2027 року за рішенням Ради ЄС. У Польщі статус PESEL UKR дає право працювати і відкривати JDG, а в Німеччині дозвіл за §24 з відміткою «Erwerbstätigkeit erlaubt» дозволяє будь-яку трудову діяльність, включно із самозайнятістю.
Сам статус захисту не визначає податкове резидентство. Короткі висновки для трьох сценаріїв такі:
- клієнти в Україні, родина в Україні: ФОП можна зберегти, але варто рахувати дні і мати довідку про резидентство;
- клієнти в ЄС, життя в Німеччині: потрібна реєстрація Freiberufler або Gewerbe, а ФОП варто закрити;
- тимчасовий захист і віддалена робота: право на роботу є, а місцеву реєстрацію визначає центр інтересів і клієнтська база.
| Ситуація | Що робити з ФОП | Реєстрація в ЄС |
|---|---|---|
| Польща, родина і житло в Україні, клієнти українські | Зберегти, підтвердити резидентство України | Не обов’язкова, якщо немає постійної бази |
| Польща, родина переїхала, клієнти польські | Закрити після реєстрації JDG | JDG у CEIDG |
| Німеччина, IT-послуги для клієнтів з ЄС | Закрити або не вести діяльність | Freiberufler у Finanzamt |
| Кілька місяців за кордоном, потім повернення | Зберегти без змін | Не потрібна |
Як поєднати ФОП і бізнес у ЄС
Закриття чи збереження ФОП
Тримати обидві реєстрації формально можна, але кожна вимагає податків, внесків і звітів. Закрити ФОП можна через Дію навіть із боргом з ЄСВ, проте він переходить на вас як фізособу.
Залік податків за конвенціями
Конвенції з Польщею і Німеччиною дозволяють зарахувати податок, сплачений в одній країні, в іншій. Нову угоду з Німеччиною підписано 19 травня 2026 року, але поки діє угода 1995 року.
Єдиний податок за кордоном зараховують не завжди, бо це спеціальний режим. Квитанції про сплату варто зберігати разом з перекладом.
Пенсійний стаж в обох країнах
З Польщею діє угода про соцзабезпечення 2012 року, тож стаж обох країн підсумовують для права на пенсію. Угода з Німеччиною ще не чинна, і німецький стаж для української пенсії не враховують.
Помилки, яких варто уникати
Робота без реєстрації в країні перебування
Обслуговувати місцевих клієнтів через український ФОП роками ризиковано. Місцева податкова може донарахувати податок, внески і ПДВ за кілька років з пенею і штрафами.
Подвійна сплата соцвнесків
Український ЄСВ і польський ZUS чи німецьке медичне страхування не замінюють один одного автоматично. Поки діють обидві реєстрації, платити доведеться в обох країнах.
Угода з Польщею визначає, законодавство якої країни застосовується, але звільнення потребує підтвердження компетентного органу. Без нього внески вимагає кожна держава.
Неповідомлення податкових органів
Заява банку чи роботодавцю про резидентство в одній країні не змінює статусу в іншій, а дані про рахунки держави передають одна одній. Повідомляйте місцеву податкову про початок діяльності, а ДПС про закриття ФОП.
Поширені запитання
Чи можна працювати як ФОП, живучи в Польщі?
Так, якщо ви лишаєтеся резидентом України і не працюєте на польському ринку. Якщо центр інтересів перемістився до Польщі або клієнти польські, потрібна JDG.
Коли потрібно реєструвати JDG?
JDG реєструють до початку регулярної діяльності в Польщі, а виручка понад 10 813,50 злотого за квартал без реєстрації не дозволена. Без JDG ви також не можете користуватися пільгами ZUS для нових підприємців.
Чи доведеться закривати український ФОП?
Закон цього прямо не вимагає, але нерезидент України не може бути платником єдиного податку. Якщо ви стали резидентом Польщі чи Німеччини за конвенцією, ФОП на спрощеній системі краще закрити, щоб не платити внески двічі.