
Кредит для ФОП без застави у 2026 році можна отримати у вигляді кредитного ліміту на бізнес-картку, овердрафту на поточному рахунку або онлайн-кредиту з графіком погашення. Станом на середину жовтня 2026 року банки пропонують підприємцям без застави від 10 тис. до 3 млн грн, проте номінальні ставки становлять приблизно 19-36% річних, а з урахуванням комісій реальна вартість часто сягає 40-55% річних.
Нижче розібрано, як банки оцінюють ФОП і скільки підприємець фактично переплатить. Усі умови банків наведено на момент підготовки статті за даними їхніх офіційних сайтів, тому перед підписанням договору їх варто перевірити ще раз.
Які кредити без застави доступні ФОП
Беззаставні кредити на розвиток
Це класичний кредит із фіксованою сумою, строком і щомісячними рівними платежами. Наприклад, онлайн-кредит «всеБІЗНЕС» у ПУМБ видають ФОП на суму від 50 тис. до 3 млн грн на строк 12-36 місяців без застави і поруки.
Овердрафт на рахунку
Овердрафт дозволяє піти «в мінус» на поточному рахунку в межах погодженого ліміту, а будь-які надходження автоматично гасять борг. Відсотки нараховують лише на фактично використану суму і лише за дні користування. Важливо уважно читати, для кого призначений продукт: наприклад, бізнес-овердрафт ПриватБанку на сайті банку позначено як продукт для юридичних осіб, а підприємцям банк пропонує кредитний ліміт.
Кредитні лінії і картки для бізнесу
Кредитний ліміт на бізнес-картку працює подібно до овердрафту, але має пільговий період, протягом якого відсотки не нараховуються. У ПриватБанку це кредитний ліміт «Підприємницький» до 500 тис. грн з пільговим періодом до 55 днів, у Райффайзен Банку бізнес-картка «100 днів» з лімітом 10-500 тис. грн.
Як банки оцінюють ФОП без застави
Обороти по рахунку
Без застави банк ризикує власними коштами, тому розмір ліміту майже завжди прив’язаний до надходжень підприємця. ПриватБанк встановлює кредитний ліміт «Підприємницький» індивідуально, у розмірі 10% річного доходу за фінансовою звітністю. ПУМБ для онлайн-кредиту просить виписки з рахунків в інших банках за останні 12 місяців, що допомагає отримати більший ліміт.
Податкова звітність
Декларації платника єдиного податку підтверджують офіційний дохід, а для нових клієнтів банку часто є головним документом. Якщо обороти через рахунок великі, а в декларації показано значно менше, банк орієнтуватиметься на менший показник.
Кредитна історія
Банк перевіряє кредитну історію підприємця як фізичної особи, адже юридично ФОП і людина є однією особою. Прострочки за споживчими кредитами, кредитними картками чи розстрочками знижують шанси на схвалення бізнес-кредиту. Мінімальний строк діяльності на сторінках більшості продуктів не вказано, але, наприклад, для кредитної лінії ПриватБанку зазначено строк діяльності не менше 12 місяців.
Номінальна і реальна ставка: як рахувати
Разові комісії
Разова комісія за видачу утримується одразу, тож підприємець фактично отримує менше грошей, ніж повертатиме з відсотками. Комісія 1-1,5% на кредит строком 12 місяців додає до реальної вартості приблизно 2-3 відсоткові пункти річних.
Щомісячна комісія замість відсотків
Деякі банки встановлюють символічну процентну ставку, а основний дохід отримують через щомісячну комісію від початкової суми кредиту. Така комісія не зменшується разом із боргом. Через це комісія 1,6-2% на місяць від початкової суми еквівалентна приблизно 36-45% річних номінальної ставки, а з урахуванням разової комісії реальна ставка перевищує 42-55%.
Формула реальної річної ставки
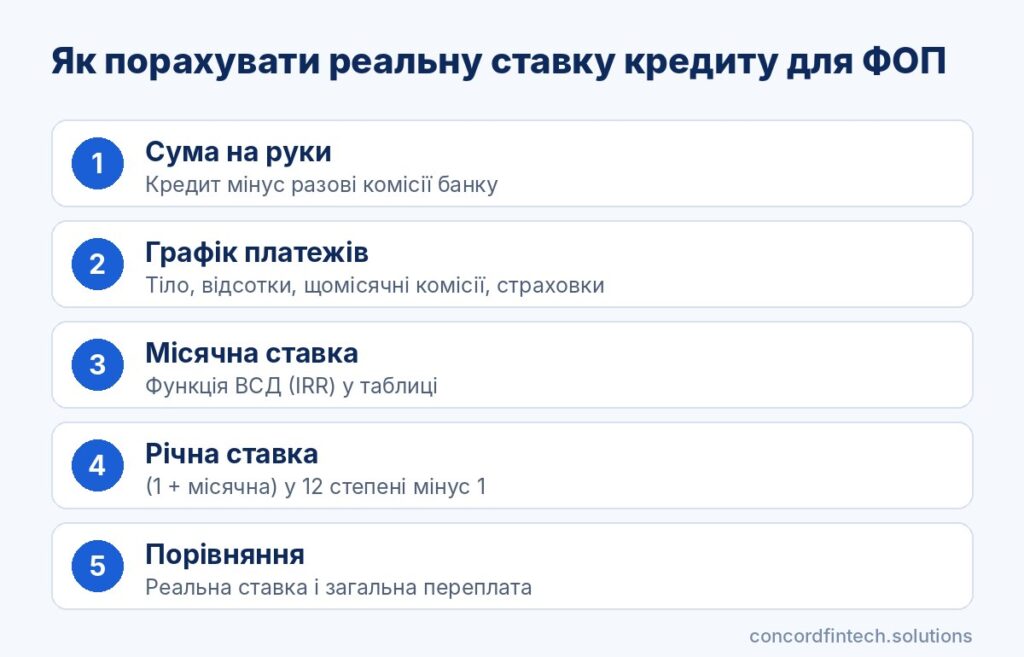
Закон «Про споживче кредитування» зобов’язує показувати реальну річну процентну ставку лише у споживчих кредитах, а кредит на підприємницьку діяльність під дію цього закону не підпадає. Тож реальну ставку бізнес-кредиту найпростіше порахувати самостійно в Excel або Google Sheets за таким алгоритмом:
- Запишіть суму, яку ви фактично отримаєте на рахунок, тобто кредит мінус разові комісії.
- Складіть графік усіх платежів банку по місяцях: тіло кредиту, відсотки, щомісячні комісії, страховки.
- Обчисліть внутрішню норму дохідності цього потоку платежів (функція ВСД або IRR), це буде реальна місячна ставка.
- Переведіть її в річну: додайте до місячної ставки одиницю, піднесіть до 12 степеня і відніміть одиницю.
Для орієнтиру можна запам’ятати просте правило. Ставка 3% на місяць на залишок боргу дає близько 42,6% річних з урахуванням капіталізації, а 2,9% на місяць дає близько 40,9% річних.
Порівняння пропозицій банків
Державні банки
Найбільший державний банк для ФОП, ПриватБанк, пропонує підприємцям без застави кредитний ліміт «Підприємницький» на бізнес-картку зі ставкою 36% річних і без щомісячної комісії. Ліміт надається на 12 місяців з автоматичним продовженням, мінімальний щомісячний платіж становить 7% від заборгованості на кінець місяця. Перекази на інші рахунки і зняття готівки коштують 3%, оплата карткою без комісії.
Комерційні банки
Райффайзен Банк пропонує ФОП та юридичним особам овердрафт від 30 тис. грн зі ставкою 18,9% річних, без щорічної комісії та з безперервним користуванням до 180 днів. Розмір ліміту залежить від оборотів і фінансового стану клієнта. Отримати великий ліміт без історії оборотів у банку складно.
Онлайн-кредити для ФОП
Онлайн-кредит ПУМБ «всеБІЗНЕС» оформлюють дистанційно з документами з Дії. На сайті банку наведено два тарифи: зі ставкою 2,7-2,9% на місяць на залишок без комісій і з разовою комісією 1-1,5% та щомісячною комісією 1,6-2% від початкової суми. У калькуляторі банку для 700 тис. грн на 24 місяці під 2,9% на місяць щомісячний платіж становить 40 898,28 грн, а загальна вартість кредиту 981 558,72 грн.
Порівняльна таблиця нижче містить умови, опубліковані на сайтах банків станом на середину жовтня 2026 року. Колонка реальної ставки розрахована нами для повного використання суми протягом року і має орієнтовний характер.
| Банк | Продукт | Сума | Строк | Номінальна ставка | Комісії | Реальна ставка (оцінка) |
|---|---|---|---|---|---|---|
| ПриватБанк | Кредитний ліміт «Підприємницький» | до 500 тис. грн (10% річного доходу) | 12 міс., автопролонгація | 36% річних, пільговий період до 55 днів | 0% щомісячна; 3% за перекази і готівку | близько 42,6% без переказів |
| ПУМБ | «всеБІЗНЕС», тариф без комісій | 50 тис. - 3 млн грн | 12-36 міс. | 2,7-2,9% на місяць (32,4-34,8% річних) | 0% | 37,7-40,9% |
| ПУМБ | «всеБІЗНЕС», тариф з комісіями | 50 тис. - 3 млн грн | 12-36 міс. | символічна | 1-1,5% разово; 1,6-2% на місяць від початкової суми | 42-55% (для 12 міс.) |
| Райффайзен Банк | Овердрафт | від 30 тис. грн, залежно від оборотів | до 36 міс., «мінус» до 180 днів | 18,9% річних | 0% щорічна | близько 20,6% |
| Райффайзен Банк | Бізнес-картка «100 днів» | 10-500 тис. грн | пільговий період до 100 днів | 3% на місяць після пільгового періоду | 3% за готівку і перекази; 1% за прострочку (мін. 50 грн) | близько 42,6% поза пільговим періодом |
| Банки-учасники програми | «5-7-9%», обігові кошти | для ФОП до 3 млн грн | за умовами банку | 15% річних (7% у зонах високого воєнного ризику) | разова комісія залежить від банку | близько 17-18% при комісії 1% |
Приклади розрахунку переплати
Кредит 200 тис. грн на 12 місяців
Візьмемо умовний кредит 200 тис. грн на рік під 2,9% на місяць на залишок і рівними щомісячними платежами без комісій. Щомісячний платіж становитиме близько 19 973 грн, а загальна переплата за рік приблизно 39 672 грн, або 19,8% від суми кредиту. Реальна річна ставка тут дорівнює близько 40,9%.
Тепер порівняємо з умовним кредитом на ту саму суму з разовою комісією 1,5% і щомісячною комісією 2% від початкової суми при символічній ставці. Підприємець щомісяця платитиме 16 667 грн тіла кредиту плюс 4 000 грн комісії, тобто 20 667 грн. Загальна переплата з разовою комісією 3 000 грн становитиме 51 000 грн, а реальна річна ставка сягне приблизно 55%.
Овердрафт 100 тис. грн
Овердрафт вигідний, коли гроші потрібні на кілька тижнів, наприклад для закупівлі товару перед сезоном. Якщо використати 100 тис. грн під 18,9% річних протягом 30 днів, відсотки складуть близько 1 553 грн, а за 90 днів приблизно 4 660 грн.
Із кредитним лімітом на картку розрахунок інший. Якщо оплатити товар карткою і повернути кошти в межах пільгового періоду, переплати не буде взагалі. Проте переказ 100 тис. грн постачальнику на рахунок коштуватиме 3 000 грн комісії одразу, а після пільгового періоду додадуться відсотки близько 3 000 грн за кожен місяць користування повною сумою.
Порівняння з «5-7-9»
За програмою «Доступні кредити 5-7-9%» ставка на обігові кошти становить 15% річних, а для зон високого воєнного ризику 7%. Кредит 200 тис. грн на 12 місяців під 15% з рівними платежами дасть переплату близько 16 620 грн, а з разовою комісією 1% близько 18 620 грн. Це в 2-3 рази дешевше за беззаставні комерційні продукти, проте за пільговою програмою банк частіше вимагає заставу або поруку і довше розглядає заявку.
Ризики беззаставного кредиту для ФОП
Відповідальність усім майном
Відсутність застави не означає, що банку нічого стягнути. Згідно зі статтею 52 Цивільного кодексу ФОП відповідає за зобов’язаннями, пов’язаними з підприємницькою діяльністю, усім своїм майном, крім того, на яке за законом не можна звернути стягнення. Закриття ФОП борг не скасовує: зобов’язання за кредитом залишається за людиною як фізичною особою.
Штрафи за прострочення
На бізнес-кредити не поширюються обмеження штрафів, передбачені Законом «Про споживче кредитування», тому розмір пені та штрафів визначає договір. Наприклад, за умовами бізнес-картки Райффайзен Банку прострочення мінімального платежу коштує 1% від простроченої суми, але не менше 50 грн, і анулює пільговий період.
Порука подружжя
Якщо ФОП перебуває у шлюбі, банк може попросити згоду або поруку чоловіка чи дружини, особливо для більших сум. Відповідно до частини 2 статті 52 Цивільного кодексу підприємець у шлюбі відповідає особистим майном і своєю часткою у спільному майні подружжя. Порука ж робить другого з подружжя солідарним боржником.
Як підвищити шанси на схвалення і порівняти пропозиції
Оборот через один банк
Банк охочіше кредитує клієнтів, гроші яких регулярно проходять через його рахунки. Якщо виручка розпорошена по кількох банках, ліміт у кожному буде меншим.
Своєчасна сплата податків і чиста кредитна історія
Податковий борг і прострочки за особистими кредитами є одними з найчастіших причин відмови. Перед заявкою корисно виконати кілька простих кроків:
- перевірити в електронному кабінеті відсутність боргів з єдиного податку та ЄСВ;
- подати всі декларації вчасно і переконатися, що задекларований дохід відповідає оборотам;
- замовити кредитну історію в бюро кредитних історій і погасити дрібні прострочки;
- підготувати виписки з рахунків в інших банках за 6-12 місяців.
Як порівняти пропозиції перед підписанням
Порівнюйте не рекламні ставки, а загальну суму, яку ви повернете банку, і реальну річну ставку, розраховану за алгоритмом вище. Окремо перевірте комісії за перекази та готівку, умови дострокового погашення і розмір пені. Стаття має інформаційний характер і не є персональною фінансовою порадою.
Поширені запитання
Чи може ФОП отримати кредит без застави?
Так, станом на середину жовтня 2026 року кілька великих банків видають ФОП беззаставні кредити, овердрафти і кредитні ліміти. Суми зазвичай становлять від 10 тис. до 3 млн грн і залежать від оборотів та фінансової звітності підприємця.
Яка реальна ставка кредиту для ФОП?
Для беззаставних комерційних продуктів реальна ставка за нашими розрахунками зазвичай становить від 20% річних для овердрафту до 40-55% для кредитів зі щомісячною комісією. Точну цифру для конкретної пропозиції можна отримати, порахувавши всі платежі та комісії за графіком.
Які документи потрібні для кредиту ФОП?
Зазвичай потрібні паспорт, РНОКПП, декларації платника єдиного податку та виписки з рахунків за останні 6-12 місяців. Для онлайн-кредитів документи часто передають через Дію.
Що краще: овердрафт чи кредит?
Овердрафт зручніший для короткострокових касових розривів, бо відсотки нараховують лише за дні фактичного користування. Кредит з графіком доцільніший для купівлі обладнання чи інших витрат, які окупаються кілька місяців або років.