
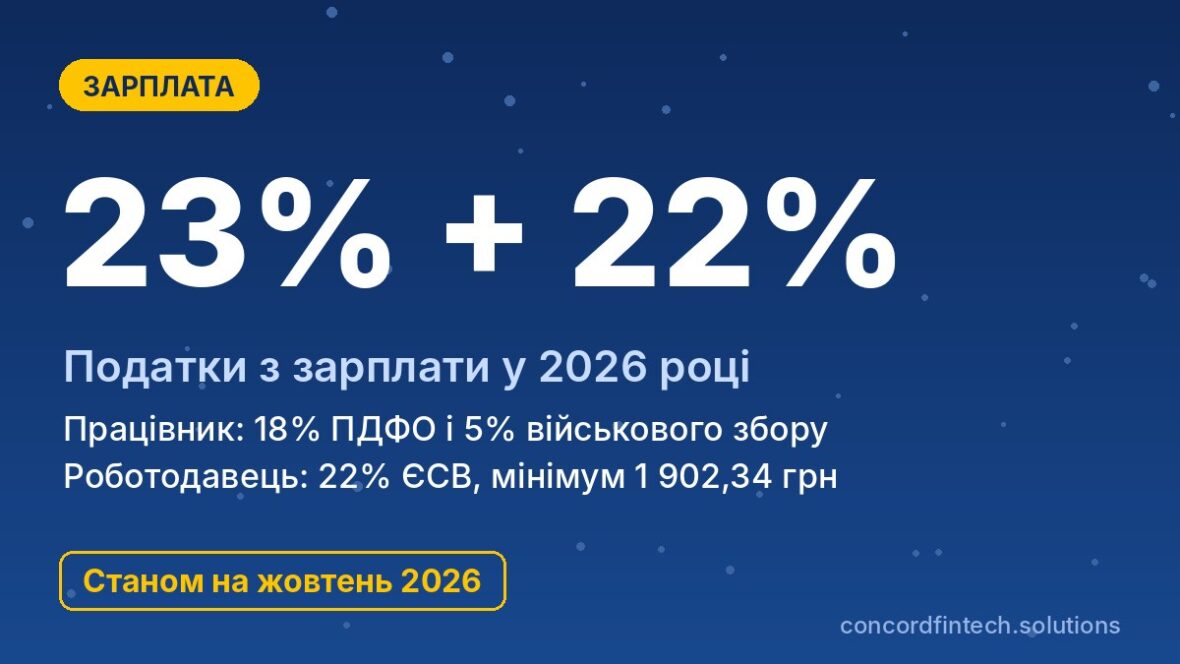
В 2026 году с начисленной зарплаты работника удерживают 18% ПДФО и 5% військового збору, то есть вместе 23%, а работодатель дополнительно платит за свой счёт 22% ЄСВ. С минимальной зарплаты 8 647 грн работник получает на руки 6 658,19 грн, а работодатель тратит на него 10 549,34 грн вместе с минимальным взносом 1 902,34 грн. Итого примерно 37% полной стоимости рабочего места идёт в бюджет и Пенсійний фонд.
Ниже разобрано, кто и что именно платит, как посчитать «чистую» зарплату с любой суммы и где проверить, дошли ли ваши налоги до государства. Все цифры приведены по состоянию на октябрь 2026 года с учётом действующего Податкового кодексу и Закона про ЄСВ.
Структура налогов с заработной платы в 2026 году
Что удерживают с работника: ПДФО и військовий збір
Податок на доходы физических лиц по ставке 18% установлен пунктом 167.1 Податкового кодексу. Військовий збір с 1 декабря 2024 года составляет 5% и считается от той же базы, что и ПДФО. Оба платежа работодатель удерживает с начисленной суммы в день выплаты и перечисляет в бюджет как налоговый агент.
Из‑за этого в трудовом договоре фигурирует «грязная» сумма, а на карту поступает «чистая». Разница между ними и составляет 23% удержаний, если работник не имеет права на податкову соціальну пільгу.
Что платит работодатель сверху: ЄСВ 22%
Єдиний соціальний внесок не вычитают из зарплаты работника. Его начисляет работодатель на фонд оплаты труда по ставке 22% согласно Закону №2464-VI и платит из собственных средств не позднее 20 числа следующего месяца. Именно из этих взносов формируются страховой стаж и будущая пенсия работника.
Минимальная зарплата 8 647 грн и минимальный ЄСВ
Минимальная заработная плата в 2026 году составляет 8 647 грн в месяц и не менялась в течение года. Если по основному месту работы начислено меньше, например при неполном рабочем времени, работодатель всё равно платит ЄСВ не меньше 22% от минималки, то есть 1 902,34 грн. Разницу между фактическим взносом и минимальным он доплачивает за свой счёт.
Правило минимального взноса не действует для сумісників, для работников с инвалидностью и за месяц, отработанный не полностью из‑за приёма на работу или увольнения. В таких случаях ЄСВ считают от фактически начисленной суммы.
Расчёт зарплаты «на руки» на примерах
Минимальная зарплата 8 647 грн
С начисленных 8 647 грн удерживают 1 556,46 грн ПДФО и 432,35 грн військового збору. На руки работник получает 6 658,19 грн, а работодатель отдельно платит 1 902,34 грн ЄСВ.
Податковую соціальну пільгу на такую сумму в общем случае не применяют, потому что минимальная зарплата превышает предельный доход 4 660 грн. Исключением являются родители двоих и более детей — о них говорится ниже.
Зарплата 20 000 и 25 000 грн
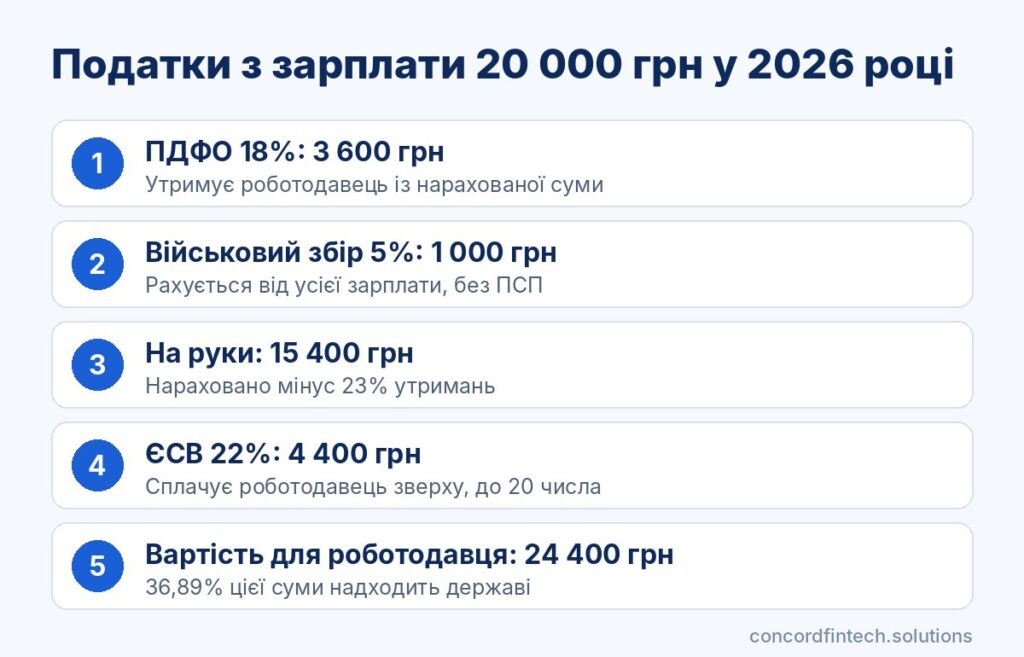
С 20 000 грн начисленной зарплаты удерживают 3 600 грн ПДФО и 1 000 грн військового збору, поэтому на карту поступает 15 400 грн. ЄСВ составляет 4 400 грн, а общие расходы работодателя равны 24 400 грн.
Для оклада 25 000 грн расчёт аналогичный: 4 500 грн ПДФО, 1 250 грн ВЗ и 19 250 грн на руки. Работодатель добавляет 5 500 грн ЄСВ и в целом тратит 30 500 грн в месяц.
Зарплата 40 000 грн и выше максимума базы ЄСВ
При окладе 40 000 грн работник получает 30 800 грн, а при 60 000 грн получает 46 200 грн. ЄСВ в этих случаях составляет 8 800 грн и 13 200 грн соответственно, потому что сумма ещё не достигла граничной базы.
Для очень высоких зарплат ЄСВ ограничен максимальной базой 172 940 грн, поэтому взнос не может превышать 38 046,80 грн в месяц. С зарплаты 200 000 грн удерживают 36 000 грн ПДФО и 10 000 грн ВЗ, на руки поступает 154 000 грн, а работодатель тратит 238 046,80 грн. ПДФО и військовий збір не имеют верхнего предела.
Зарплата с применением ПСП
Податкова соціальна пільга уменьшает базу для ПДФО на 1 664 грн, если месячная зарплата не превышает 4 660 грн. Например, работник на полставки с окладом 4 323,50 грн заплатит 478,71 грн ПДФО вместо 778,23 грн, а військовий збір 216,18 грн считают от полной суммы. На руки он получит 3 628,61 грн, а работодатель по основному месту всё равно заплатит минимальный ЄСВ 1 902,34 грн.
Для родителей двух и более детей до 18 лет пільга и предельный доход умножаются на количество детей, но увеличенный лимит применяют только для одного из родителей. Мать двух детей с минимальной зарплатой имеет пільгу 3 328 грн и лимит 9 320 грн, поэтому платит 957,42 грн ПДФО и получает на руки 7 257,23 грн. Одинокая мать двух детей имеет пільгу 4 992 грн и получает 7 556,75 грн. Пільгу предоставляют только на одном месте работы на основании письменного заявления работника.
| Нараховано, грн | ПДФО 18% | ВЗ 5% | На руки | ЄСВ 22% | Витрати роботодавця |
|---|---|---|---|---|---|
| 8 647 | 1 556,46 | 432,35 | 6 658,19 | 1 902,34 | 10 549,34 |
| 15 000 | 2 700,00 | 750,00 | 11 550,00 | 3 300,00 | 18 300,00 |
| 20 000 | 3 600,00 | 1 000,00 | 15 400,00 | 4 400,00 | 24 400,00 |
| 25 000 | 4 500,00 | 1 250,00 | 19 250,00 | 5 500,00 | 30 500,00 |
| 40 000 | 7 200,00 | 2 000,00 | 30 800,00 | 8 800,00 | 48 800,00 |
| 60 000 | 10 800,00 | 3 000,00 | 46 200,00 | 13 200,00 | 73 200,00 |
| 200 000 | 36 000,00 | 10 000,00 | 154 000,00 | 38 046,80 | 238 046,80 |
Посчитать «чистую» зарплату можно вручную без калькулятора. Для этого достаточно выполнить несколько шагов:
- Возьмите начисленную сумму за месяц, включая премию и доплаты.
- Если имеете право на ПСП, вычтите её размер из суммы для расчёта ПДФО.
- Умножьте полученную базу на 0,18, чтобы получить ПДФО.
- Умножьте всю начисленную сумму на 0,05, чтобы получить військовий збір.
- Вычтите ПДФО и ВЗ из начисленной суммы — результат будет зарплатой на руки.
- Для расходов работодателя добавьте к начисленной сумме 22%, но не меньше 1 902,34 грн и не больше 38 046,80 грн.
Полная стоимость работника для работодателя
Формула: оклад + ЄСВ
Для работодателя стоимость работника равна начисленной зарплате плюс 22% ЄСВ. ПДФО и військовий збір входят в оклад, поэтому отдельные расходы они не создают. Если оклад 20 000 грн, компания тратит 24 400 грн, из которых 9 000 грн, или 36,89%, поступает государству.
Эта доля одинаковая для всех зарплат между минимальной и максимальной базой ЄСВ. Только при очень больших доходах она немного снижается, потому что ЄСВ перестаёт расти.
Максимальная база ЄСВ: 20 минимальных зарплат
Закон ограничивает базу начисления ЄСВ двадцатью размерами минимальной зарплаты. В 2026 году это 172 940 грн в месяц, а максимальный взнос составляет 38 046,80 грн. Всё, что начислено сверх этой суммы, ЄСВ не облагается и в расчёте пенсии не учитывается.
Льготы по ЄСВ для работодателей при работе с людьми с инвалидностью
За работников с инвалидностью предприятия и ФОП платят ЄСВ по ставке 8,41% вместо 22%. Эта ставка распространяется на зарплату, больничные и декретные, а правило минимального взноса к таким работникам не применяют. С зарплаты 20 000 грн взнос составит 1 682 грн вместо 4 400 грн.
Для предприятий громадських організацій осіб з інвалідністю действуют ещё более низкие ставки 5,5% и 5,3%. ПДФО и військовий збір с зарплаты таких работников удерживают на общих основаниях, хотя лицам с інвалідністю I и II групп положена повышенная ПСП 2 496 грн.
Налоги с премий, отпускных, больничных и компенсаций
Премии и доплаты
Премии, надбавки, доплаты за выслугу или суммирование входят в фонд оплаты труда. Их добавляют к окладу того месяца, за который они начислены, и облагают ставками 18% ПДФО и 5% ВЗ с начислением 22% ЄСВ. Крупная квартальная премия может «съесть» право на ПСП, если вместе с окладом превысит предельный доход.
Отпускные и компенсация за неиспользованный отпуск
Отпускные облагаются так же, как зарплата, то есть удерживается 23% и начисляется 22% ЄСВ. Для определения права на ПСП их распределяют по месяцам, на которые приходится отпуск. Компенсацию за неиспользованный отпуск при увольнении тоже облагают ПДФО, військовим збором и ЄСВ.
Больничные и декретные
Больничные за первые пять дней оплачивает работодатель, а далее Пенсійний фонд, однако в обоих случаях с них удерживают 18% ПДФО и 5% ВЗ. ЄСВ на больничные начисляют по ставке 22%, а для работников с инвалидностью — по ставке 8,41%.
Помощь по беременности и родам освобождена от ПДФО и військового збору, поэтому женщина получает всю начисленную сумму. На декретные при этом начисляют ЄСВ, и этот период засчитывается в страховой стаж.
Материальная помощь и необлагаемые суммы
Нецелевая материальная помощь от работодателя не облагается, если её сумма за год не превышает предельного дохода для ПСП, то есть 4 660 грн. С превышения удерживают 18% ПДФО и 5% ВЗ, как с зарплаты. Не облагают налогами и компенсацию документально подтверждённых расходов на командировки в пределах норм.
Как проверить, что работодатель перечислил налоги
Расчётный лист и его обязательные реквизиты
Статья 110 Кодексу законів про працю обязывает работодателя при каждой выплате сообщать работнику о составе зарплаты. Сделать это можно на бумаге или в электронном виде, а отказ выдать расчётный лист является нарушением трудового законодательства. В документе должны быть такие данные:
- общая сумма начисленной зарплаты с разбивкой по видам выплат;
- размеры и основания удержаний, в том числе ПДФО, військового збору, алиментов;
- применённая податкова соціальна пільга, если она есть;
- сумма, подлежащая выплате на руки;
- количество отработанных дней и часов, периоды отпуска или больничного.
Выписка из ДРФО в Електронному кабінеті
В Електронному кабінеті платника можно бесплатно получить сведения из Державного реєстру фізичних осіб о доходах и удержанных налогах. Зарплата помечена признаком дохода 101, а рядом указана сумма начисленного дохода, удержанного ПДФО и військового збору. Если работодатель показывает в отчётности минималку, а платит больше, это сразу видно.
Сведения о ЄСВ в Пенсійному фонді
На вебпорталі Пенсійного фонду доступна индивидуальная ведомость о застрахованном лице (форма ОК-5 или ОК-7). В ней видно ежемесячную сумму зарплаты, с которой уплачен ЄСВ, и количество зачтённых месяцев стажа. Пропуски или заниженные суммы являются поводом обратиться к работодателю, а при отсутствии ответа — в ДПС.
Ответственность за «зарплату в конверте» и занижение
Риски для работника: стаж и пенсия
Зарплата в конверте не даёт работнику страхового стажа и не увеличивает будущую пенсию. Если официально оформлена минималка, в расчёт пенсии, больничных и декретных пойдёт лишь 8 647 грн в месяц. Кроме того, неофициальный доход невозможно подтвердить для кредита или визы, а в случае невыплаты его сложно взыскать через суд.
Штрафы для работодателя
По статье 265 КЗпП фактический допуск к работе без оформления или выплата зарплаты без начисления налогов карается штрафом в 10 минимальных зарплат, то есть 86 470 грн. Повторное нарушение в течение двух лет стоит 30 минималок, или 259 410 грн за каждого работника. За выплату зарплаты ниже минимальной гарантии штраф составляет 17 294 грн, а за задержку зарплаты — 25 941 грн. Отдельно ДПС может доначислить ПДФО, ВЗ и ЄСВ со штрафами и пеней.
Куда жаловаться на невыплату или неуплату налогов
На работу без оформления, занижение или задержку зарплаты можно пожаловаться в Державну службу з питань праці. Если работодатель удержал налоги, но не перечислил их, обращаются в Державну податкову службу, добавив расчётные листы и выписку из ДРФО. Взыскать задолженную зарплату можно через суд, а иски о выплате труда освобождены от судебного сбора.
Частые вопросы
Удерживается ли ЄСВ из зарплаты работника?
Нет, ЄСВ 22% платит работодатель сверху к начисленной зарплате. Из зарплаты работника удерживают только 18% ПДФО и 5% військового збору, а также алименты или другие суммы по исполнительным документам, если они есть.
Сколько получу на руки с минимальной зарплаты?
С минимальной зарплаты 8 647 грн на руки поступает 6 658,19 грн. Родители двух и более детей, которые подали заявление на ПСП, получают больше, например 7 257,23 грн при двух детях.
Облагаются ли отпускные и больничные?
Да, с отпускных и больничных удерживают 18% ПДФО и 5% військового збору, а работодатель начисляет на них ЄСВ. От ПДФО и ВЗ освобождена только допомога по вагітності та пологах.
Как считаются налоги, если я работаю по совместительству?
По сумісництву удерживают те же 18% ПДФО и 5% ВЗ, но ПСП там не применяют. ЄСВ совместнику начисляют от фактической зарплаты без доплаты до минимального взноса, поэтому с 3 000 грн работодатель заплатит 660 грн.