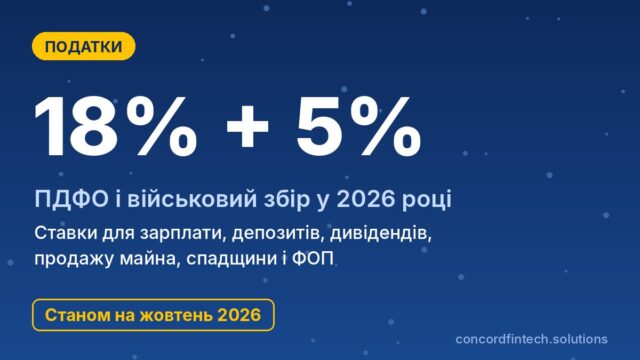

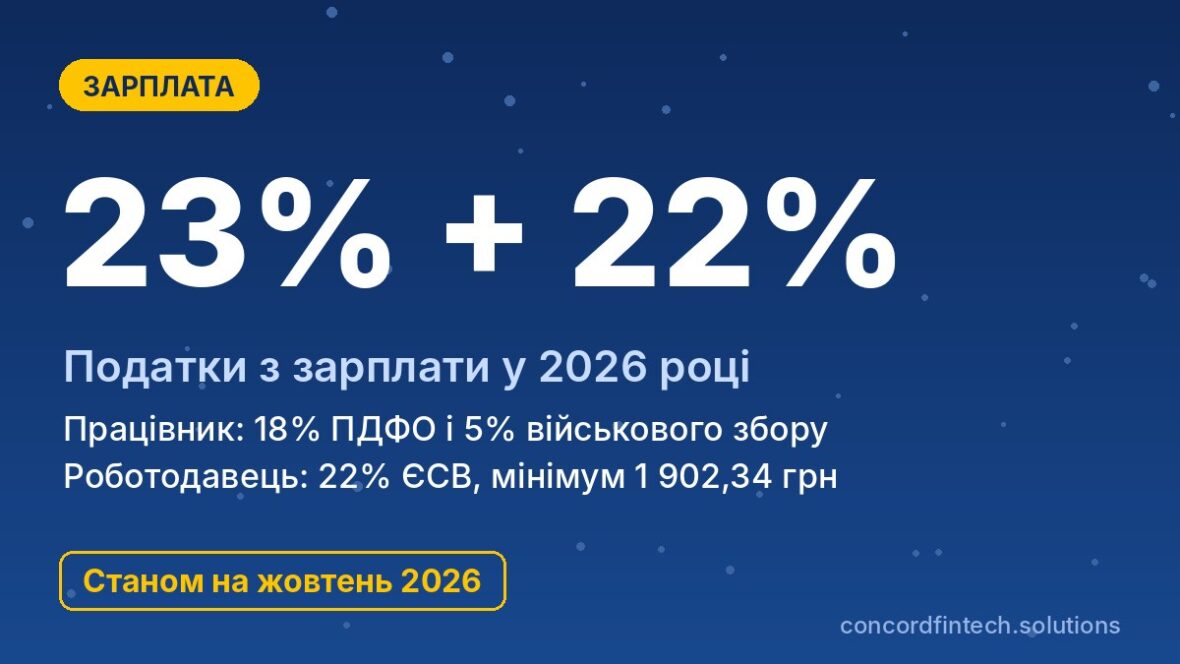
У 2026 році з нарахованої зарплати працівника утримують 18% ПДФО і 5% військового збору, тобто разом 23%, а роботодавець додатково сплачує за власний рахунок 22% ЄСВ. З мінімальної зарплати 8 647 грн працівник отримує на руки 6 658,19 грн, а роботодавець витрачає на нього 10 549,34 грн разом з мінімальним внеском 1 902,34 грн. Отже, приблизно 37% повної вартості робочого місця йде до бюджету та Пенсійного фонду.
Нижче розібрано, хто і що саме сплачує, як порахувати «чисту» зарплату з будь-якої суми і де перевірити, чи дійшли ваші податки до держави. Усі цифри наведено станом на жовтень 2026 року з урахуванням чинного Податкового кодексу і Закону про ЄСВ.
Структура податків з заробітної плати у 2026 році
Що утримують з працівника: ПДФО і військовий збір
Податок на доходи фізичних осіб за ставкою 18% встановлено пунктом 167.1 Податкового кодексу. Військовий збір з 1 грудня 2024 року становить 5% і рахується від тієї самої бази, що й ПДФО. Обидва платежі роботодавець утримує з нарахованої суми в день виплати і перераховує до бюджету як податковий агент.
Через це в трудовому договорі фігурує «брудна» сума, а на картку надходить «чиста». Різниця між ними і становить 23% утримань, якщо працівник не має права на податкову соціальну пільгу.
Що сплачує роботодавець зверху: ЄСВ 22%
Єдиний соціальний внесок не віднімають від зарплати працівника. Його нараховує роботодавець на фонд оплати праці за ставкою 22% відповідно до Закону №2464-VI і сплачує з власних коштів не пізніше 20 числа наступного місяця. Саме з цих внесків формуються страховий стаж і майбутня пенсія працівника.
Мінімальна зарплата 8 647 грн і мінімальний ЄСВ
Мінімальна заробітна плата у 2026 році становить 8 647 грн на місяць і не змінювалася протягом року. Якщо за основним місцем роботи нараховано менше, наприклад при неповному робочому часі, роботодавець однаково сплачує ЄСВ не менше 22% від мінімалки, тобто 1 902,34 грн. Різницю між фактичним внеском і мінімальним він доплачує за свій рахунок.
Правило мінімального внеску не діє для сумісників, для працівників з інвалідністю та за місяць, відпрацьований не повністю через прийняття на роботу або звільнення. У таких випадках ЄСВ рахують від фактично нарахованої суми.
Розрахунок зарплати «на руки» на прикладах
Мінімальна зарплата 8 647 грн
З нарахованих 8 647 грн утримують 1 556,46 грн ПДФО і 432,35 грн військового збору. На руки працівник отримує 6 658,19 грн, а роботодавець окремо сплачує 1 902,34 грн ЄСВ.
Податкову соціальну пільгу на таку суму в загальному випадку не застосовують, бо мінімальна зарплата перевищує граничний дохід 4 660 грн. Винятком є батьки двох і більше дітей, про яких ідеться нижче.
Зарплата 20 000 і 25 000 грн
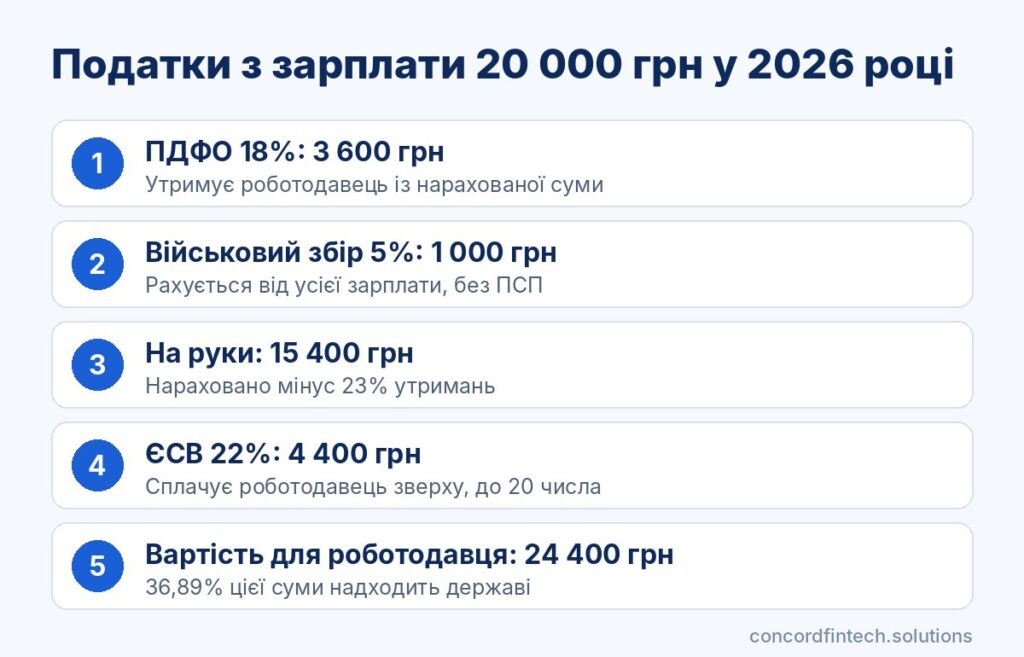
Із 20 000 грн нарахованої зарплати утримують 3 600 грн ПДФО і 1 000 грн військового збору, тож на картку надходить 15 400 грн. ЄСВ становить 4 400 грн, а загальні витрати роботодавця дорівнюють 24 400 грн.
Для окладу 25 000 грн розрахунок аналогічний: 4 500 грн ПДФО, 1 250 грн ВЗ і 19 250 грн на руки. Роботодавець додає 5 500 грн ЄСВ і загалом витрачає 30 500 грн на місяць.
Зарплата 40 000 грн і вище максимуму бази ЄСВ
При окладі 40 000 грн працівник отримує 30 800 грн, а при 60 000 грн отримує 46 200 грн. ЄСВ у цих випадках становить 8 800 грн і 13 200 грн відповідно, бо сума ще не досягла граничної бази.
Для дуже високих зарплат ЄСВ обмежений максимальною базою 172 940 грн, тому внесок не може перевищити 38 046,80 грн на місяць. Із зарплати 200 000 грн утримують 36 000 грн ПДФО і 10 000 грн ВЗ, на руки надходить 154 000 грн, а роботодавець витрачає 238 046,80 грн. ПДФО і військовий збір жодної верхньої межі не мають.
Зарплата із застосуванням ПСП
Податкова соціальна пільга зменшує базу для ПДФО на 1 664 грн, якщо місячна зарплата не перевищує 4 660 грн. Наприклад, працівник на пів ставки з окладом 4 323,50 грн сплатить 478,71 грн ПДФО замість 778,23 грн, а військовий збір 216,18 грн рахують від повної суми. На руки він отримає 3 628,61 грн, а роботодавець за основним місцем роботи все одно сплатить мінімальний ЄСВ 1 902,34 грн.
Для батьків двох і більше дітей до 18 років пільга і граничний дохід множаться на кількість дітей, але збільшений ліміт застосовують лише для одного з батьків. Мати двох дітей з мінімальною зарплатою має пільгу 3 328 грн і ліміт 9 320 грн, тому сплачує 957,42 грн ПДФО і отримує на руки 7 257,23 грн. Одинока мати двох дітей має пільгу 4 992 грн і отримує 7 556,75 грн. Пільгу надають лише за одним місцем роботи на підставі письмової заяви працівника.
| Нараховано, грн | ПДФО 18% | ВЗ 5% | На руки | ЄСВ 22% | Витрати роботодавця |
|---|---|---|---|---|---|
| 8 647 | 1 556,46 | 432,35 | 6 658,19 | 1 902,34 | 10 549,34 |
| 15 000 | 2 700,00 | 750,00 | 11 550,00 | 3 300,00 | 18 300,00 |
| 20 000 | 3 600,00 | 1 000,00 | 15 400,00 | 4 400,00 | 24 400,00 |
| 25 000 | 4 500,00 | 1 250,00 | 19 250,00 | 5 500,00 | 30 500,00 |
| 40 000 | 7 200,00 | 2 000,00 | 30 800,00 | 8 800,00 | 48 800,00 |
| 60 000 | 10 800,00 | 3 000,00 | 46 200,00 | 13 200,00 | 73 200,00 |
| 200 000 | 36 000,00 | 10 000,00 | 154 000,00 | 38 046,80 | 238 046,80 |
Порахувати «чисту» зарплату можна вручну без калькулятора. Для цього достатньо виконати кілька кроків:
- Візьміть нараховану суму за місяць, включно з премією і доплатами.
- Якщо маєте право на ПСП, відніміть її розмір від суми для розрахунку ПДФО.
- Помножте отриману базу на 0,18, щоб отримати ПДФО.
- Помножте всю нараховану суму на 0,05, щоб отримати військовий збір.
- Відніміть ПДФО і ВЗ від нарахованої суми, і результат буде зарплатою на руки.
- Для витрат роботодавця додайте до нарахованої суми 22%, але не менше 1 902,34 грн і не більше 38 046,80 грн.
Повна вартість працівника для роботодавця
Формула: оклад + ЄСВ
Для роботодавця вартість працівника дорівнює нарахованій зарплаті плюс 22% ЄСВ. ПДФО і військовий збір входять до окладу, тому окремих витрат не створюють. Якщо оклад 20 000 грн, компанія витрачає 24 400 грн, з яких 9 000 грн, або 36,89%, надходить державі.
Ця частка однакова для всіх зарплат між мінімальною і максимальною базою ЄСВ. Тільки на дуже високих доходах вона трохи знижується, бо ЄСВ перестає зростати.
Максимальна база ЄСВ: 20 мінімальних зарплат
Закон обмежує базу нарахування ЄСВ двадцятьма розмірами мінімальної зарплати. У 2026 році це 172 940 грн на місяць, а максимальний внесок становить 38 046,80 грн. Усе, що нараховано понад цю суму, ЄСВ не обкладається і в розрахунку пенсії не враховується.
Пільги з ЄСВ для роботодавців з людьми з інвалідністю
За працівників з інвалідністю підприємства і ФОП сплачують ЄСВ за ставкою 8,41% замість 22%. Ця ставка поширюється на зарплату, лікарняні та декретні, а правило мінімального внеску до таких працівників не застосовують. Із зарплати 20 000 грн внесок становитиме 1 682 грн замість 4 400 грн.
Для підприємств громадських організацій осіб з інвалідністю діють ще нижчі ставки 5,5% і 5,3%. ПДФО і військовий збір із зарплати таких працівників утримують на загальних підставах, хоча особам з інвалідністю I і II групи належить підвищена ПСП 2 496 грн.
Податки з премій, відпускних, лікарняних і компенсацій
Премії і доплати
Премії, надбавки, доплати за вислугу чи суміщення є частиною фонду оплати праці. Їх додають до окладу того місяця, за який їх нараховано, і оподатковують за ставками 18% ПДФО і 5% ВЗ з нарахуванням 22% ЄСВ. Велика квартальна премія може «з’їсти» право на ПСП, якщо разом з окладом перевищить граничний дохід.
Відпускні та компенсація за невикористану відпустку
Відпускні оподатковуються так само, як зарплата, тобто утримується 23% і нараховується 22% ЄСВ. Для визначення права на ПСП їх розподіляють по місяцях, на які припадає відпустка. Компенсацію за невикористану відпустку при звільненні теж обкладають ПДФО, військовим збором і ЄСВ.
Лікарняні і декретні
Лікарняні за перші п’ять днів сплачує роботодавець, а далі Пенсійний фонд, однак у обох випадках з них утримують 18% ПДФО і 5% ВЗ. ЄСВ на лікарняні нараховують за ставкою 22%, а за працівників з інвалідністю за ставкою 8,41%.
Допомога по вагітності та пологах звільнена від ПДФО і військового збору, тож жінка отримує всю нараховану суму. На декретні при цьому нараховують ЄСВ, і цей період зараховується до страхового стажу.
Матеріальна допомога і неоподатковувані суми
Нецільова матеріальна допомога від роботодавця не оподатковується, якщо її сума за рік не перевищує граничного доходу для ПСП, тобто 4 660 грн. З перевищення утримують 18% ПДФО і 5% ВЗ, як із зарплати. Не обкладають податками і компенсацію документально підтверджених витрат на відрядження в межах норм.
Як перевірити, що роботодавець сплатив податки
Розрахунковий лист і його обов’язкові реквізити
Стаття 110 Кодексу законів про працю зобов’язує роботодавця під час кожної виплати повідомляти працівника про склад зарплати. Зробити це можна на папері або в електронному вигляді, а відмова видати розрахунковий лист є порушенням трудового законодавства. У документі мають бути такі дані:
- загальна сума нарахованої зарплати з розбивкою за видами виплат;
- розміри і підстави утримань, зокрема ПДФО, військового збору, аліментів;
- застосована податкова соціальна пільга, якщо вона є;
- сума, що належить до виплати на руки;
- кількість відпрацьованих днів і годин, періоди відпустки чи лікарняного.
Витяг з ДРФО в Електронному кабінеті
У Електронному кабінеті платника можна безкоштовно отримати відомості з Державного реєстру фізичних осіб про доходи та утримані податки. Зарплата позначена ознакою доходу 101, а поруч вказано суму нарахованого доходу, утриманого ПДФО і військового збору. Якщо роботодавець показує в звітності мінімалку, а платить більше, це одразу видно.
Відомості про ЄСВ у Пенсійному фонді
На вебпорталі Пенсійного фонду доступна індивідуальна відомість про застраховану особу (форма ОК-5 або ОК-7). У ній видно щомісячну суму зарплати, з якої сплачено ЄСВ, і кількість зарахованих місяців стажу. Пропуски або занижені суми є приводом звернутися до роботодавця, а за відсутності відповіді до ДПС.
Відповідальність за «зарплату в конверті» і заниження
Ризики для працівника: стаж і пенсія
Зарплата в конверті не дає працівникові страхового стажу і не збільшує майбутню пенсію. Якщо офіційно оформлено мінімалку, у розрахунок пенсії, лікарняних і декретних піде лише 8 647 грн на місяць. Крім того, неофіційний дохід неможливо підтвердити для кредиту чи візи, а в разі невиплати його важко стягнути через суд.
Штрафи для роботодавця
За статтею 265 КЗпП фактичний допуск до роботи без оформлення або виплату зарплати без нарахування податків карають штрафом у 10 мінімальних зарплат, тобто 86 470 грн. Повторне порушення протягом двох років коштує 30 мінімалок, або 259 410 грн за кожного працівника. За виплату зарплати нижче мінімальної гарантії штраф становить 17 294 грн, а за затримку зарплати 25 941 грн. Окремо ДПС може донарахувати ПДФО, ВЗ і ЄСВ зі штрафами та пенею.
Куди скаржитися на невиплату чи несплату податків
На роботу без оформлення, заниження або затримку зарплати можна поскаржитися до Державної служби з питань праці. Якщо роботодавець утримав податки, але не перерахував їх, звертаються до Державної податкової служби, додавши розрахункові листи і витяг з ДРФО. Стягнути заборговану зарплату можна через суд, а позови про оплату праці звільнені від судового збору.
Поширені запитання
Чи утримується ЄСВ із зарплати працівника?
Ні, ЄСВ 22% сплачує роботодавець зверху на нараховану зарплату. Із зарплати працівника утримують лише 18% ПДФО і 5% військового збору, а також аліменти чи інші суми за виконавчими документами, якщо вони є.
Скільки отримаю на руки з мінімальної зарплати?
З мінімальної зарплати 8 647 грн на руки надходить 6 658,19 грн. Батьки двох і більше дітей, які подали заяву на ПСП, отримують більше, наприклад 7 257,23 грн при двох дітях.
Чи оподатковуються відпускні і лікарняні?
Так, з відпускних і лікарняних утримують 18% ПДФО і 5% військового збору, а роботодавець нараховує на них ЄСВ. Від ПДФО і ВЗ звільнено лише допомогу по вагітності та пологах.
Як рахуються податки, якщо працюю за сумісництвом?
За сумісництвом утримують ті самі 18% ПДФО і 5% ВЗ, але ПСП там не застосовують. ЄСВ сумісникові нараховують від фактичної зарплати без доплати до мінімального внеску, тож із 3 000 грн роботодавець сплатить 660 грн.