
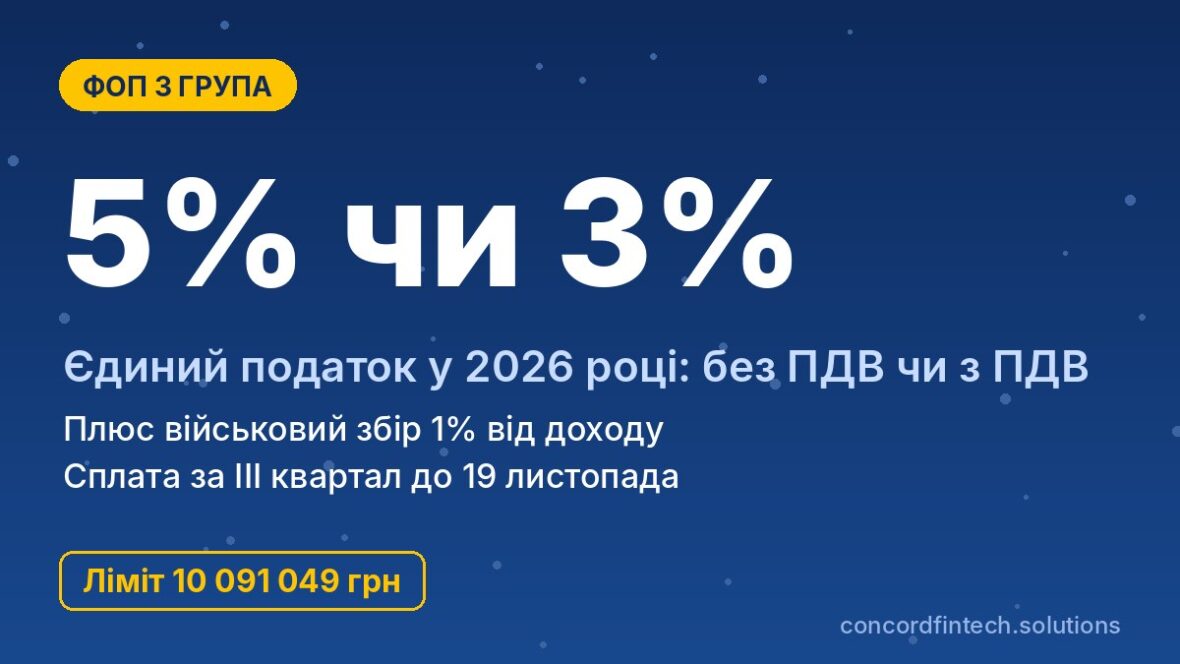
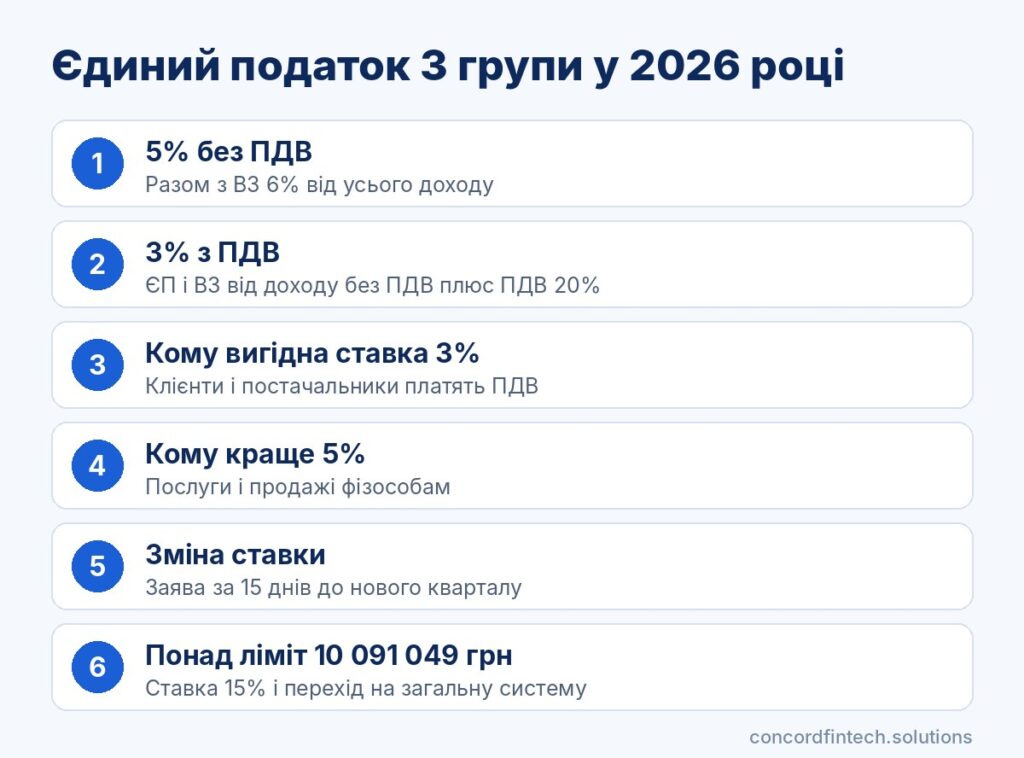
ФОП 3 группы в 2026 году платит единый налог по одной из двух ставок: 5% дохода без регистрации плательщиком ПДВ или 3% дохода вместе с ПДВ 20%. Дополнительно с всего дохода удерживается военный сбор 1%, а ЄСВ за себя уплачивается отдельно ежеквартально.
Ставка 3% выгодна не всем, поскольку к ней добавляется налог на добавленную стоимость и отдельная отчетность. Ниже — расчеты, сроки уплаты и условия, при которых 3% действительно дешевле.
Кто может работать на 3 группе у 2026 році
Лимит дохода 10 091 049 грн
Предельный годовой доход для 3 группы составляет 1 167 минимальных зарплат, установленных на 1 січня. У 2026 році минимальная зарплата равна 8 647 грн, поэтому лимит составляет 10 091 049 грн. Доход считают накопительным итогом с начала года.
Без ограничений щодо кількості працівників
В отличие от 1 и 2 групп, предприниматель 3 группы может нанимать любое количество работников. Ограничений по кругу клиентов также нет, поэтому можно работать и с физическими лицами, и с юридическими лицами на любой системе налогообложения.
Запрещенные виды деятельности
Упрощенная система недоступна для части видов деятельности, перечисленных в Податковому кодексі. Среди них азартные игры, обмен валют, добыча полезных ископаемых и производство подакцизных товаров. Если ФОП получает доход от такой деятельности, этот доход облагается по ставке 15%, а сам предприниматель рискует утратить право на упрощенную систему.
Ставка 5% без ПДВ: как рассчитывать налог
Что считается доходом для 5%
Для ФОП действует кассовый метод, то есть доход возникает в момент поступления денег на счет или в кассу. Аванс и предоплата включаются в доход того квартала, когда их получили, даже если товар ещё не отгружен. Если покупателю вернули средства в том же периоде, они не включаются в доход, а возврат в другом квартале уменьшает доход в периоде фактического возврата.
Не является доходом кредит и собственные средства, внесённые предпринимателем на свой счёт. Ставка 5% применяется ко всему доходу без вычета расходов.
Расчёт за квартал на примере
Предположим, ФОП на ставке 5% получил за III квартал 600 000 грн, а за полгода его доход составлял 1 000 000 грн. Расчёт выполняют в следующей последовательности:
- Определите доход за квартал по книге учёта и выпискам: 600 000 грн.
- Вычислите единый налог: 600 000 × 5% = 30 000 грн.
- Вычислите военный сбор: 600 000 × 1% = 6 000 грн.
- Отразите в декларации доход накопительным итогом за 9 месяцев, то есть 1 600 000 грн.
- Уплатите 30 000 грн ЄП и 6 000 грн ВЗ отдельными платежами до 19 листопада 2026 року.
Вместе нагрузка за квартал составляет 36 000 грн, или 6% дохода. К этому добавляется ЄСВ за себя.
Валютная выручка
Доход в иностранной валюте переводят в гривни по официальному курсу НБУ на дату его зачисления на счёт. По разъяснениям ДПС положительная курсовая разница от последующей продажи валюты не является доходом єдинника.
Ставка 3% с ПДВ: как работает и кому выгодна
Регистрация плательщиком ПДВ на 3 группе
Ставку 3% может выбрать только ФОП, зарегистрированный плательщиком ПДВ. Для єдинника на ставке 5% регистрация не обязательна даже при доходе свыше 1 млн грн, поэтому это решение всегда добровольное. Регистрационное заявление по ПДВ подают вместе с заявлением о смене ставки.
Налоговый кредит и регистрация ПН
Плательщик ПДВ начисляет 20% на свои продажи и вычитает входной ПДВ с покупок у поставщиков, которые тоже работают с ПДВ. На каждую операцию регистрируют налоговую накладную в Едином реестре и подают отдельную декларацию по ПДВ, а за пропуск сроков регистрации накладных предусмотрены штрафы.
Расчёт нагрузки на примерах
Єдиний податок 3% и военный сбор 1% считаются от дохода без учёта ПДВ. Если ФОП получил 360 000 грн, из которых 60 000 грн составляет ПДВ, то базой будет 300 000 грн: ЄП равен 9 000 грн, а ВЗ 3 000 грн. ПДВ к уплате определяется отдельно как разница между налоговыми обязательствами и налоговым кредитом.
Військовий збір і ЄСВ на 3 групі
ВЗ 1% доходу у складі декларації
Для 3 группы военный сбор составляет 1% от фактически полученного дохода независимо от того, какую ставку ЄП выбрали. Его показывают в той же декларации и уплачивают в те же сроки, что и ЄП, но отдельным платёжом.
Минимальный ЄСВ ежеквартально
ЄСВ за себя составляет 22% от минимальной зарплаты, то есть 1 902,34 грн в месяц или 5 707,02 грн за квартал у 2026 році. Взнос уплачивают не позднее 19 числа месяца, следующего за кварталом, и он не зависит от дохода. Платить его надо и при отсутствии выручки, если ФОП не имеет льготы как пенсионер по возрасту или лицо с инвалидностью.
Добровольная доплата ЄСВ
Предприниматель может уплачивать ЄСВ с большей базы, чтобы увеличить зарплату для расчёта пенсии, но единый налог это не уменьшает. Максимальная база в 2026 році составляет 15 минимальных зарплат, то есть 129 705 грн, а максимальный взнос 28 535,10 грн в месяц.
Сроки декларирования и уплаты для 3 группы
Квартальная декларация за 40 днів
Декларацию подают в течение 40 календарных дней после окончания квартала. Если последний день выпадает на выходной, срок переносится на рабочий день.
Уплата ЄП і ВЗ за 50 днів
Уплатить налог и сбор нужно в течение 10 дней после предельного срока подачи декларации, то есть фактически за 50 дней после квартала. Строки 2026 року для 3 группы приведены в таблице.
| Период | Подать декларацию до | Уплатить ЄП і ВЗ до |
|---|---|---|
| IV квартал 2025 року | 9 лютого 2026 | 19 лютого 2026 |
| I квартал 2026 року | 11 травня 2026 | 20 травня 2026 |
| II квартал 2026 року | 10 серпня 2026 | 19 серпня 2026 |
| III квартал 2026 року | 9 листопада 2026 | 19 листопада 2026 |
| IV квартал 2026 року | 9 лютого 2027 | 19 лютого 2027 |
Годовая декларация по IV кварталу
Отдельной годовой декларации для 3 группы нет, её роль выполняет отчёт за IV квартал с доходом за весь год. Именно к нему добавляют додаток 1 с помесячными суммами ЄСВ. За 2026 рік декларацию нужно подать до 9 лютого 2027 року, а налоги уплатить до 19 лютого 2027 року.
Когда 3% с ПДВ действительно выгоднее, чем 5%
Формула сравнения
На ставке 5% вместе с ВЗ предприниматель отдаёт 6% дохода. На ставке 3% он платит 4% от дохода без ПДВ плюс разницу между ПДВ с продаж и входным ПДВ. Если клиенты являются плательщиками ПДВ и соглашаются платить цену плюс 20%, этот налог для них нейтрален, и ФОП фактически экономит 2% дохода и получает налоговый кредит.
Иная ситуация возникает, когда цена для покупателя фиксирована и ПДВ приходится выделять из неё. Тогда 3% выгоднее только при условии, что входной ПДВ превышает примерно 14% выручки, то есть закупки с ПДВ составляют более 84% цены продажи.
Сценарий с высокими входными затратами
Таблица сравнивает три случая с доходом 300 000 грн за квартал без ПДВ. В оптовом примере ФОП покупает товар за 240 000 грн, из которых 40 000 грн составляет ПДВ.
| Сценарий | Доход за квартал | Входной ПДВ | Налоги на 5% | Налоги на 3%+ПДВ | Вывод |
|---|---|---|---|---|---|
| IT-услуги компаниям-плательщикам ПДВ | 300 000 грн + 60 000 грн ПДВ | 2 000 грн | 18 000 грн | 12 000 грн ЄП і ВЗ + 58 000 грн ПДВ | 3% выгоднее на 8 000 грн |
| Оптовая торговля с плательщиками ПДВ | 300 000 грн + 60 000 грн ПДВ | 40 000 грн | 18 000 грн | 12 000 грн ЄП і ВЗ + 20 000 грн ПДВ | 3% выгоднее на 46 000 грн |
| Розничная торговля и услуги физлицам | 300 000 грн, ПДВ внутри цены | 5 000 грн | 18 000 грн | 10 000 грн ЄП і ВЗ + 45 000 грн ПДВ | 5% выгоднее на 37 000 грн |
В первых двух строках ПДВ платит клиент сверх цены и компенсирует через налоговый кредит. В оптовом примере у предпринимателя остаётся 88 000 грн на 3% против 42 000 грн на 5%.
Сценарий с конечными потребителями-физлицами
Физическое лицо не может воспользоваться налоговым кредитом, поэтому поднять цену на 20% обычно невозможно. В третьей строке из тех же 300 000 грн ПДВ составляет 50 000 грн, и нагрузка растёт с 18 000 до 55 000 грн за квартал. Для услуг населению ставка 3% почти всегда дороже, а рассмотреть её стоит бизнесу с такими признаками:
- большинство клиентов — плательщики ПДВ и требуют налоговую накладную;
- значительная часть расходов приходится на товары или услуги от плательщиков ПДВ;
- маржа невысока, а обороты большие, как в оптовой торговле или строительстве;
- есть бухгалтер или программа для регистрации накладных и подачи отчётности по ПДВ.
Переход между ставками 5% и 3% та зміна групи
Заявление на смену ставки
Сменить ставку можно только с начала следующего квартала. Заявление подают не позднее чем за 15 календарных дней до его начала, поэтому для перехода с 1 січня 2027 року его нужно успеть подать в первой половине декабря 2026 года. Заявление удобно подать через Електронний кабінет.
Регистрация и аннулирование ПДВ
Для перехода на 3% вместе с заявлением о смене ставки подают регистрационное заявление плательщика ПДВ в тот же срок. Если регистрацию ПДВ аннулируют, ФОП обязан перейти на ставку 5% или отказаться от упрощённой системы с следующего квартала.
Превышение лимита на 3 групі
Сумма дохода свыше 10 091 049 грн облагается по ставке 15%, а со следующего квартала предприниматель должен перейти на общую систему налогообложения. Та же ставка 15% применяется к доходу в негрошовой форме и к доходу от видов деятельности, запрещённых для упрощённой системы. Военный сбор 1% в этих случаях также начисляется.
По состоянию на жовтень 2026 року обсуждается обязательная регистрация плательщиками ПДВ єдинників с большим оборотом, которую связывают с требованиями МВФ. Закон пока не принят, а запуск, по сообщениям, отложен как минимум до 2028 года.
Часто задаваемые вопросы
Платит ли ФОП 3 группы ЄП, если не было дохода?
Нет, единый налог и военный сбор на 3 группе считаются только от фактического дохода, поэтому за нулевой квартал они равны нулю. Однако декларацию подать нужно, а минимальный ЄСВ 5 707,02 грн за квартал уплачивается независимо от дохода.
Когда платить единый налог за III квартал 2026 року?
Единый налог и военный сбор за III квартал нужно уплатить до 19 листопада 2026 року. Декларацию за 9 месяцев подают до 9 листопада, а ЄСВ за липень-вересень должен был быть уплачен не позднее 19 жовтня.
Можно ли на 3 группе иметь работников без ограничений?
Да, для 3 группы количество наёмных работников не ограничено. За каждого работника ФОП платит ЄСВ, удерживает ПДФО и военный сбор и отчитывается как работодатель.
Как перейти с 5% на 3% с ПДВ?
Нужно подать заявление о смене ставки единого налога и регистрационное заявление плательщика ПДВ не позднее чем за 15 календарных дней до начала нового квартала. Новая ставка действует с первого дня квартала, и с того же дня ФОП начисляет ПДВ на продажи.