
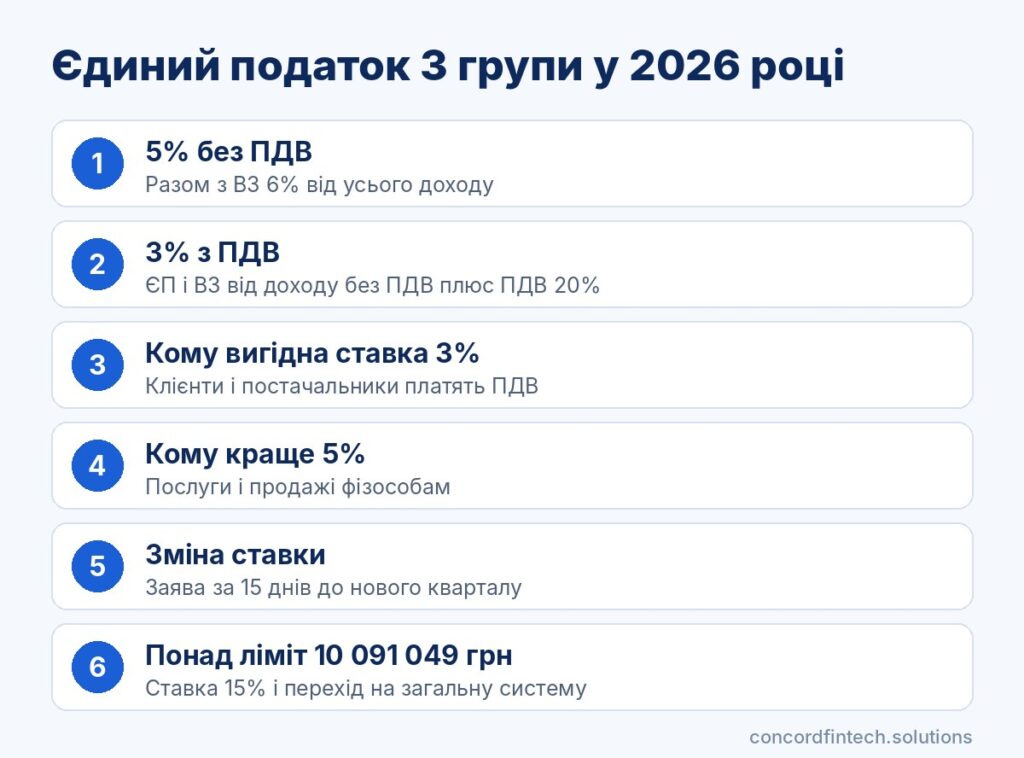
ФОП 3 групи у 2026 році сплачує єдиний податок за однією з двох ставок: 5% доходу без реєстрації платником ПДВ або 3% доходу разом із ПДВ 20%. Додатково з усього доходу утримується військовий збір 1%, а ЄСВ за себе сплачується окремо щокварталу.
Ставка 3% вигідна не всім, бо до неї додається податок на додану вартість і окрема звітність. Нижче розрахунки, строки сплати і умови, за яких 3% справді дешевші.
Хто може працювати на 3 групі у 2026 році
Ліміт доходу 10 091 049 грн
Граничний річний дохід для 3 групи становить 1 167 мінімальних зарплат, встановлених на 1 січня. У 2026 році мінімальна зарплата дорівнює 8 647 грн, тож ліміт складає 10 091 049 грн. Дохід рахують наростаючим підсумком з початку року.
Без обмежень щодо кількості працівників
На відміну від 1 і 2 груп, підприємець 3 групи може наймати будь-яку кількість працівників. Обмежень щодо кола клієнтів також немає, тож можна працювати і з фізичними особами, і з юридичними особами на будь-якій системі оподаткування.
Заборонені види діяльності
Спрощена система недоступна для частини видів діяльності, перелічених у Податковому кодексі. Серед них азартні ігри, обмін валют, видобуток корисних копалин і виробництво підакцизних товарів. Якщо ФОП отримує дохід від такої діяльності, цей дохід оподатковується за ставкою 15%, а сам підприємець ризикує втратити право на спрощену систему.
Ставка 5% без ПДВ: як рахувати податок
Що вважається доходом для 5%
Для ФОП діє касовий метод, тобто дохід виникає в момент надходження грошей на рахунок або в касу. Аванс і передоплата включаються до доходу того кварталу, коли їх отримано, навіть якщо товар ще не відвантажено. Якщо покупцеві повернули кошти в тому ж періоді, вони не включаються до доходу, а повернення в іншому кварталі зменшує дохід у періоді фактичного повернення.
Не є доходом кредити і власні кошти, внесені підприємцем на свій рахунок. Ставка 5% застосовується до всього доходу без вирахування витрат.
Розрахунок за квартал на прикладі
Припустімо, ФОП на ставці 5% отримав за III квартал 600 000 грн, а за пів року його дохід становив 1 000 000 грн. Розрахунок виконують у такій послідовності:
- Визначте дохід за квартал за книгою обліку і виписками: 600 000 грн.
- Обчисліть єдиний податок: 600 000 × 5% = 30 000 грн.
- Обчисліть військовий збір: 600 000 × 1% = 6 000 грн.
- Відобразіть у декларації дохід наростаючим підсумком за 9 місяців, тобто 1 600 000 грн.
- Сплатіть 30 000 грн ЄП і 6 000 грн ВЗ окремими платежами до 19 листопада 2026 року.
Разом навантаження за квартал становить 36 000 грн, або 6% доходу. До цього додається ЄСВ за себе.
Валютна виручка
Дохід в іноземній валюті перераховують у гривні за офіційним курсом НБУ на дату його зарахування на рахунок. За роз’ясненнями ДПС позитивна курсова різниця від подальшого продажу валюти не є доходом єдинника.
Ставка 3% з ПДВ: як працює і кому вигідна
Реєстрація платником ПДВ на 3 групі
Ставку 3% може обрати лише ФОП, зареєстрований платником ПДВ. Для єдинника на ставці 5% реєстрація не обов’язкова навіть при доході понад 1 млн грн, тож це рішення завжди добровільне. Реєстраційну заяву з ПДВ подають разом із заявою про зміну ставки.
Податковий кредит і реєстрація ПН
Платник ПДВ нараховує 20% на свої продажі та віднімає вхідний ПДВ з покупок у постачальників, які теж працюють з ПДВ. На кожну операцію реєструють податкову накладну в Єдиному реєстрі та подають окрему декларацію з ПДВ, а за пропуск строків реєстрації накладних передбачено штрафи.
Розрахунок навантаження на прикладах
Єдиний податок 3% і військовий збір 1% рахують від доходу без урахування ПДВ. Якщо ФОП отримав 360 000 грн, з яких 60 000 грн становить ПДВ, то базою буде 300 000 грн: ЄП дорівнює 9 000 грн, а ВЗ 3 000 грн. ПДВ до сплати визначається окремо як різниця між податковими зобов’язаннями і податковим кредитом.
Військовий збір і ЄСВ на 3 групі
ВЗ 1% доходу у складі декларації
Для 3 групи військовий збір становить 1% від фактично отриманого доходу незалежно від того, яку ставку ЄП обрано. Його показують у тій самій декларації та сплачують у ті самі строки, що й ЄП, але окремим платежем.
Мінімальний ЄСВ щокварталу
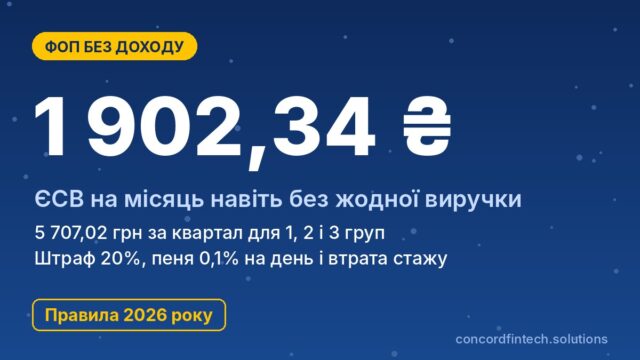
ЄСВ за себе становить 22% від мінімальної зарплати, тобто 1 902,34 грн на місяць або 5 707,02 грн за квартал у 2026 році. Внесок сплачують не пізніше 19 числа місяця, що настає за кварталом, і він не залежить від доходу. Платити його треба і без виручки, якщо ФОП не має пільги як пенсіонер за віком чи особа з інвалідністю.
Добровільна доплата ЄСВ
Підприємець може сплачувати ЄСВ з більшої бази, щоб збільшити заробіток для розрахунку пенсії, але єдиний податок це не зменшує. Максимальна база в 2026 році становить 15 мінімальних зарплат, тобто 129 705 грн, а максимальний внесок 28 535,10 грн на місяць.
Строки декларування і сплати для 3 групи
Квартальна декларація за 40 днів
Декларацію подають протягом 40 календарних днів після закінчення кварталу. Якщо останній день випадає на вихідний, строк переноситься на робочий день.
Сплата ЄП і ВЗ за 50 днів
Сплатити податок і збір треба протягом 10 днів після граничного строку подання декларації, тобто фактично за 50 днів після кварталу. Строки 2026 року для 3 групи наведено в таблиці.
| Період | Подати декларацію до | Сплатити ЄП і ВЗ до |
|---|---|---|
| IV квартал 2025 року | 9 лютого 2026 | 19 лютого 2026 |
| I квартал 2026 року | 11 травня 2026 | 20 травня 2026 |
| II квартал 2026 року | 10 серпня 2026 | 19 серпня 2026 |
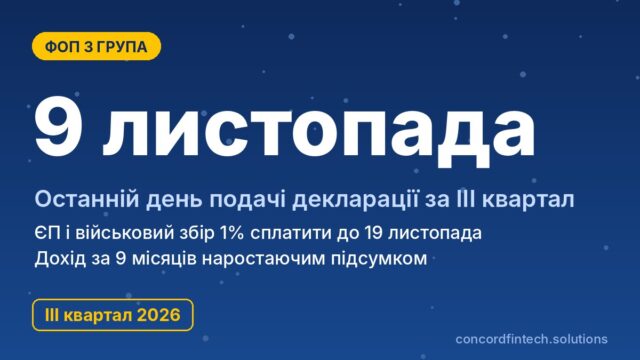
| III квартал 2026 року | 9 листопада 2026 | 19 листопада 2026 |
| IV квартал 2026 року | 9 лютого 2027 | 19 лютого 2027 |
Річна декларація за IV квартал
Окремої річної декларації для 3 групи немає, а її роль виконує звіт за IV квартал з доходом за весь рік. Саме до нього додають додаток 1 з помісячними сумами ЄСВ. За 2026 рік декларацію треба подати до 9 лютого 2027 року, а податки сплатити до 19 лютого 2027 року.
Коли 3% з ПДВ справді вигідніше за 5%
Формула порівняння
На ставці 5% разом з ВЗ підприємець віддає 6% доходу. На ставці 3% він платить 4% від доходу без ПДВ плюс різницю між ПДВ з продажів і вхідним ПДВ. Якщо клієнти є платниками ПДВ і погоджуються платити ціну плюс 20%, цей податок для них нейтральний, і ФОП фактично економить 2% доходу та отримує податковий кредит.
Інша ситуація виникає, коли ціна для покупця фіксована і ПДВ доводиться виділяти з неї. Тоді 3% вигідніші лише за умови, що вхідний ПДВ перевищує приблизно 14% виручки, тобто закупівлі з ПДВ становлять понад 84% ціни продажу.
Сценарій з високими вхідними витратами
Таблиця порівнює три випадки з доходом 300 000 грн за квартал без ПДВ. В оптовому прикладі ФОП купує товар за 240 000 грн, з яких 40 000 грн становить ПДВ.
| Сценарій | Дохід за квартал | Вхідний ПДВ | Податки на 5% | Податки на 3%+ПДВ | Висновок |
|---|---|---|---|---|---|
| IT-послуги компаніям-платникам ПДВ | 300 000 грн + 60 000 грн ПДВ | 2 000 грн | 18 000 грн | 12 000 грн ЄП і ВЗ + 58 000 грн ПДВ | 3% вигідніше на 8 000 грн |
| Оптова торгівля з платниками ПДВ | 300 000 грн + 60 000 грн ПДВ | 40 000 грн | 18 000 грн | 12 000 грн ЄП і ВЗ + 20 000 грн ПДВ | 3% вигідніше на 46 000 грн |
| Роздріб і послуги фізособам | 300 000 грн, ПДВ всередині ціни | 5 000 грн | 18 000 грн | 10 000 грн ЄП і ВЗ + 45 000 грн ПДВ | 5% вигідніше на 37 000 грн |
У перших двох рядках ПДВ сплачує клієнт понад ціну і повертає через податковий кредит. В оптовому прикладі в підприємця лишається 88 000 грн на 3% проти 42 000 грн на 5%.
Сценарій з кінцевими споживачами-фізособами
Фізична особа не може скористатися податковим кредитом, тож підняти ціну на 20% зазвичай неможливо. У третьому рядку з тих самих 300 000 грн ПДВ становить 50 000 грн, і навантаження зростає з 18 000 до 55 000 грн за квартал. Для послуг населенню ставка 3% майже завжди дорожча, а розглянути її варто бізнесу з такими ознаками:
- більшість клієнтів є платниками ПДВ і вимагають податкову накладну;
- значна частина витрат припадає на товари чи послуги від платників ПДВ;
- маржа невисока, а обороти великі, як в оптовій торгівлі чи будівництві;
- є бухгалтер або програма для реєстрації накладних і подання звітності з ПДВ.
Перехід між ставками 5% і 3% та зміна групи
Заява на зміну ставки
Змінити ставку можна лише з початку наступного кварталу. Заяву подають не пізніше ніж за 15 календарних днів до його початку, тож для переходу з 1 січня 2027 року її треба встигнути подати в першій половині грудня 2026 року. Заяву зручно подати через Електронний кабінет.
Реєстрація і анулювання ПДВ
Для переходу на 3% разом із заявою про зміну ставки подають реєстраційну заяву платника ПДВ у той самий строк. Якщо реєстрацію ПДВ анулюють, ФОП зобов’язаний перейти на ставку 5% або відмовитися від спрощеної системи з наступного кварталу.
Перевищення ліміту на 3 групі
Сума доходу понад 10 091 049 грн оподатковується за ставкою 15%, а з наступного кварталу підприємець має перейти на загальну систему оподаткування. Така сама ставка 15% застосовується до доходу в негрошовій формі та до доходу від видів діяльності, заборонених для спрощеної системи. Військовий збір 1% у цих випадках також нараховується.
Станом на жовтень 2026 року обговорюється обов’язкова реєстрація платниками ПДВ єдинників з великим оборотом, яку пов’язують з вимогами МВФ. Закону поки не ухвалено, а запуск, за повідомленнями, відсунуто щонайменше на 2028 рік.
Поширені запитання
Чи платить ФОП 3 групи ЄП, якщо не було доходу?
Ні, єдиний податок і військовий збір на 3 групі рахуються лише від фактичного доходу, тож за нульовий квартал вони дорівнюють нулю. Проте декларацію подати потрібно, а мінімальний ЄСВ 5 707,02 грн за квартал сплачується незалежно від доходу.
Коли сплачувати єдиний податок за III квартал 2026 року?
Єдиний податок і військовий збір за III квартал треба сплатити до 19 листопада 2026 року. Декларацію за 9 місяців подають до 9 листопада, а ЄСВ за липень-вересень мав бути сплачений не пізніше 19 жовтня.
Чи можна на 3 групі мати працівників без обмежень?
Так, для 3 групи кількість найманих працівників не обмежена. За кожного працівника ФОП сплачує ЄСВ, утримує ПДФО і військовий збір та звітує як роботодавець.
Як перейти з 5% на 3% з ПДВ?
Потрібно подати заяву про зміну ставки єдиного податку і реєстраційну заяву платника ПДВ не пізніше ніж за 15 календарних днів до початку нового кварталу. Нова ставка діє з першого дня кварталу, і з того ж дня ФОП нараховує ПДВ на продажі.