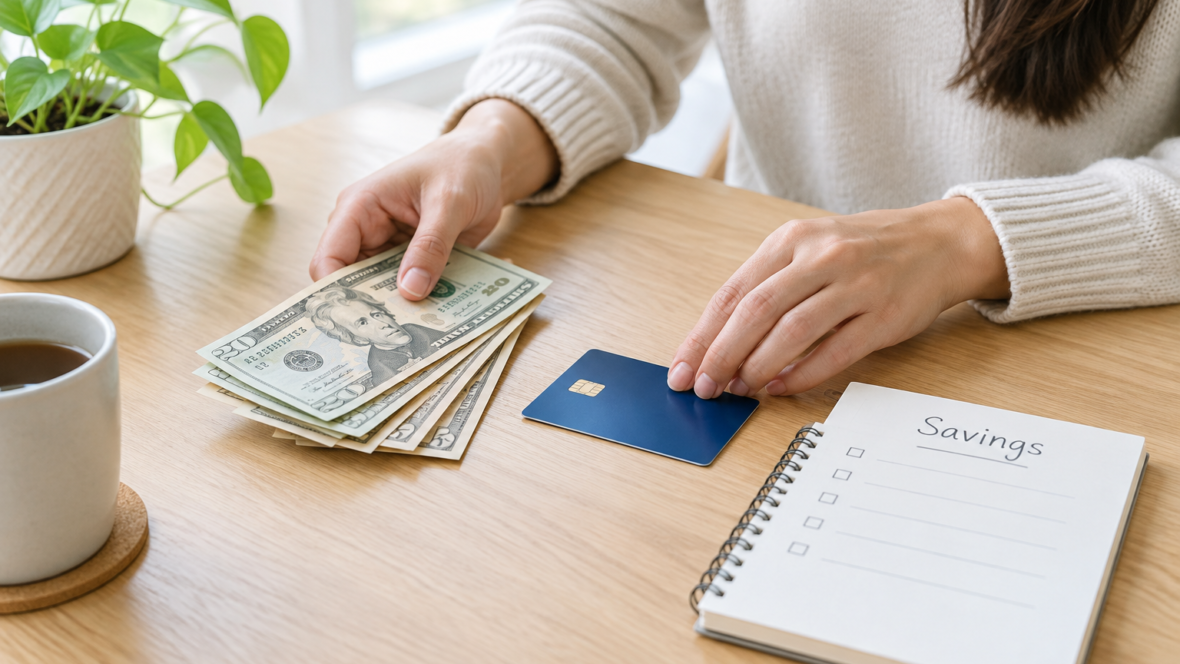
Фахівці «Фінкульту» пояснили, які варіанти зберігання грошей підходять для різних потреб: картка і поточний рахунок — для щоденних розрахунків, депозит — для накопичень, готівка — для швидкого доступу.
Картка і поточний рахунок — для щоденних платежів
Поточний рахунок із платіжною карткою призначений для щоденних розрахунків: оплати покупок, переказів і швидкого доступу до коштів. Перед оформленням слід перевірити вартість обслуговування, комісії за перекази та можливості мобільного банкінгу.
Депозит описано як гроші, які клієнт передає банку на певних умовах; банк може нараховувати відсотки за користування ними. Розмір доходу та порядок виплати відсотків залежать від умов вкладу.
Фінансова подушка і готівка вдома
Фінансова подушка — це частина заощаджень для непередбачених витрат, яка має залишатися доступною без обмежень. Клієнту потрібно оцінити, яка частина заощаджень має бути легко доступною.
Незалежно від обраного способу зберігання грошей потрібно використовувати надійні паролі, увімкнути сповіщення про операції та нікому не повідомляти PIN-код, CVV-код і одноразові паролі підтвердження.
Хто і скільки поверне, якщо банк стане неплатоспроможним
В Україні кошти вкладників захищає Фонд гарантування вкладів фізичних осіб (ФГВФО). Захист поширюється на депозити, поточні та карткові рахунки фізичних осіб і ФОПів у банках — учасниках системи.
Гарантія повного відшкодування діє під час воєнного стану та протягом трьох місяців після його припинення чи скасування.
Після цього гарантована сума становитиме щонайменше 600 000 грн на одного вкладника в одному банку — незалежно від кількості рахунків і депозитів. Якщо банк визнають неплатоспроможним, Фонд організує виплату гарантованого відшкодування відповідно до законодавства.