
В 2026 году предприниматель 1 группы платит как минимум 3 099,84 грн в месяц, а предприниматель 2 группы — 4 496,44 грн, если считать единый налог по максимальной ставке, военный сбор и минимальный ЄСВ за себя. На 3-й группе и при общей системе фиксированным является только ЄСВ 1 902,34 грн в месяц, а единый налог, ПДФО и военный сбор зависят от дохода.
Ниже сведены все суммы в одну таблицу на месяц, квартал и год, а также указаны сроки уплаты и отчетности до конца 2026 года. Ставки ЄП для 1 и 2 групп устанавливают местные советы, поэтому в расчетах взяты предельные размеры из Налогового кодекса.
Базовые показатели 2026 года для расчёта налогов ФОП
Минимальная зарплата и прожиточный минимум
Практически все фиксированные платежи предпринимателей привязаны к двум показателям на 1 января 2026 года. Минимальная заработная плата составляет 8 647 грн, а прожиточный минимум для трудоспособных лиц — 3 328 грн.
От минимальной зарплаты рассчитывают ЄСВ, военный сбор для 1 и 2 групп, ставку ЄП 2 группы и лимиты дохода. От прожиточного минимума зависит только единый налог 1 группы, предельный размер которого равен 10% этого показателя.
Максимальная база ЄСВ
Минимальный взнос равен 22% от минимальной зарплаты, то есть 1 902,34 грн в месяц или 5 707,02 грн за квартал. Максимальная база начисления составляет 20 минимальных зарплат, то есть 172 940 грн в месяц.
Таким образом, наибольший возможный ЄСВ за себя в 2026 году равен 38 046,80 грн в месяц. Единщики могут добровольно платить больше минимума для увеличения будущей пенсии, а для общей системы сумма зависит от чистого дохода.
Лимиты дохода групп
Предельный годовой доход единщиков также рассчитывают от минимальной зарплаты на 1 января. Для 1 группы это 1 444 049 грн, для 2 группы — 7 211 598 грн, а для 3 группы — 10 091 049 грн.
Сводная таблица ниже показывает предельные суммы для каждого режима. Для 3 группы взят пример дохода 500 000 грн за квартал, а для общей системы — чистый доход 300 000 грн в год.
| Група | ЄП | ВЗ | ЄСВ | Разом на місяць | Разом на рік | Строк сплати |
|---|---|---|---|---|---|---|
| 1 група | до 332,80 грн/міс | 864,70 грн/міс | 1 902,34 грн/міс | 3 099,84 грн | 37 198,08 грн | ЄП і ВЗ до 20 числа поточного місяця, ЄСВ щокварталу |
| 2 група | до 1 729,40 грн/міс | 864,70 грн/міс | 1 902,34 грн/міс | 4 496,44 грн | 53 957,28 грн | ЄП і ВЗ до 20 числа поточного місяця, ЄСВ щокварталу |
| 3 група (5%, дохід 500 000 грн/кв.) | 25 000 грн/кв. | 5 000 грн/кв. | 5 707,02 грн/кв. | 11 902,34 грн | 142 828,08 грн | ЄП і ВЗ протягом 50 днів після кварталу |
| Загальна система (чистий дохід 300 000 грн/рік) | ПДФО 18%: 54 000 грн | 5%: 15 000 грн | 22%: 66 000 грн | 11 250 грн | 135 000 грн | Аванси щокварталу, розрахунок за рік до 1 травня |
При отсутствии дохода на 3-й группе обязательным остаётся только минимальный ЄСВ 22 828,08 грн в год, а на общей системе в месяце без чистого дохода ЄСВ можно не платить. Для 1 и 2 групп фиксированные суммы не уменьшаются даже тогда, когда продаж не было.
Налоги ФОП 1 группы в 2026 году
Единый налог 332,80 грн
Ставка для 1 группы не может превышать 10% прожиточного минимума для трудоспособных лиц, поэтому максимум составляет 332,80 грн в месяц. Конкретный размер для своего вида деятельности стоит проверить в решении местного совета по налоговому адресу.
Налог платят авансом не позже 20-го числа текущего месяца. За год по максимальной ставке получается 3 993,60 грн.
Военный сбор 864,70 грн
Для 1 группы военный сбор фиксирован и равен 10% минимальной зарплаты, то есть 864,70 грн в месяц. Его оплачивают отдельной платежкой в те же сроки, что и единый налог.
Для 1 группы военный сбор более чем вдвое превышает максимальный единый налог. За год эта часть платежей составляет 10 376,40 грн.
ЄСВ и сроки уплаты
Минимальный ЄСВ для 1 группы такой же, как и для других предпринимателей, и составляет 5 707,02 грн за квартал. Взнос платят не позже 19-го числа месяца, следующего за кварталом.
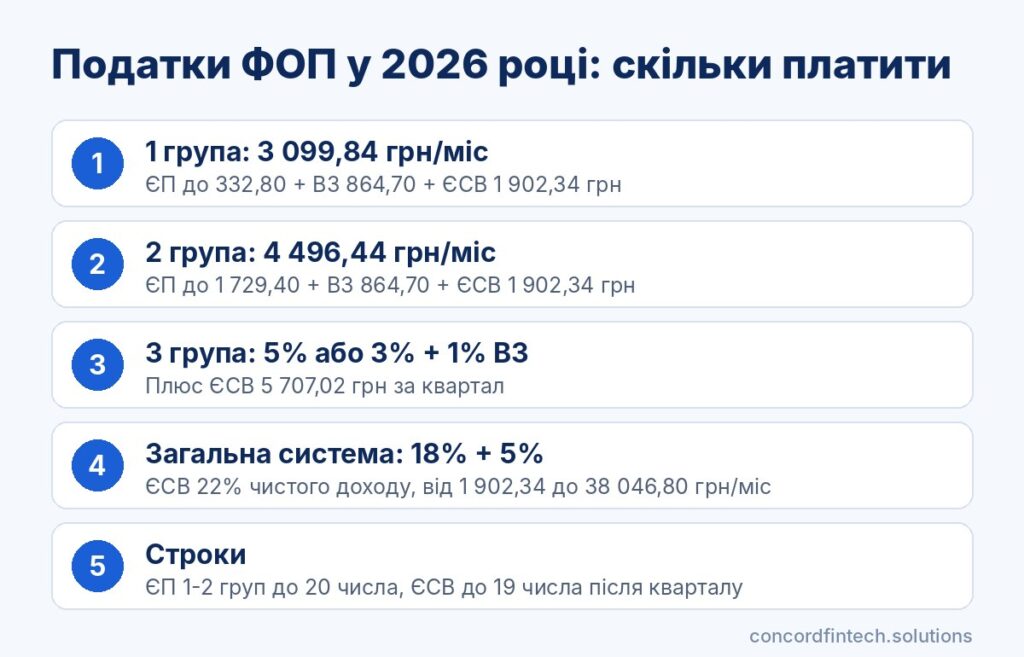
Разница между группами лучше всего видна на месячных суммах. Для быстрого ориентира вот сколько как минимум платит в месяц каждая группа с учетом ЄСВ за себя:
- 1 група: 3 099,84 грн (332,80 ЄП + 864,70 ВЗ + 1 902,34 ЄСВ);
- 2 група: 4 496,44 грн (1 729,40 ЄП + 864,70 ВЗ + 1 902,34 ЄСВ);
- 3 група: 1 902,34 грн ЄСВ плюс 6% дохода на ставке 5% или 4% дохода на ставке 3% с ПДВ;
- загальна система: ЄСВ от 1 902,34 грн плюс 23% чистого дохода в виде ПДФО и военного сбора.
Налоги ФОП 2 группы в 2026 году
Единый налог 1 729,40 грн
Предельная ставка 2 группы установлена на уровне 20% минимальной зарплаты, то есть 1 729,40 грн в месяц. Местный совет может утвердить более низкую ставку, поэтому перед уплатой стоит сверить сумму в Електронному кабінеті.
За год по максимальной ставке предприниматель платит 20 752,80 грн единого налога. Срок тот же, что и для 1-й группы: авансом до 20-го числа текущего месяца.
Военный сбор 864,70 грн
Военный сбор для 2 группы не зависит от ставки ЄП и также составляет 864,70 грн в месяц. В сумме с единым налогом это 2 594,10 грн ежемесячно без учета ЄСВ.
Отсутствие дохода не освобождает от этого платежа. Освобождения действуют только в случаях, прямо предусмотренных Налоговым кодексом, поэтому простой бизнеса основанием не является.
ЄСВ за себя и работников
За себя предприниматель 2 группы платит как минимум 1 902,34 грн в месяц, так что общее бремя составляет 4 496,44 грн в месяц или 53 957,28 грн в год. Взнос за себя платят ежеквартально не позже 19-го числа месяца после квартала.
За каждого работника ЄСВ составляет 22% от зарплаты, но не меньше 1 902,34 грн в месяц за полной занятости. Этот взнос платят вместе с выплатой зарплаты, не позже 20-го числа следующего месяца, а отчитываются ежеквартально в объединенном налоговом расчете в течение 40 дней после квартала.
Налоги ФОП 3 группы в 2026 году
5% или 3% с ПДВ
На 3-й группе единый налог считают от всего полученного дохода без вычета расходов. Ставка составляет 5% для неплательщиков ПДВ или 3% для зарегистрированных плательщиков ПДВ, причём во втором случае отдельно платят ещё и сам ПДВ.
При доходе 500 000 грн за квартал единый налог равен 25 000 грн по ставке 5% или 15 000 грн по ставке 3%. Налог платят в течение 10 дней после предельного срока подачи квартальной декларации, то есть фактически в течение 50 дней после квартала.
1% военного сбору
Военный сбор для 3-й группы составляет 1% от дохода независимо от выбранной ставки ЄП. В примере с доходом 500 000 грн за квартал это 5 000 грн.
Сбор отражают в той же декларации и платят в тот же срок, что и единый налог. Если дохода за квартал не было, военный сбор равен нулю.
Квартальный ЄСВ
ЄСВ на 3-й группе не зависит от дохода и составляет минимум 5 707,02 грн за квартал. В примере общая сумма платежей за квартал равна 35 707,02 грн, а за год — 142 828,08 грн.
Декларацию за III квартал 2026 года нужно подать до 9 ноября 2026 года, а ЄП и военный сбор заплатить до 19 ноября. Годовой расчёт ЄСВ подают как приложение к декларации за IV квартал.
Налоги ФОП на общей системе
ПДФО 18% и ВЗ 5%
Предприниматель на общей системе платит 18% ПДФО и 5% военного сбора с чистого облагаемого дохода, то есть с дохода за вычетом документально подтверждённых расходов. Без расходов налоги на общей системе совокупно составляют 23% против 6% на 3-й группе.
В примере с чистым доходом 300 000 грн в год ПДФО равен 54 000 грн, а военный сбор 15 000 грн. Пример упрощённый, так как точную базу определяет учёт доходов и расходов предпринимателя.
ЄСВ 22% с чистого дохода
ЄСВ на общей системе считают как 22% чистого дохода, но не меньше минимального взноса 1 902,34 грн в месяц. Максимум ограничен базой 172 940 грн, поэтому взнос не может превышать 38 046,80 грн в месяц или 456 561,60 грн в год.
При чистом доходе 300 000 грн ЄСВ составляет 66 000 грн в год. Годовой расчёт взноса подают в приложении ЄСВ 1 к декларации о имущественном состоянии и доходах.
Авансовые платежи
В течение года предприниматель на общей системе платит авансы по ПДФО и военному сбору за I, II и III кварталы. Аванс за III квартал 2026 года нужно заплатить до 19 октября, а за IV квартал аванс не начисляют.
Декларацию за 2026 год подают до 1 мая 2027 года, а окончательную сумму платят в течение 10 дней после предельного срока подачи. Ранее уплаченные авансы засчитывают в счет годового обязательства.
Сроки уплаты налогов ФОП у 2026 році
Ежемесячные платежи 1-2 групп
Единый налог и военный сбор 1 и 2 групп платят авансом не позже 20-го числа месяца, за который они начислены. Можно заплатить и заранее за квартал или за год, но не позже конца текущего отчётного года.
В декабре 2026 года 20-е число выпадает на воскресенье. Чтобы избежать споров по переносу срока, декабрьские платежи лучше провести до 18 декабря.
Квартальные платежи 3-й группы
Предприниматели 3-й группы подают декларацию в течение 40 дней после квартала и платят налоги в течение следующих 10 дней. За IV квартал 2026 года декларацию нужно подать до 9 февраля 2027 года, а заплатить ЄП и военный сбор до 19 февраля 2027 года.
Предприниматели 1 и 2 групп отчитываются раз в год. Годовую декларацию за 2026 год они подают в течение 60 дней после окончания года, то есть до 1 марта 2027 года.
ЄСВ щокварталу до 19 числа
Закон «Про збір та облік єдиного внеску» требует уплатить ЄСВ за себя до 20-го числа месяца после квартала, поэтому последним днём считают 19-е число. Сроки 2026 года совпадают для всех групп единщиков и общей системы.
До конца года предпринимателей ждёт несколько плотных дедлайнов. Календарь основных уплат на IV квартал 2026 года выглядит так:
- до 19 жовтня: ЄСВ за III квартал (5 707,02 грн) і аванс ПДФО та ВЗ на загальній системі;
- до 20 жовтня: ЄП і ВЗ 1-2 груп за жовтень;
- до 9 листопада: декларація 3 групи та об’єднаний розрахунок роботодавця за III квартал;
- до 19 листопада: ЄП і ВЗ 3 групи за III квартал;
- до 20 листопада: ЄП і ВЗ 1-2 груп за листопад;
- до 18 грудня (20 грудня неділя): ЄП і ВЗ 1-2 груп за грудень;
- до 19 січня 2027 року: ЄСВ за IV квартал 2026 року.
Что изменится в налогах ФОП у 2027 році
Новая минимальная зарплата из бюджета-2027
Проект государственного бюджета на 2027 год №16000 предусматривает минимальную зарплату 9 546 грн и прожиточный минимум для трудоспособных 3 691 грн. По состоянию на октябрь 2026 года это только проект, поэтому суммы могут измениться.
Если показатели утвердят, минимальный ЄСВ вырастет до 2 100,12 грн в месяц, военный сбор для 1-2 групп до 954,60 грн, а ЄП 2 группы до 1 909,20 грн. Тогда годовые фиксированные платежи 2-й группы составят 59 567,04 грн против 53 957,28 грн в 2026 году.
NACE 2.1-UA вместо КВЕД
С 1 января 2027 года вступает в силу приказ Госстата №191 о классификаторе NACE 2.1-UA. В течение 2027 года старые коды КВЕД-2010 и новые коды будут применяться параллельно.
Подача заявлений о смене кодов до 2027 года не требуется. Стоит заранее сверить свои виды деятельности с таблицами соответствия, так как от кодов зависит право на группу единого налога.
Статус ПДВ для ФОП
По состоянию на октябрь 2026 года обязательной регистрации плательщиками ПДВ для единщиков законом не введено. Минфин публиковал законопроекты с порогом сначала 1 млн, а затем 4 млн грн годового дохода, однако ни один из них не принят.
Итак, ставки ЄП и военного сбора 2027 года будут зависеть в первую очередь от утверждённого бюджета. Таблица в этой статье будет обновлена после его принятия.
Как уплатить налоги ФОП без ошибок
Где найти реквизиты для оплаты
Реквизиты зависят от налогового адреса и вида платежа, поэтому единого счёта для всей страны нет. Проще всего взять их в Електронному кабінеті в разделе «Стан розрахунків з бюджетом» или на сайте ДПС в разделе бюджетных счетов своего региона.
ЄСВ, единый налог и военный сбор зачисляют на разные счета. Поэтому одну сумму на все платежи перечислить нельзя, и для каждого нужна отдельная платёжная инструкция.
Назначение платежа
Назначение начинают с кода вида оплаты, для обычной уплаты налога или взноса это код 101. Далее указывают название платежа, период и РНОКПП, например «101 ЄСВ за ІІІ квартал 2026 року».
Если ошибиться в счёте, деньги не исчезнут, но зачислятся не туда. Вернуть или перенести их можно по заявлению, тогда как срок уплаты нужного платежа уже может истечь.
Типичные ошибки предпринимателей
Чаще всего предприниматели 1 и 2 групп забывают про военный сбор или платят его вместе с ЄП одной платёжкой. Другая распространённая ошибка — не платить ЄСВ в месяце без дохода, хотя для единщиков обязанность не зависит от дохода.
За неуплату ЄСВ начисляют штраф 20% и пеню 0,1% за каждый день просрочки, а рассрочки для такого долга нет. Правила уплаты налогов устанавливает Податковий кодекс, а взноса — Закон №2464-VI.
Часто задаваемые вопросы
Сколько платит ФОП 2 группы в месяц в 2026 году?
При максимальной ставке предприниматель 2 группы платит 1 729,40 грн единым налогом и 864,70 грн военным сбором ежемесячно. В сумме с минимальным ЄСВ 1 902,34 грн это 4 496,44 грн в месяц или 53 957,28 грн в год.
Платит ли ФОП военный сбор, если нет дохода?
Для 1 и 2 групп военный сбор фиксирован, поэтому его платят и без дохода. На 3-й группе и при общей системе сбор считают от дохода, поэтому при его отсутствии платить ничего не нужно.
Когда изменятся суммы налогов ФОП?
Фиксированные платежи пересматривают с 1 января вместе с минимальной зарплатой и прожиточным минимумом. Новые суммы на 2027 год станут окончательными после принятия государственного бюджета.
Можно ли уплатить ЄП заранее за год?
Да, предприниматели 1 и 2 групп могут уплатить единый налог и военный сбор авансом, но не более чем до конца текущего года. Если в течение года ставка изменится или ФОП закроют, переплату можно зачесть в другие платежи или вернуть по заявлению.