
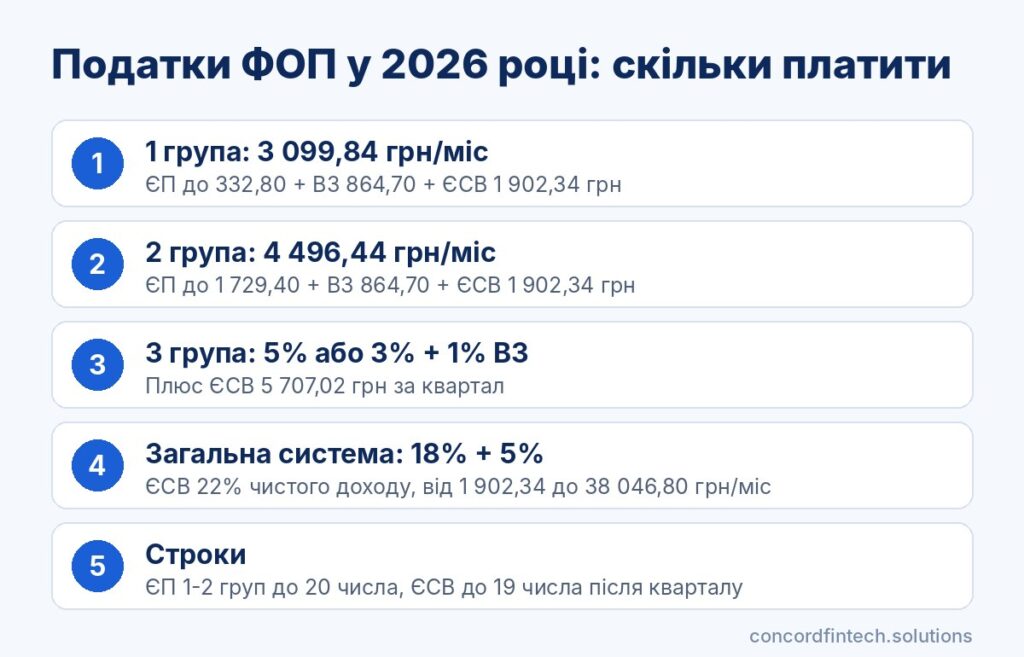
У 2026 році підприємець 1 групи сплачує щонайменше 3 099,84 грн на місяць, а підприємець 2 групи 4 496,44 грн, якщо рахувати єдиний податок за максимальною ставкою, військовий збір і мінімальний ЄСВ за себе. На 3 групі та загальній системі фіксованим є лише ЄСВ 1 902,34 грн на місяць, а єдиний податок, ПДФО і військовий збір залежать від доходу.
Нижче зведено всі суми в одну таблицю на місяць, квартал і рік, а також строки сплати й звітності до кінця 2026 року. Ставки ЄП для 1 і 2 груп встановлюють місцеві ради, тому в розрахунках взято граничні розміри з Податкового кодексу.
Базові показники 2026 року для розрахунку податків ФОП
Мінімальна зарплата і прожитковий мінімум
Майже всі фіксовані платежі підприємців прив’язані до двох показників станом на 1 січня 2026 року. Мінімальна заробітна плата становить 8 647 грн, а прожитковий мінімум для працездатних осіб 3 328 грн.
Від мінімальної зарплати рахують ЄСВ, військовий збір 1 і 2 груп, ставку ЄП 2 групи та ліміти доходу. Від прожиткового мінімуму залежить лише єдиний податок 1 групи, граничний розмір якого дорівнює 10% цього показника.
Максимальна база ЄСВ
Мінімальний внесок дорівнює 22% від мінімальної зарплати, тобто 1 902,34 грн на місяць або 5 707,02 грн за квартал. Максимальна база нарахування становить 20 мінімальних зарплат, тобто 172 940 грн на місяць.
Отже, найбільший можливий ЄСВ за себе у 2026 році дорівнює 38 046,80 грн на місяць. Єдинники можуть добровільно платити більше мінімуму для вищої пенсії, а для загальної системи сума залежить від чистого доходу.
Ліміти доходу груп
Граничний річний дохід єдинників також рахують від мінімальної зарплати на 1 січня. Для 1 групи це 1 444 049 грн, для 2 групи 7 211 598 грн, а для 3 групи 10 091 049 грн.
Зведена таблиця нижче показує граничні суми для кожного режиму. Для 3 групи взято приклад доходу 500 000 грн за квартал, а для загальної системи чистий дохід 300 000 грн на рік.
| Група | ЄП | ВЗ | ЄСВ | Разом на місяць | Разом на рік | Строк сплати |
|---|---|---|---|---|---|---|
| 1 група | до 332,80 грн/міс | 864,70 грн/міс | 1 902,34 грн/міс | 3 099,84 грн | 37 198,08 грн | ЄП і ВЗ до 20 числа поточного місяця, ЄСВ щокварталу |
| 2 група | до 1 729,40 грн/міс | 864,70 грн/міс | 1 902,34 грн/міс | 4 496,44 грн | 53 957,28 грн | ЄП і ВЗ до 20 числа поточного місяця, ЄСВ щокварталу |
| 3 група (5%, дохід 500 000 грн/кв.) | 25 000 грн/кв. | 5 000 грн/кв. | 5 707,02 грн/кв. | 11 902,34 грн | 142 828,08 грн | ЄП і ВЗ протягом 50 днів після кварталу |
| Загальна система (чистий дохід 300 000 грн/рік) | ПДФО 18%: 54 000 грн | 5%: 15 000 грн | 22%: 66 000 грн | 11 250 грн | 135 000 грн | Аванси щокварталу, розрахунок за рік до 1 травня |
Без доходу на 3 групі обов’язковим лишається тільки мінімальний ЄСВ 22 828,08 грн на рік, а на загальній системі в місяці без чистого доходу ЄСВ можна не сплачувати. Для 1 і 2 груп фіксовані суми не зменшуються навіть тоді, коли продажів не було.
Податки ФОП 1 групи у 2026 році
Єдиний податок 332,80 грн
Ставка для 1 групи не може перевищувати 10% прожиткового мінімуму для працездатних осіб, тож максимум становить 332,80 грн на місяць. Конкретний розмір для свого виду діяльності варто перевірити в рішенні місцевої ради за податковою адресою.
Податок платять авансом не пізніше 20 числа поточного місяця. За рік за максимальною ставкою виходить 3 993,60 грн.
Військовий збір 864,70 грн
Для 1 групи військовий збір фіксований і дорівнює 10% мінімальної зарплати, тобто 864,70 грн на місяць. Його сплачують окремою платіжкою в ті самі строки, що й єдиний податок.
Для 1 групи військовий збір більш ніж удвічі перевищує максимальний єдиний податок. За рік ця частина платежів становить 10 376,40 грн.
ЄСВ і строки сплати
Мінімальний ЄСВ для 1 групи такий самий, як і для інших підприємців, і становить 5 707,02 грн за квартал. Внесок сплачують не пізніше 19 числа місяця, що настає за кварталом.
Різниця між групами найкраще видно на місячних сумах. Для швидкого орієнтиру ось скільки щонайменше платить на місяць кожна група з ЄСВ за себе:
- 1 група: 3 099,84 грн (332,80 ЄП + 864,70 ВЗ + 1 902,34 ЄСВ);
- 2 група: 4 496,44 грн (1 729,40 ЄП + 864,70 ВЗ + 1 902,34 ЄСВ);
- 3 група: 1 902,34 грн ЄСВ плюс 6% доходу на ставці 5% або 4% доходу на ставці 3% з ПДВ;
- загальна система: ЄСВ від 1 902,34 грн плюс 23% чистого доходу у вигляді ПДФО і військового збору.
Податки ФОП 2 групи у 2026 році
Єдиний податок 1 729,40 грн
Граничну ставку 2 групи встановлено на рівні 20% мінімальної зарплати, тобто 1 729,40 грн на місяць. Місцева рада може затвердити нижчу ставку, тому перед сплатою варто звірити суму в Електронному кабінеті.
За рік за максимальною ставкою підприємець сплачує 20 752,80 грн єдиного податку. Строк той самий, що й на 1 групі: авансом до 20 числа поточного місяця.
Військовий збір 864,70 грн
Військовий збір для 2 групи не залежить від ставки ЄП і також становить 864,70 грн на місяць. Разом з єдиним податком це 2 594,10 грн щомісяця без урахування ЄСВ.
Відсутність доходу від цього платежу не звільняє. Звільнення діють лише у випадках, прямо передбачених Податковим кодексом, тому простій бізнесу підставою не є.
ЄСВ за себе і працівників
За себе підприємець 2 групи сплачує щонайменше 1 902,34 грн на місяць, тож загальне навантаження становить 4 496,44 грн на місяць або 53 957,28 грн на рік. Внесок за себе платять щокварталу не пізніше 19 числа місяця після кварталу.
За кожного працівника ЄСВ становить 22% від зарплати, але не менше 1 902,34 грн на місяць за повної зайнятості. Цей внесок сплачують разом з виплатою зарплати, не пізніше 20 числа наступного місяця, а звітують щокварталу в об’єднаному податковому розрахунку протягом 40 днів після кварталу.
Податки ФОП 3 групи у 2026 році
5% або 3% з ПДВ
На 3 групі єдиний податок рахують від усього отриманого доходу без вирахування витрат. Ставка становить 5% для неплатників ПДВ або 3% для зареєстрованих платниками ПДВ, причому в другому випадку окремо сплачують ще й сам ПДВ.
При доході 500 000 грн за квартал єдиний податок дорівнює 25 000 грн за ставкою 5% або 15 000 грн за ставкою 3%. Податок сплачують протягом 10 днів після граничного строку подання квартальної декларації, тобто фактично протягом 50 днів після кварталу.
1% військового збору
Військовий збір для 3 групи становить 1% від доходу незалежно від обраної ставки ЄП. У прикладі з доходом 500 000 грн за квартал це 5 000 грн.
Збір відображають у тій самій декларації та сплачують у той самий строк, що й єдиний податок. Якщо доходу за квартал не було, військовий збір дорівнює нулю.
Квартальний ЄСВ
ЄСВ на 3 групі не залежить від доходу і становить мінімум 5 707,02 грн за квартал. У прикладі загальна сума платежів за квартал дорівнює 35 707,02 грн, а за рік 142 828,08 грн.
Декларацію за III квартал 2026 року треба подати до 9 листопада 2026 року, а ЄП і військовий збір сплатити до 19 листопада. Річний розрахунок ЄСВ подають як додаток до декларації за IV квартал.
Податки ФОП на загальній системі
ПДФО 18% і ВЗ 5%
Підприємець на загальній системі сплачує 18% ПДФО і 5% військового збору з чистого оподатковуваного доходу, тобто з доходу за мінусом документально підтверджених витрат. Без витрат податки на загальній системі сукупно становлять 23% проти 6% на 3 групі.
У прикладі з чистим доходом 300 000 грн на рік ПДФО дорівнює 54 000 грн, а військовий збір 15 000 грн. Приклад спрощений, адже точну базу визначає облік доходів і витрат підприємця.
ЄСВ 22% з чистого доходу
ЄСВ на загальній системі рахують як 22% чистого доходу, але не менше мінімального внеску 1 902,34 грн на місяць. Максимум обмежено базою 172 940 грн, тож внесок не може перевищити 38 046,80 грн на місяць або 456 561,60 грн на рік.
При чистому доході 300 000 грн ЄСВ становить 66 000 грн на рік. Річний розрахунок внеску подають у додатку ЄСВ 1 до декларації про майновий стан і доходи.
Авансові платежі
Протягом року підприємець на загальній системі сплачує аванси з ПДФО і військового збору за I, II і III квартали. Аванс за III квартал 2026 року треба сплатити до 19 жовтня, а за IV квартал аванс не нараховують.
Декларацію за 2026 рік подають до 1 травня 2027 року, а остаточну суму сплачують протягом 10 днів після граничного строку подання. Раніше сплачені аванси зараховують в рахунок річного зобов’язання.
Строки сплати податків ФОП у 2026 році
Щомісячні платежі 1-2 груп
Єдиний податок і військовий збір 1 і 2 груп сплачують авансом не пізніше 20 числа місяця, за який вони нараховані. Можна заплатити і наперед за квартал або за рік, але не пізніше кінця поточного звітного року.
У грудні 2026 року 20 число припадає на неділю. Щоб уникнути суперечок щодо перенесення строку, грудневі платежі краще провести до 18 грудня.
Квартальні платежі 3 групи
Підприємці 3 групи подають декларацію протягом 40 днів після кварталу і сплачують податки протягом наступних 10 днів. За IV квартал 2026 року декларацію треба подати до 9 лютого 2027 року, а сплатити ЄП і військовий збір до 19 лютого 2027 року.
Підприємці 1 і 2 груп звітують раз на рік. Річну декларацію за 2026 рік вони подають протягом 60 днів після закінчення року, тобто до 1 березня 2027 року.
ЄСВ щокварталу до 19 числа
Закон «Про збір та облік єдиного внеску» вимагає сплатити ЄСВ за себе до 20 числа місяця після кварталу, тому останнім днем вважають 19 число. Строки 2026 року збігаються для всіх груп єдинників і загальної системи.
До кінця року підприємців чекає кілька щільних дедлайнів. Календар основних сплат на IV квартал 2026 року виглядає так:
- до 19 жовтня: ЄСВ за III квартал (5 707,02 грн) і аванс ПДФО та ВЗ на загальній системі;
- до 20 жовтня: ЄП і ВЗ 1-2 груп за жовтень;
- до 9 листопада: декларація 3 групи та об’єднаний розрахунок роботодавця за III квартал;
- до 19 листопада: ЄП і ВЗ 3 групи за III квартал;
- до 20 листопада: ЄП і ВЗ 1-2 груп за листопад;
- до 18 грудня (20 грудня неділя): ЄП і ВЗ 1-2 груп за грудень;
- до 19 січня 2027 року: ЄСВ за IV квартал 2026 року.
Що зміниться в податках ФОП у 2027 році
Нова мінімальна зарплата з бюджету-2027
Проєкт державного бюджету на 2027 рік №16000 передбачає мінімальну зарплату 9 546 грн і прожитковий мінімум для працездатних 3 691 грн. Станом на жовтень 2026 року це лише проєкт, тому суми можуть змінитися.
Якщо показники затвердять, мінімальний ЄСВ зросте до 2 100,12 грн на місяць, військовий збір 1-2 груп до 954,60 грн, а ЄП 2 групи до 1 909,20 грн. Тоді річні фіксовані платежі 2 групи становитимуть 59 567,04 грн проти 53 957,28 грн у 2026 році.
NACE 2.1-UA замість КВЕД
З 1 січня 2027 року набирає чинності наказ Держстату №191 про класифікатор NACE 2.1-UA. Протягом 2027 року старі коди КВЕД-2010 і нові коди застосовуватимуть паралельно.
Подавати заяви про зміну кодів до 2027 року не потрібно. Варто заздалегідь звірити свої види діяльності з таблицями відповідності, бо від кодів залежить право на групу єдиного податку.
Статус ПДВ для ФОП
Станом на жовтень 2026 року обов’язкової реєстрації платниками ПДВ для єдинників законом не запроваджено. Мінфін оприлюднював законопроєкти з порогом спершу 1 млн, а потім 4 млн грн річного доходу, проте жоден з них не ухвалено.
Отже, ставки ЄП і військового збору 2027 року залежатимуть передусім від затвердженого бюджету. Таблицю в цій статті буде оновлено після його ухвалення.
Як сплатити податки ФОП без помилок
Де знайти рахунки для сплати
Реквізити залежать від податкової адреси та виду платежу, тому єдиного рахунку для всієї країни немає. Найпростіше взяти їх в Електронному кабінеті у розділі «Стан розрахунків з бюджетом» або на сайті ДПС у розділі бюджетних рахунків свого регіону.
ЄСВ, єдиний податок і військовий збір зараховують на різні рахунки. Тому одну суму на всі платежі переказати не можна, і для кожного потрібна окрема платіжна інструкція.
Призначення платежу
Призначення починають з коду виду сплати, для звичайної сплати податку чи внеску це код 101. Далі вказують назву платежу, період і РНОКПП, наприклад «101 ЄСВ за ІІІ квартал 2026 року».
Якщо помилитися в рахунку, гроші не зникнуть, але зарахуються не туди. Повернути або перенести їх можна за заявою, тоді як строк сплати потрібного платежу вже може минути.
Типові помилки підприємців
Найчастіше підприємці 1 і 2 груп забувають про військовий збір або сплачують його разом з ЄП однією платіжкою. Інша поширена помилка полягає в тому, що ЄСВ не платять у місяці без доходу, хоча для єдинників обов’язок від доходу не залежить.
За несплату ЄСВ нараховують штраф 20% і пеню 0,1% за кожен день прострочення, а розстрочки для такого боргу немає. Правила сплати податків встановлює Податковий кодекс, а внеску Закон №2464-VI.
Поширені запитання
Скільки платить ФОП 2 групи на місяць у 2026 році?
За максимальної ставки підприємець 2 групи сплачує 1 729,40 грн єдиного податку і 864,70 грн військового збору щомісяця. Разом з мінімальним ЄСВ 1 902,34 грн це 4 496,44 грн на місяць або 53 957,28 грн на рік.
Чи платить ФОП військовий збір, якщо немає доходу?
Для 1 і 2 груп військовий збір фіксований, тому його сплачують і без доходу. На 3 групі та загальній системі збір рахують від доходу, тож за його відсутності сплачувати нічого.
Коли зміняться суми податків ФОП?
Фіксовані платежі переглядають з 1 січня разом з мінімальною зарплатою і прожитковим мінімумом. Нові суми на 2027 рік стануть остаточними після ухвалення державного бюджету.
Чи можна сплатити ЄП наперед за рік?
Так, підприємці 1 і 2 груп можуть сплатити єдиний податок і військовий збір наперед, але не більше ніж до кінця поточного року. Якщо протягом року ставка зміниться або ФОП закриють, переплату можна зарахувати в інші платежі чи повернути за заявою.