
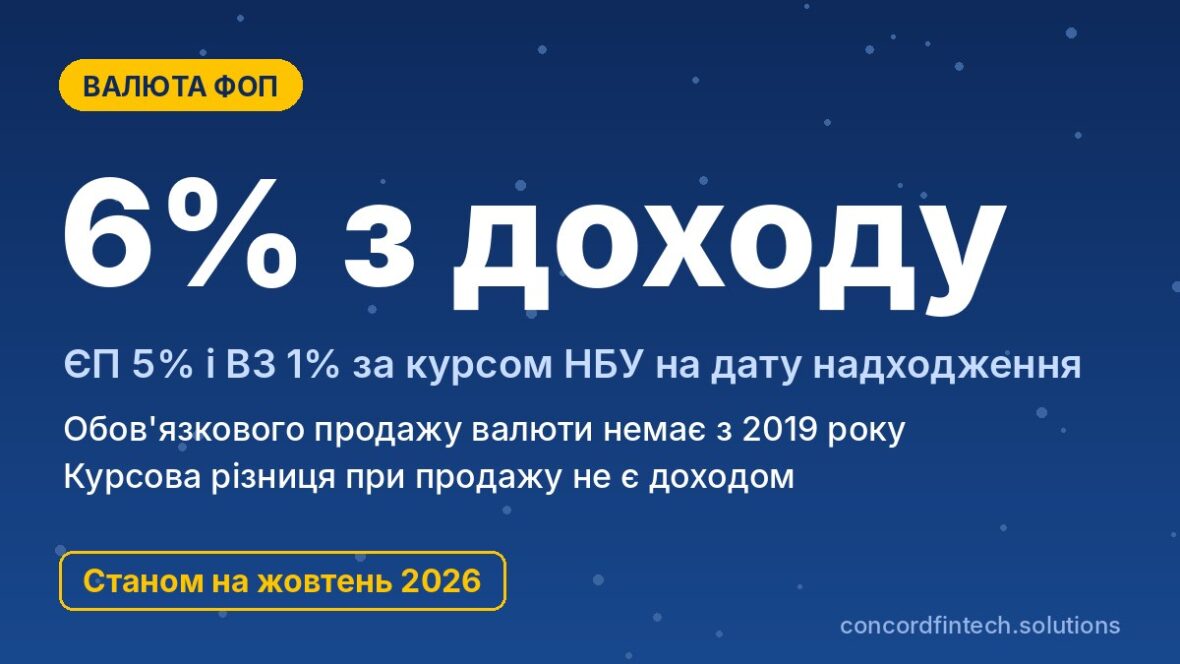
Валютний рахунок ФОП потрібен кожному підприємцю, який отримує оплату від іноземних клієнтів, бо експортна виручка має надходити саме на рахунок в українському банку. Гроші приходять SWIFT-переказом напряму або виводяться з Payoneer, Wise чи PayPal, а дохід рахують у гривні за офіційним курсом НБУ на дату надходження.
Обов’язкового продажу валютної виручки зараз немає, тому валюту можна тримати на рахунку і продавати частинами. Позитивна курсова різниця при такому продажу не збільшує дохід платника єдиного податку, і нижче розібрано, як це працює на простих числах.
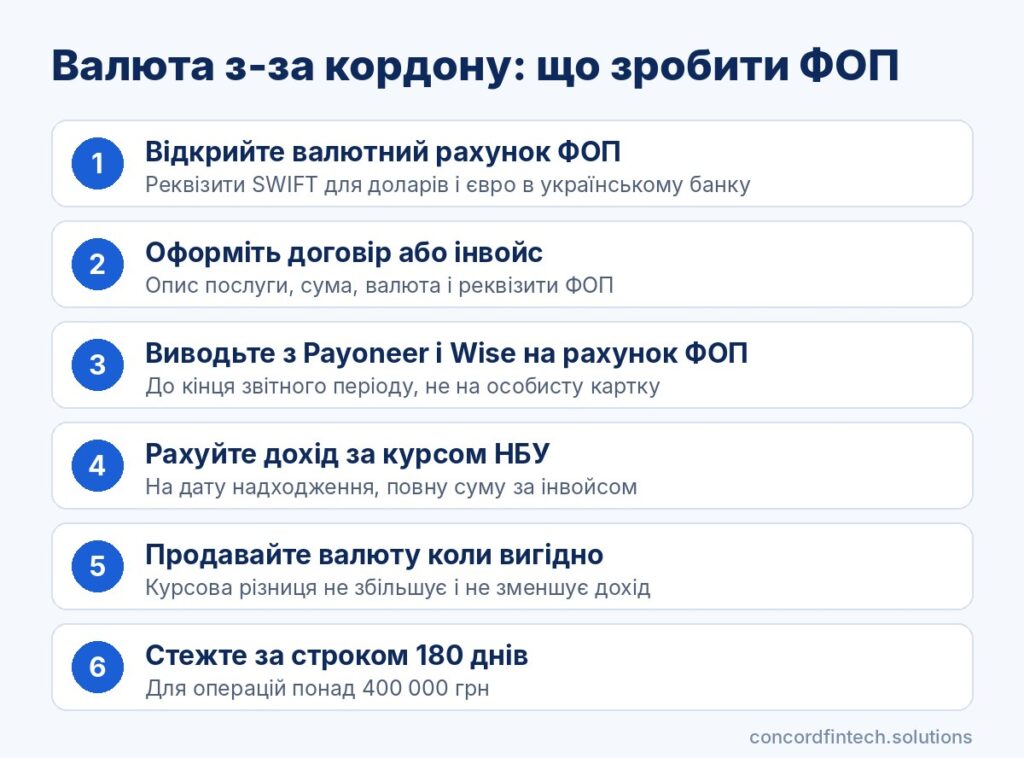
Як відкрити валютний рахунок ФОП
Документи і договір з клієнтом
Для відкриття рахунку зазвичай достатньо паспорта, РНОКПП і відомостей про реєстрацію ФОП, які банк сам бачить у державному реєстрі. Більшість банків відкривають валютний рахунок онлайн у застосунку, якщо гривневий рахунок ФОП у них уже є.
Банк може запитати, від кого і за що ви плануєте отримувати валюту. Тому варто мати договір або інвойс від іноземного клієнта.
Мультивалютні рахунки
Багато банків пропонують один рахунок з кількома валютами, найчастіше доларом США, євро і гривнею. Це зручно, бо для кожної валюти не потрібно окремо підписувати документи, а реквізити для доларів і євро банк видає одразу.
Перевірте, які ліміти діють на бізнес-картці. З 11 серпня 2026 року НБУ постановою №90 підвищив частину лімітів для бізнесу, проте конкретні умови визначає ваш банк.
Вибір банку під SWIFT
Головне для експортера не назва банку, а умови прийому SWIFT-платежів: комісія за зарахування, банки-кореспонденти і швидкість обробки. Реквізити англійською зі SWIFT-кодом ви передаєте клієнту або вносите в Payoneer чи Wise.
Способи отримати оплату з-за кордону
Прямий SWIFT-переказ
Найпростіший шлях полягає в тому, що клієнт переказує гроші з власного банку напряму на валютний рахунок ФОП. Такий платіж зазвичай зараховується за 1-3 робочі дні, а вартість залежить від тарифів банку відправника, банків-кореспондентів і вашого банку.
У SWIFT-платежі обирають, хто сплачує комісії: відправник (OUR), отримувач (BEN) чи обидва (SHA). Обговоріть це з клієнтом заздалегідь, бо від цього залежить, скільки фактично надійде на рахунок.
Євро з ЄС також надходять через SWIFT. На момент підготовки статті Україна лише готується до приєднання до SEPA, тож дешевших SEPA-переказів поки немає.
Payoneer: виведення на рахунок ФОП
Payoneer зручний, коли клієнт або платформа не працює з українськими банками напряму. Кошти спочатку надходять на баланс у Payoneer, а потім ви виводите їх на валютний рахунок ФОП за SWIFT-реквізитами, і за даними самого сервісу це займає 1-3 робочі дні.
ДПС наголошує, що Payoneer і Wise не є банківськими рахунками. Якщо гроші залишаються там на кінець звітного періоду або виводяться на особисту картку, їх оподатковують як дохід фізичної особи, тобто 18% ПДФО і 5% військового збору.
Wise і інші платіжні сервіси
Wise працює схоже на Payoneer, але доступність акаунта залежить від країни проживання і документів власника. Виводити кошти з Wise потрібно так само на рахунок ФОП в українському банку, а не на особисту картку.
PayPal в Україні дозволяє отримувати платежі, а підприємницький рахунок у ньому можна було зареєструвати з 2022 року. Кошти виводять на прив’язану банківську картку, тому для бізнесу прив’язують саме картку рахунку ФОП.
Кожен спосіб має свої сильні і слабкі сторони. Коротко їх можна підсумувати так:
- SWIFT напряму дає найменше посередників, але комісії кореспондентів важко передбачити;
- Payoneer підходить для маркетплейсів і платформ, проте додає ще одну комісію;
- Wise зручний для різних валют, але акаунт доступний не всім резидентам України;
- PayPal поширений серед дрібних клієнтів, однак виведення прив’язане до картки.
| Спосіб | Комісія відправника | Комісія при отриманні | Строк зарахування | Обмеження |
|---|---|---|---|---|
| SWIFT напряму | Тариф банку клієнта, опція OUR, SHA чи BEN | Тариф вашого банку і кореспондента | Зазвичай 1-3 робочі дні | Договір або інвойс на вимогу банку |
| Payoneer | Залежить від способу оплати клієнта | Комісія Payoneer і тариф банку | 1-3 робочі дні після виведення | Вивести на рахунок ФОП до кінця періоду |
| Wise | Комісія Wise | Тариф вашого банку | Залежить від валюти і маршруту | Доступний не всім резидентам України |
| PayPal | Комісія PayPal | Комісія за виведення і конвертацію | Залежить від банку картки | Виведення на картку, бізнес-акаунти з 2022 року |
Документи для банку і валютний контроль
Інвойс замість договору
Зовнішньоекономічний договір не обов’язково має бути підписаним паперовим документом. Іноземні клієнти часто працюють за інвойсом, у якому прописані послуга, сума, строки і умова, що оплата означає згоду з умовами.
Банк перевіряє, чи відповідає надходження документам, тому в інвойсі мають бути назви сторін, реквізити ФОП і опис послуги. Чим точніше опис, тим менше питань у банку.
Акт виконаних робіт
Акт підтверджує, що послугу надано, і разом з договором або інвойсом закриває експортну операцію. Часто в інвойсі прописують, що оплата підтверджує виконання і окремий акт не підписується.
Банк може попросити такі документи для зарахування валютної виручки. Зазвичай пакет виглядає так:
- договір або інвойс-оферта з описом послуги, сумою і валютою;
- акт виконаних робіт або інший документ про виконання, якщо його передбачено;
- виписка з Payoneer, Wise чи PayPal, якщо гроші надійшли через платіжний сервіс;
- пояснення щодо призначення платежу, якщо воно не збігається з документами.
Строки розрахунків за експортом
Під час воєнного стану постанова НБУ №18 встановлює граничний строк розрахунків за експортом 180 календарних днів. Для окремих товарів НБУ продовжив строк до 270 днів, але для експорту послуг ФОП діє загальне правило.
Строки не застосовуються до операцій на суму до 400 000 грн за курсом НБУ, якщо їх не дроблять штучно. За порушення строку Закон «Про валюту і валютні операції» передбачає пеню 0,3% від неотриманої суми за кожен день, але не більше самої суми.
Коли і за яким курсом визнається дохід
Дата зарахування на валютний рахунок
За пунктом 292.6 Податкового кодексу датою доходу платника єдиного податку є дата надходження коштів. Для прямого SWIFT-переказу це день зарахування на валютний рахунок ФОП.
Для Payoneer і Wise ДПС вважає датою доходу день надходження коштів на рахунок у системі, а не день виведення в український банк. Умова полягає в тому, щоб гроші потрапили на рахунок ФОП у тому ж звітному періоді.
Курс НБУ на дату надходження
Пункт 292.5 кодексу вимагає перераховувати валютний дохід у гривні за офіційним курсом НБУ. Беруть курс на дату надходження, а не на день продажу валюти чи подання декларації.
Залишки валюти на рахунку наприкінці кварталу не переоцінюють. Сума доходу фіксується один раз і більше не змінюється, навіть якщо курс потім суттєво зросте або впаде.
Приклад розрахунку ЄП 5%
Припустимо, ФОП 3 групи отримав 2 000 доларів, а курс НБУ на дату надходження становив 41,50 грн за долар. Дохід дорівнює 83 000 грн, єдиний податок 5% становить 4 150 грн, а військовий збір 1% додає ще 830 грн.
Разом до сплати виходить 4 980 грн з цього надходження. ЄСВ від доходу не залежить і сплачується окремо, мінімум 1 902,34 грн на місяць.
Продаж валюти і курсова різниця
Чи обов’язковий продаж валюти
Обов’язковий продаж валютних надходжень НБУ скасував з 20 червня 2019 року, і під час воєнного стану його не повернули. Отже, ФОП може тримати валюту на рахунку стільки, скільки вважає за потрібне.
Продати валюту можна в застосунку банку за його комерційним курсом, гривня надходить на поточний рахунок ФОП. Купівля валюти для потреб бізнесу, наприклад для оплати іноземних сервісів, можлива в межах постанови №18, і банк може попросити лист про власні валютні залишки.
Курсова різниця не є доходом
Якщо ФОП продав ті самі 2 000 доларів за курсом 42,10 грн, він отримає 84 200 грн. Різниця 1 200 грн не включається до доходу платника єдиного податку, і ДПС підтверджує це в індивідуальних консультаціях.
Діє і зворотне правило, тож продаж за нижчим курсом не зменшує задекларований дохід. Якщо курс упав до 41,20 грн і ви отримали 82 400 грн, дохідом все одно залишаються 83 000 грн.
Комісії банку за конвертацію
Банк заробляє на різниці між курсом купівлі і продажу, а деякі банки додатково беруть відсоток від суми. Ці витрати не зменшують базу єдиного податку, бо платник ЄП сплачує податок з доходу, а не з прибутку.
Типові помилки ФОП з валютною виручкою
Отримання на особисту картку
Найдорожча помилка полягає в тому, щоб приймати оплату за послуги на особистий рахунок фізособи. Такий дохід не належить до діяльності ФОП, і замість 6% доведеться сплатити 23% та подати річну декларацію.
Те саме стосується залишків у Payoneer чи Wise, не виведених на рахунок ФОП до кінця періоду. Плануйте виведення заздалегідь.
Неврахування комісій посередника
Payoneer, PayPal і банки-кореспонденти часто утримують комісію з платежу, тому на рахунок приходить менше, ніж указано в інвойсі. ДПС у ЗІР вважає доходом суму за договором, тож у декларацію безпечніше ставити повну суму, а виписки з утриманою комісією варто зберігати.
Перевищення ліміту через курс
Ліміт доходу для 3 групи у 2026 році становить 10 091 049 грн, і валютна виручка рахується в ньому за курсом на дату кожного надходження. Через зростання курсу та сама сума в доларах наближає вас до ліміту, тому рахуйте дохід у гривні після кожного надходження.
Поширені запитання
За яким курсом ФОП рахує дохід у валюті?
Дохід рахують за офіційним курсом НБУ на дату надходження коштів. Курс продажу валюти в банку на суму доходу не впливає.
Чи потрібно продавати валюту ФОП?
Ні, обов’язковий продаж валютної виручки не діє з червня 2019 року. Валюту можна тримати на рахунку або продавати частинами, коли це вигідно.
Чи можна виводити Payoneer на особисту картку?
Технічно це можливо, але тоді кошти оподатковують як дохід фізособи за ставкою 23%. Щоб платити єдиний податок, виводьте гроші на рахунок ФОП в українському банку в тому ж звітному періоді.
Чи є курсова різниця доходом ФОП?
Ні, позитивна курсова різниця від продажу валюти не включається до доходу платника єдиного податку. Від’ємна різниця так само не зменшує вже врахований дохід.