
За даними пресслужби Міністерства оборони, військовослужбовці за певних умов можуть не сплачувати військовий збір у розмірі 1,5% із грошового забезпечення. Право на пільгу діє під час безпосередньої участі в заходах із забезпечення національної безпеки й оборони та в період виконання відповідних завдань.
Підстава звільнення від військового збору
Згідно з Податковим кодексом України, від сплати військового збору звільняються доходи у вигляді грошового забезпечення військовослужбовців за період їхньої безпосередньої участі в заходах із забезпечення національної безпеки й оборони, відсічі та стримування збройної агресії рф. Право поширюється саме на той період, коли триває участь у відповідних заходах.
Застосування пільги визначено законом, а остаточний розрахунок і право на звільнення залежать від фактичних обставин проходження служби. Для підтвердження пільги потрібне обов’язкове наявне підтвердження відповідними документами і наказами.
Які податки й внески нараховуються на грошове забезпечення
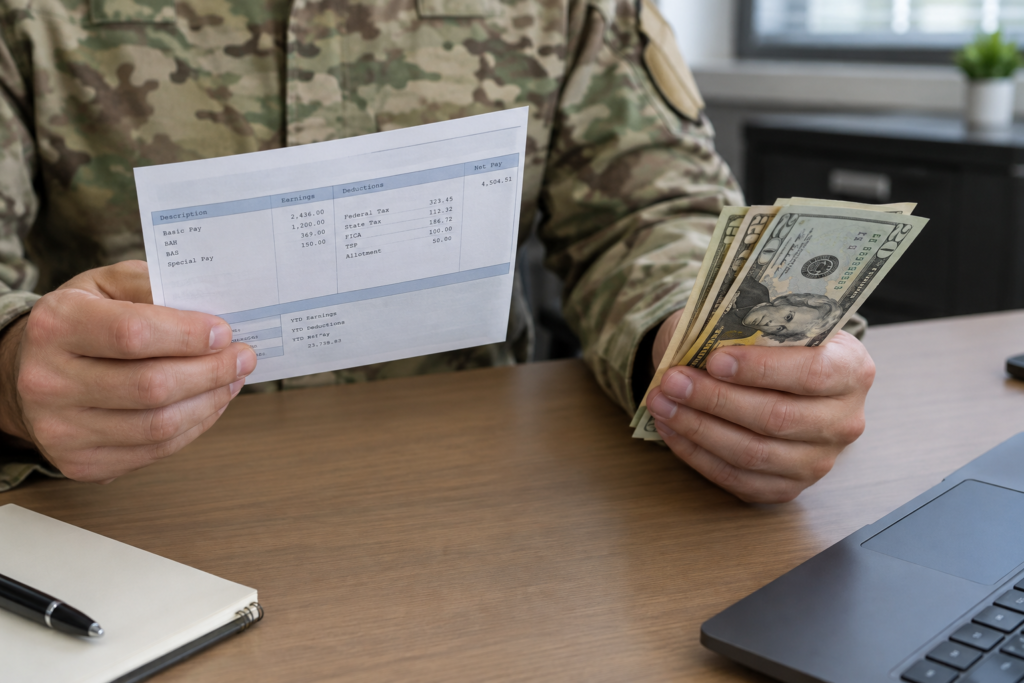
Військовий збір у розмірі 1,5% є єдиним податком, який безпосередньо утримується з виплат військовослужбовця за відсутності підстав для застосування пільги. Якщо підстава для пільги є, утримання цього збору не здійснюється за відповідний період.
На грошове забезпечення також нараховується податок на доходи фізичних осіб (ПДФО) за ставкою 18%. У військовослужбовців утримані суми ПДФО спрямовуються виключно на виплату рівноцінної та повної компенсації втрат їхніх доходів. Єдиний внесок на загальнообов’язкове державне соціальне страхування (ЄСВ) за ставкою 22% сплачується окремо військовими частинами і не утримується із суми грошового забезпечення, що належить військовослужбовцю до виплати.