
По данным пресс-службы Министерства обороны, военнослужащие при определённых условиях могут не уплачивать военный сбор в размере 1,5% с денежного обеспечения. Право на льготу действует во время непосредственного участия в мероприятиях по обеспечению национальной безопасности и обороны и в период выполнения соответствующих задач.
Основание освобождения от военного сбора
Согласно Налоговому кодексу Украины, от уплаты военного сбора освобождаются доходы в виде денежного обеспечения военнослужащих за период их непосредственного участия в мероприятиях по обеспечению национальной безопасности и обороны, отражению и сдерживанию вооружённой агрессии РФ. Право распространяется именно на тот период, когда продолжается участие в соответствующих мероприятиях.
Применение льготы определяется законом, а окончательный расчёт и право на освобождение зависят от фактических обстоятельств прохождения службы. Для подтверждения льготы требуется обязательное подтверждение соответствующими документами и приказами.
Какие налоги и взносы начисляются на денежное обеспечение
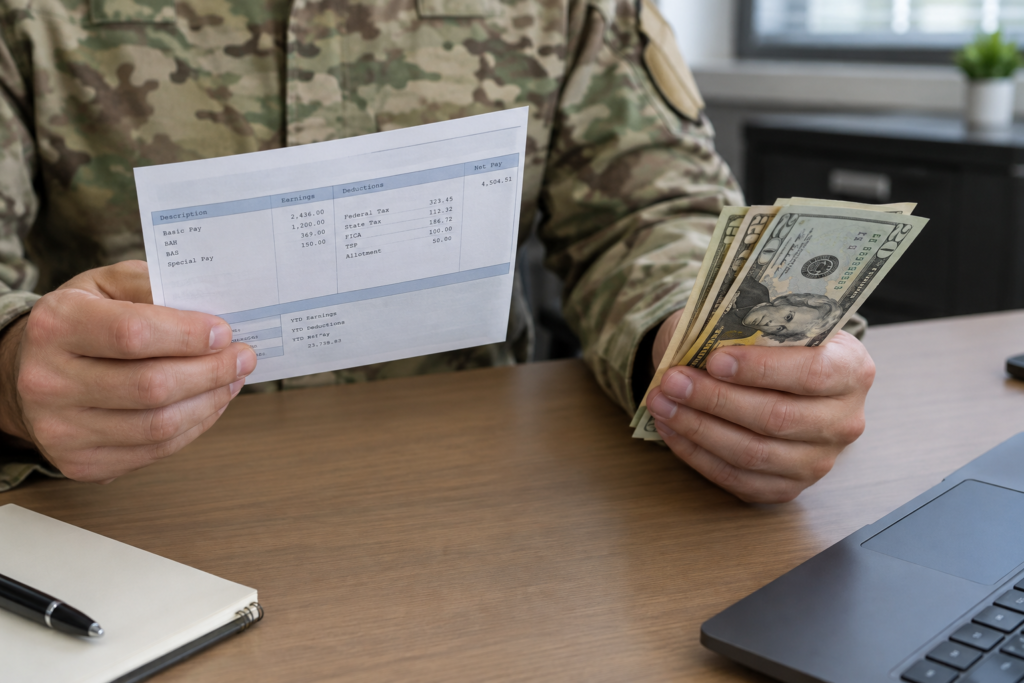
Военный сбор в размере 1,5% является единственным налогом, который непосредственно удерживается из выплат военнослужащего при отсутствии оснований для применения льготы. Если основание для льготы имеется, удержание этого сбора не производится за соответствующий период.
На денежное обеспечение также начисляется налог на доходы физических лиц (НДФЛ) по ставке 18%. Удержанные у военнослужащих суммы НДФЛ направляются исключительно на выплату равноценной и полной компенсации потерь их доходов. Единый взнос на общеобязательное государственное социальное страхование (ЕСВ) по ставке 22% уплачивается отдельно воинскими частями и не удерживается из суммы денежного обеспечения, причитающейся военнослужащему к выплате.