Як це виглядає з боку позичальника
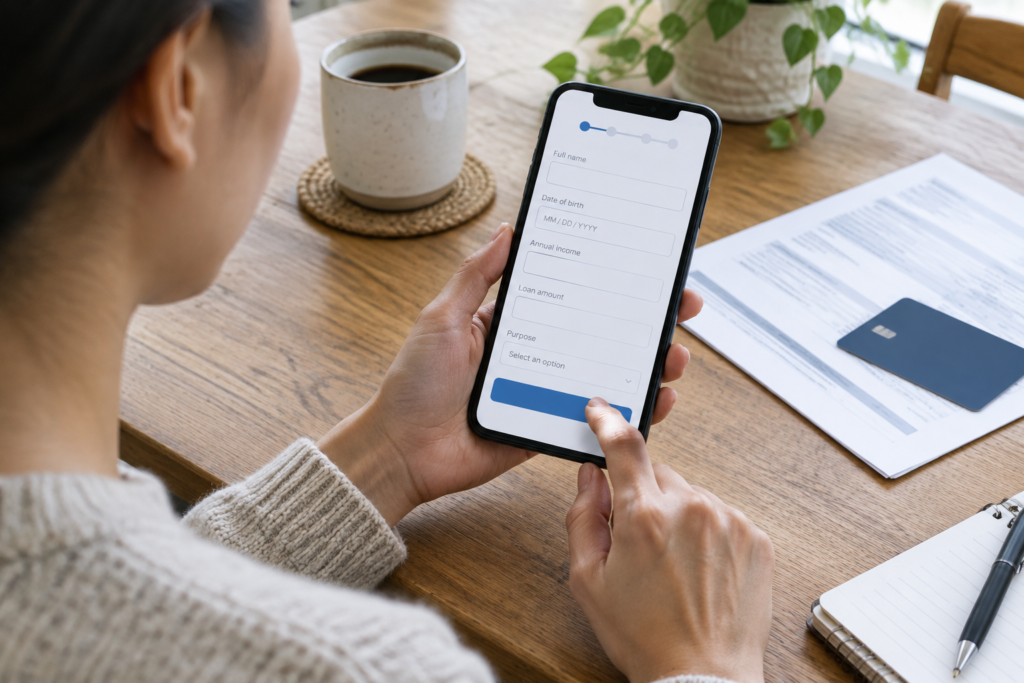
Коли гроші потрібні швидко, людина часто сидить з телефоном і прагне натиснути кнопку відправлення заявки. З одного боку виглядає просто: заповнив кілька полів, дочекався рішення і отримав кошти на картку. Для позичальника це сприймається як миттєвий сервіс без зайвих візитів і паперів.
Але реальність складніша. Навіть онлайн-заявка проходить перевірку і може бути відхилена. Тому від початку варто розуміти, що швидкість подачі не означає гарантованого результату і що на схвалення впливає не лише бажання клієнта.
Що підготувати щоб подати заявку без зайвих затримок
Поспіх під час заповнення анкети збільшує ризик помилок. Перед відправленням слід перевірити персональні дані за документами, переконатися в роботі мобільного номера та у строку дії платіжної картки. Невідповідні дані тягнуть за собою додаткові питання від кредитора і відтермінування рішення.
На сайті Starfin перелічені мінімальні вимоги для оформлення. Потрібен мобільний телефон, ідентифікація через BankID та чинна картка на ім’я клієнта. Картка іншої людини не підходить навіть якщо її власник погоджується прийняти кошти. Також варто реально вказувати дохід і оцінювати суму з урахуванням вже наявних зобов’язань, аби не перевантажити майбутній графік платежів.
Чому «без відмови» не може бути умовою кредиту
Пошук компанії яка видасть кредит кожному без відмови не дасть результату. Відповідність базовим критеріям дає право подати заявку, але не встановлює автоматичне схвалення. Рішення залишається за кредитором і базується на перевірці клієнта.
Закон України «Про споживче кредитування» передбачає оцінювання платоспроможності позичальника. Starfin вказує на ключові фактори під час розгляду заявок. До них входять кредитна історія, відкриті прострочення, відповідність доходу запитуваній сумі, точність даних у анкеті та успішність перевірки особи і картки. Тому навіть дбайливо заповнені поля не дають гарантії схвалення.
Коли очікувати отримання грошей після подачі заявки
Подання заявки це лише початок ланцюжка. Є етап розгляду, прийняття рішення, підписання договору і тільки потім перерахування коштів. Натискання кнопки відправлення не робить суму доступною для витрат до фактичного зарахування.
Starfin зазначає, що заявку можна подати у будь-який час, але звернення подані поза робочим часом розглядатимуть у найближчий робочий період. Кошти перераховують після позитивного рішення та укладення договору. Якщо платіж потрібен до певної дати, закладайте час на всі етапи і не розраховуйте на гроші до офіційного зарахування.
На що звертати увагу перед підписанням кредитного договору
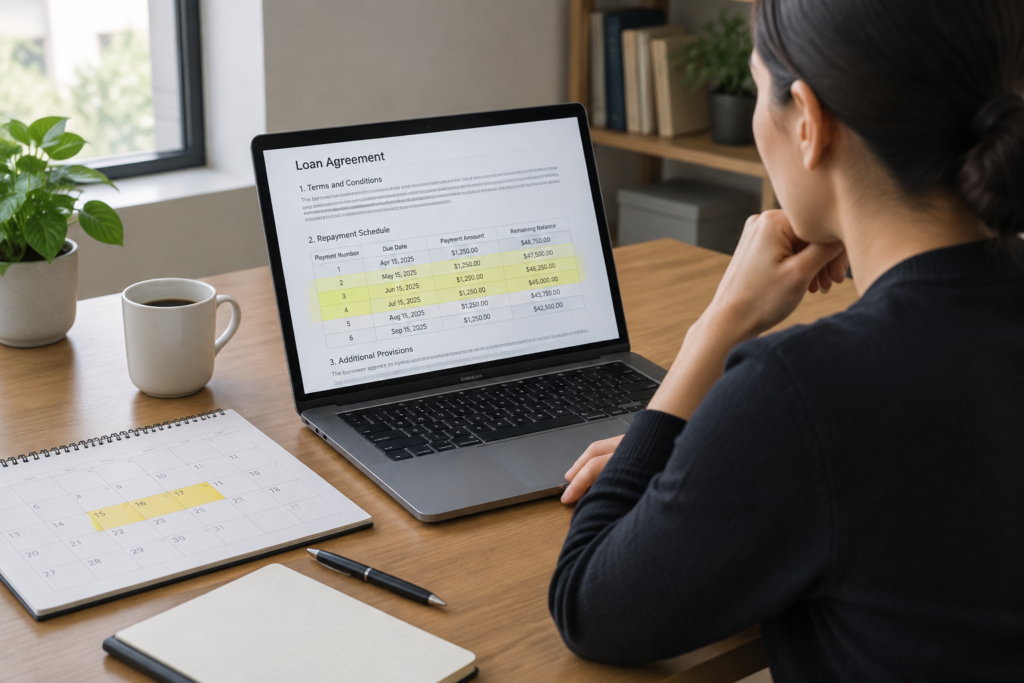
Після схвалення пропозицію ще треба уважно перевірити. Важливо прочитати паспорт споживчого кредиту, сам договір та графік платежів. Документи показують повну структуру зобов’язань і допомагають зрозуміти чи підходять умови саме вам.
Освітній ресурс НБУ «Гаразд» пояснює де шукати інформацію про кредитну пропозицію і на що звертати увагу. Перший платіж може здаватися посильним, але він не гарантує простоти з виконанням подальших зобов’язань. Якщо якийсь пункт незрозумілий, з’ясуйте його до підписання договору, бо термінова потреба не змінює умов повернення коштів.