
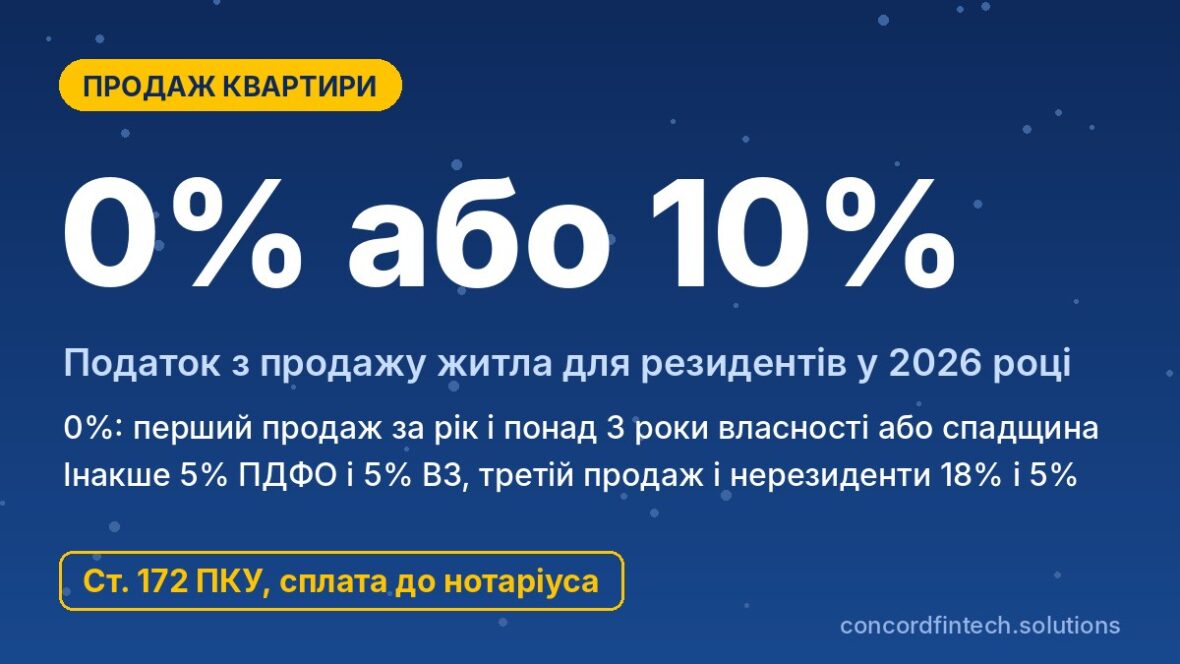
Податок з продажу квартири у 2026 році дорівнює нулю, якщо це перший продаж житла за календарний рік і квартира була у власності понад три роки або дісталася у спадщину. В інших випадках резидент сплачує 5% ПДФО і 5% військового збору, тобто разом 10% від ціни договору або оціночної вартості, залежно від того, яка сума більша. За третій і кожен наступний продаж нерухомості протягом року, а також для нерезидентів ставка ПДФО зростає до 18%, і разом із військовим збором виходить 23%.
Податок продавець сплачує сам через банк ще до того, як нотаріус посвідчить договір, і без квитанції угоду не оформлять. Нижче пояснено правила для спадкової, подарованої квартири і частки, роль оціночної вартості та розрахунки на прикладах.
Базові правила оподаткування продажу житла
Пільга 0% для першого продажу на рік
Порядок оподаткування встановлює стаття 172 Податкового кодексу України. Згідно з пунктом 172.1, не оподатковується дохід від продажу один раз протягом звітного року житлового будинку, квартири або їх частини, кімнати, садового чи дачного будинку разом із земельною ділянкою під ним, а також земельної ділянки в межах норм безоплатної приватизації. Ліміт рахують за календарний рік, а для нульової ставки мають одночасно виконуватися такі умови:
- продавець є резидентом України;
- це перший продаж такого об’єкта нерухомості протягом календарного року;
- об’єкт належить до переліку з пункту 172.1, тобто це житло, дача або земля в межах норм;
- квартира перебувала у власності понад три роки або отримана у спадщину.
Умова володіння понад 3 роки
Строк володіння рахують від дати державної реєстрації права власності, яка зазначена у витязі з Державного реєстру речових прав на нерухоме майно. Для новобудови це день реєстрації права на готове житло, а не дата оплати інвестиційного договору.
Ставка 5% ПДФО і 5% ВЗ
Якщо умови пільги не виконано, пункт 172.2 застосовує ставку 5% ПДФО. Так оподатковують другий продаж житла протягом року, продаж квартири, якою володіли менше трьох років, а також продаж нежитлової нерухомості чи землі понад норми. З 1 грудня 2024 року до цього доходу додається військовий збір 5% замість колишніх 1,5%, тож загальне навантаження становить 10%.
Дохід, звільнений за пунктом 172.1, військовим збором не обкладається. Отже, при першому продажу квартири після трьох років володіння продавець не сплачує ні ПДФО, ні військовий збір.
Продаж спадкової і подарованої квартири
Строк володіння для спадщини
Умова про три роки володіння не поширюється на майно, отримане у спадщину. Тому спадкову квартиру можна продати одразу після реєстрації права власності, і за першого продажу в році податок становитиме 0%, навіть якщо від смерті спадкодавця минуло лише пів року. Умова одного продажу на рік при цьому діє, тож спадкова квартира, продана другою в році, оподатковується за ставкою 5% ПДФО і 5% ВЗ.
Якщо спадкову квартиру продано третьою чи наступною в році, ставка 18% до неї не застосовується. Дохід і тоді оподатковують за ставкою 5% ПДФО.
Подарунок від родича
Подарована квартира такої пільги, як спадщина, не має. Отримати її в дар від члена сім’ї першого ступеня споріднення можна без податку, але при подальшому продажу знову діє загальне правило трьох років. Строк рахують від дати реєстрації права власності за договором дарування, а не від того, скільки років квартирою володів дарувальник.
Продаж частки
Частина квартири прямо названа в пункті 172.1, тому продаж частки оподатковують так само, як продаж цілої квартири. Якщо частка у власності понад три роки і це перший продаж у році, податку немає. Кожен співвласник має власний ліміт одного пільгового продажу, тож подружжя, що продає квартиру по 1/2, може скористатися пільгою обоє, якщо кожен виконує умови.
Хто сплачує податок і як
Нотаріус як контролер сплати
Нотаріус не утримує податок із грошей продавця, але без підтвердження сплати не посвідчить договір. Відповідно до пункту 172.4, при угоді між фізичними особами нотаріус перевіряє довідку про оціночну вартість з Єдиної бази даних звітів про оцінку або звіт оцінювача, а також документ про сплату податку. Дані про посвідчені договори нотаріуси передають до Державної податкової служби.
Сплата до нотаріального посвідчення
Згідно з пунктом 172.5, продавець самостійно розраховує податок і сплачує його через банк до нотаріального посвідчення договору купівлі-продажу або міни. Квитанцію найчастіше оформлюють прямо в день угоди, а правильні реквізити для оплати зазвичай підказує нотаріус.
Нерезиденти
Пункт 172.9 зобов’язує нерезидентів сплачувати податок у тому самому порядку, що й резидентів, але за ставкою 18% ПДФО, визначеною пунктом 167.1. Пільга першого продажу після трьох років на нерезидентів не поширюється, тому для них податок виникає з будь-якого продажу. Разом із військовим збором 5% навантаження становить 23%.
Розрахунок податку на прикладах
Квартира за 2 млн грн після 4 років володіння
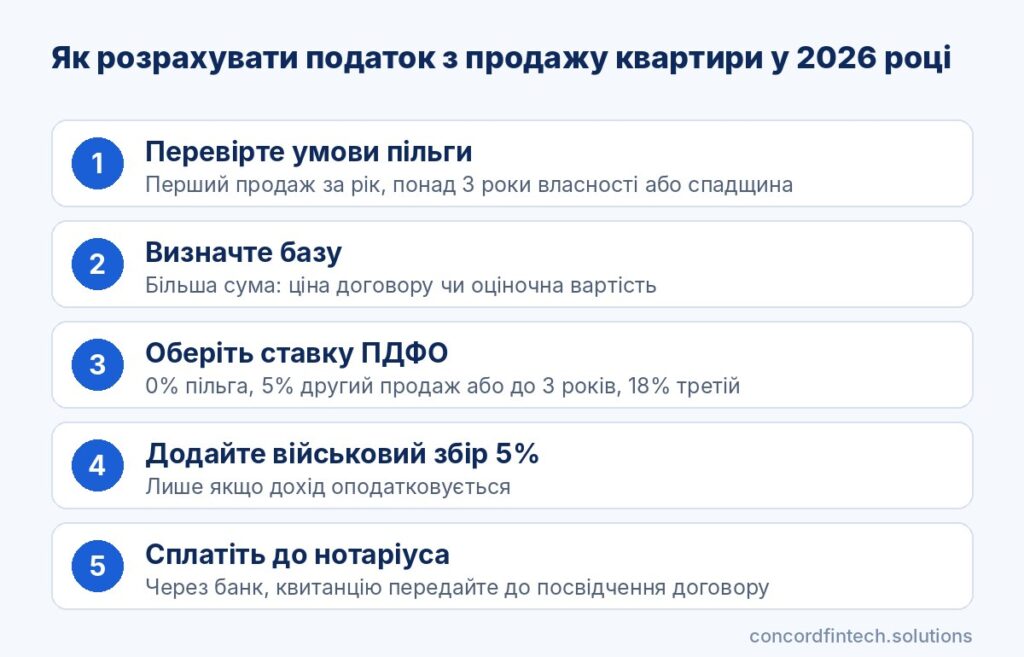
Продавець купив квартиру у 2022 році, а у 2026 році продає її за 2 000 000 грн, і це його єдиний продаж за рік. Обидві умови пункту 172.1 виконано, тому податок становить 0 грн. Суму податку перед угодою можна порахувати самостійно за простим алгоритмом:
- Перевірте, чи є продаж першим у календарному році і чи минуло три роки від реєстрації права власності або чи отримано житло у спадщину.
- Порівняйте ціну договору з оціночною вартістю і візьміть більшу суму як базу.
- Оберіть ставку ПДФО: 0% для пільгового продажу, 5% для другого продажу або короткого володіння, 18% для третього продажу чи нерезидента.
- Додайте військовий збір 5% від тієї самої бази, якщо дохід оподатковується.
- Сплатіть суму через банк і передайте квитанцію нотаріусу до підписання договору.
Друга квартира протягом року
Влітку людина пільгово продала одну квартиру, а у жовтні продає другу за 2 000 000 грн при оціночній вартості 2 100 000 грн. Базою стає більша сума, тобто 2 100 000 грн, з якої ПДФО становить 105 000 грн, а військовий збір ще 105 000 грн. Разом продавець сплатить 210 000 грн.
Квартира після 1 року володіння
Квартиру купили у 2025 році, а у 2026 році продають за 1 800 000 грн при оціночній вартості 1 650 000 грн. Тут більша сума в договорі, тому податок рахують з 1 800 000 грн: 90 000 грн ПДФО і 90 000 грн військового збору. Загалом 180 000 грн, навіть якщо це перший продаж у році.
| Ситуація | ПДФО | ВЗ | Приклад суми з 2 000 000 грн |
|---|---|---|---|
| Перший продаж за рік, власність понад 3 роки | 0% | 0% | 0 грн |
| Перший продаж спадкової квартири | 0% | 0% | 0 грн |
| Власність менше 3 років | 5% | 5% | 200 000 грн |
| Другий продаж житла за рік | 5% | 5% | 200 000 грн |
| Третій і наступні продажі за рік | 18% | 5% | 460 000 грн |
| Продаж нерезидентом | 18% | 5% | 460 000 грн |
Для третього і наступних продажів кодекс дозволяє зменшити дохід на документально підтверджені витрати на придбання цього житла. Таке зменшення продавець робить самостійно через річну декларацію і додає до неї копії документів про витрати, при цьому декларувати доведеться всі продажі за рік.
Оціночна вартість і її вплив на податок
Хто визначає оціночну вартість
Пункт 172.3 встановлює, що дохід визначають за ціною договору, але не нижче оціночної вартості об’єкта. Оціночну вартість розраховують за допомогою модуля електронного визначення в Єдиній базі даних звітів про оцінку, яку веде Фонд державного майна, або за звітом суб’єкта оціночної діяльності, зареєстрованим у цій базі. Довідку з бази зазвичай формує нотаріус.
Порівняння з ціною договору
Податок завжди рахують з більшої з двох сум. Якщо квартиру продають за 1 500 000 грн, а оціночна вартість становить 2 000 000 грн, то при ставці 10% продавець сплатить 200 000 грн замість 150 000 грн. І навпаки, якщо ціна договору вища за оцінку, базою буде саме ціна договору.
Ризики заниження ціни
Заниження ціни в договорі нижче ринкової не зменшує податок, бо нотаріус все одно застосує оціночну вартість. Натомість продавець ризикує при спорах з покупцем, адже повернути через суд можна лише суму, вказану в договорі.
Помилки і штрафи при продажу житла
Неправильна оцінка
Найпоширеніша помилка полягає в тому, що продавець неправильно рахує строк володіння, наприклад від дати купівлі за попереднім договором, а не від реєстрації права власності. Якщо після угоди податкова встановить, що пільгу застосовано безпідставно, недоплачений податок донарахують.
Неподання декларації
Якщо податок сплачено до нотаріального посвідчення, декларацію про майновий стан і доходи подавати не потрібно. Обов’язок подати декларацію виникає, коли продавець хоче зменшити дохід від третього продажу на витрати на придбання або коли податок з якихось причин не був сплачений під час угоди. Декларацію за 2026 рік потрібно подати до 30 квітня 2027 року, а задекларований податок сплатити до 31 липня 2027 року.
Штрафи
За неподання декларації передбачено штраф 340 грн, а за повторне порушення протягом року 1 020 грн. Якщо податкова донарахує податок, наприклад через безпідставну пільгу, штраф становитиме 25% від донарахованої суми, а при повторному порушенні протягом 1 095 днів 50%.
Поширені запитання
Чи треба подавати декларацію після продажу квартири?
Ні, якщо податок сплачено до нотаріального посвідчення договору або продаж був пільговим за ставкою 0%. Декларацію подають лише тоді, коли податок не сплатили під час угоди або коли продавець хоче врахувати витрати на придбання при третьому продажу.
Що буде, якщо продати квартиру через 2 роки?
Пільга не діє, тому доведеться сплатити 5% ПДФО і 5% військового збору з більшої з двох сум, ціни договору чи оціночної вартості. Для квартири за 2 000 000 грн це 200 000 грн.
Як оподатковується продаж частки?
Частку квартири оподатковують за тими самими правилами, що й цілий об’єкт. Якщо частка у власності понад три роки або успадкована і це перший продаж у році, податку немає, а в інших випадках сплачують 5% ПДФО і 5% ВЗ з вартості частки.
Чи платять податок пенсіонери?
Так, окремої пільги для пенсіонерів, осіб з інвалідністю чи військових при продажу житла Податковий кодекс не передбачає. Вони сплачують податок на загальних підставах, тому для них також діють нульова ставка за першого продажу після трьох років і 10% в інших випадках.