
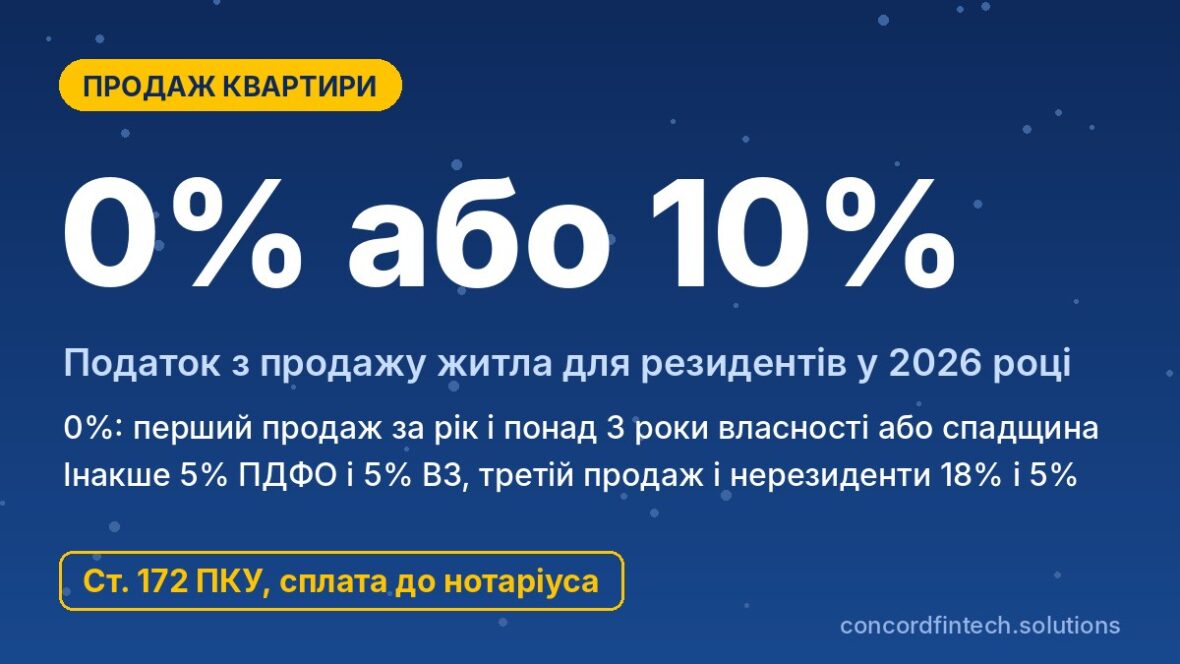
Налог с продажи квартиры в 2026 году равен нулю, если это первая продажа жилья в календарном году и квартира находилась в собственности более трёх лет или досталась по наследству. В остальных случаях резидент уплачивает 5% ПДФО и 5% военного сбора, то есть вместе 10% от цены договора или оценочной стоимости, в зависимости от того, какая сумма больше. При третьей и каждой последующей продаже недвижимости в течение года, а также для нерезидентов ставка ПДФО повышается до 18%, и вместе с военным сбором получается 23%.
Налог продавец уплачивает самостоятельно через банк ещё до того, как нотариус удостоверит договор, и без квитанции сделку не оформят. Ниже объяснены правила для наследственной, подаренной квартиры и доли, роль оценочной стоимости и расчёты на примерах.
Базовые правила налогообложения продажи жилья
Льгота 0% для первой продажи в году
Порядок налогообложения устанавливает статья 172 Податкового кодексу України. Согласно пункту 172.1, не облагается доход от продажи один раз в отчётном году жилого дома, квартиры или их части, комнаты, садового или дачного дома вместе с земельным участком под ним, а также земельного участка в пределах норм бесплатной приватизации. Лимит считают за календарный год, а для нулевой ставки одновременно должны выполняться такие условия:
- продавец является резидентом Украины;
- это первая продажа такого объекта недвижимости в течение календарного года;
- объект относится к перечню из пункта 172.1, то есть это жильё, дача или земля в пределах норм;
- квартира находилась в собственности более трёх лет или получена по наследству.
Условие владения более 3 лет
Срок владения считают от даты государственной регистрации права собственности, которая указана в выписке из Державного реєстру речових прав на нерухоме майно. Для новостройки это день регистрации права на готовое жильё, а не дата оплаты инвестиционного договора.
Ставка 5% ПДФО и 5% ВЗ
Если условия льготы не выполнены, пункт 172.2 применяет ставку 5% ПДФО. Так облагают второй продажу жилья в течение года, продажу квартиры, которой владели менее трёх лет, а также продажу нежилой недвижимости или земли сверх норм. С 1 грудня 2024 року к этому доходу добавляется военный сбор 5% вместо прежних 1,5%, поэтому общая нагрузка составляет 10%.
Доход, освобождённый по пункту 172.1, военным сбором не облагается. Следовательно, при первой продаже квартиры после трёх лет владения продавец не платит ни ПДФО, ни военный сбор.
Продажа наследственной и подаренной квартиры
Срок владения для наследства
Условие о трёх годах владения не распространяется на имущество, полученное по наследству. Поэтому наследственную квартиру можно продать сразу после регистрации права собственности, и при первой продаже в году налог составит 0%, даже если со смерти наследодателя прошло всего полгода. Условие одного продажи в год при этом действует, поэтому наследственная квартира, проданная второй в году, облагается ставкой 5% ПДФО и 5% ВЗ.
Если наследственную квартиру продали третьей или следующей в году, ставка 18% к ней не применяется. Доход и тогда облагают по ставке 5% ПДФО.
Подарок от родственника
Подаренная квартира не обладает такой же льготой, как наследство. Получить её в дар от члена семьи первого степеня родства можно без налога, но при дальнейшей продаже снова действует общее правило трёх лет. Срок считают от даты регистрации права собственности по договору дарения, а не от того, сколько лет квартирой владел даритель.
Продажа доли
Доля квартиры прямо указана в пункте 172.1, поэтому продажу доли облагают так же, как продажу целой квартиры. Если доля в собственности более трёх лет и это первая продажа в году, налога нет. Каждый сособственник имеет собственный лимит одной льготной продажи, поэтому супруги, продающие квартиру по 1/2, могут воспользоваться льготой оба, если каждый выполняет условия.
Кто платит налог и как
Нотариус как контролёр уплаты
Нотариус не удерживает налог из денег продавца, но без подтверждения уплаты не удостоверит договор. В соответствии с пунктом 172.4, при сделке между физическими лицами нотариус проверяет справку об оценочной стоимости из Єдиної бази даних звітів про оцінку або звіт оцінювача, а также документ об уплате налога. Данные о удостоверённых договорах нотариусы передают до Державної податкової служби.
Уплата до нотариального удостоверения
Согласно пункту 172.5, продавец самостоятельно рассчитывает налог и уплачивает его через банк до нотариального удостоверения договора купли-продажи или мены. Квитанцию чаще всего оформляют прямо в день сделки, а правильные реквизиты для оплаты обычно подсказывает нотариус.
Нерезиденты
Пункт 172.9 обязывает нерезидентов платить налог в том же порядке, что и резидентов, но по ставке 18% ПДФО, определённой пунктом 167.1. Льгота первой продажи после трёх лет на нерезидентов не распространяется, поэтому для них налог возникает при любой продаже. Вместе с военным сбором 5% нагрузка составляет 23%.
Расчёт налога на примерах
Квартира за 2 000 000 грн после 4 лет владения
Продавец купил квартиру у 2022 році, а у 2026 році продаёт её за 2 000 000 грн, и это его единственная продажа за год. Обе условия пункта 172.1 выполнены, поэтому налог составляет 0 грн. Сумму налога перед сделкой можно посчитать самостоятельно по простому алгоритму:
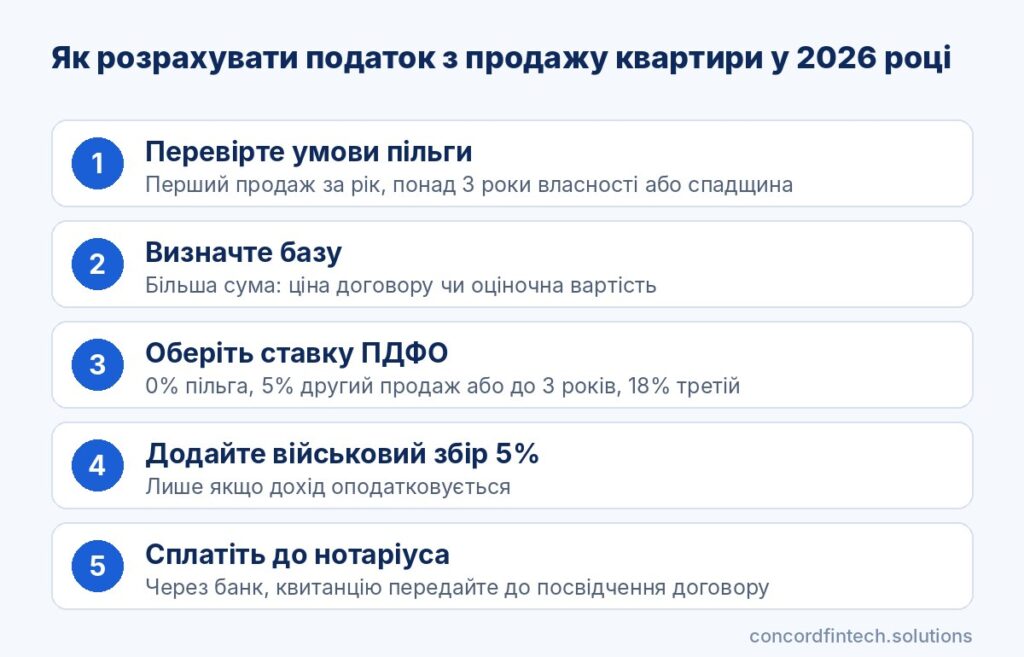
- Проверьте, является ли продажа первой в календарном году и прошло ли три года с регистрации права собственности или получено ли жильё по наследству.
- Сравните цену договора с оценочной стоимостью и возьмите большую сумму как базу.
- Выберите ставку ПДФО: 0% для льготной продажи, 5% для второй продажи или при коротком владении, 18% для третьей продажи или нерезидента.
- Добавьте военный сбор 5% от той же базы, если доход облагается.
- Уплатите сумму через банк и передайте квитанцию нотариусу до подписания договора.
Вторая квартира в течение года
Летом человек льготно продал одну квартиру, а в октябре продаёт вторую за 2 000 000 грн при оценочной стоимости 2 100 000 грн. Базой становится большая сумма, то есть 2 100 000 грн, с которой ПДФО составляет 105 000 грн, а военный сбор ещё 105 000 грн. Вместе продавец заплатит 210 000 грн.
Квартира после 1 року володіння
Квартиру купили у 2025 році, а у 2026 році продают за 1 800 000 грн при оценочной стоимости 1 650 000 грн. Здесь большей суммой является цена договора, поэтому налог считают с 1 800 000 грн: 90 000 грн ПДФО и 90 000 грн военного сбора. В общем 180 000 грн, даже если это первая продажа в году.
| Ситуация | ПДФО | ВЗ | Пример суммы с 2 000 000 грн |
|---|---|---|---|
| Первая продажа в году, собственность более 3 лет | 0% | 0% | 0 грн |
| Первая продажа наследственной квартиры | 0% | 0% | 0 грн |
| Собственность менее 3 лет | 5% | 5% | 200 000 грн |
| Вторая продажа жилья за год | 5% | 5% | 200 000 грн |
| Третья и последующие продажи за год | 18% | 5% | 460 000 грн |
| Продажа нерезидентом | 18% | 5% | 460 000 грн |
Для третьей и последующих продаж кодекс позволяет уменьшить доход на документально подтверждённые расходы на приобретение этого жилья. Такое уменьшение продавец делает самостоятельно через годовую декларацию и прилагает к ней копии документов о расходах, при этом декларировать придётся все продажи за год.
Оценочная стоимость и её влияние на налог
Кто определяет оценочную стоимость
Пункт 172.3 устанавливает, что доход определяют по цене договора, но не ниже оценочной стоимости объекта. Оценочную стоимость рассчитывают с помощью модуля электронного определения в Єдиній базі даних звітів про оцінку, которую ведёт Фонд державного майна, или по отчёту субъекта оценочной деятельности, зарегистрированного в этой базе. Справку из базы обычно формирует нотариус.
Сравнение с ценой договора
Налог всегда считают с большей из двух сумм. Если квартиру продают за 1 500 000 грн, а оценочная стоимость составляет 2 000 000 грн, то при ставке 10% продавец заплатит 200 000 грн вместо 150 000 грн. И наоборот, если цена договора выше оценки, базой будет именно цена договора.
Риски занижения цены
Занижение цены в договоре ниже рыночной не уменьшает налог, потому что нотариус всё равно применит оценочную стоимость. Зато продавец рискует при спорах с покупателем, ведь вернуть через суд можно только сумму, указанную в договоре.
Ошибки и штрафы при продаже жилья
Неправильный расчёт срока владения
Наиболее распространённая ошибка заключается в том, что продавец неправильно считает срок владения, например от даты покупки по предыдущему договору, а не от регистрации права собственности. Если после сделки налоговая установит, что льгота применена безосновательно, недоплаченный налог доначислят.
Неподача декларации
Если налог уплачен до нотариального удостоверения, декларацию о имущественном состоянии и доходах подавать не нужно. Обязанность подать декларацию возникает, когда продавец хочет уменьшить доход от третьей продажи на расходы на приобретение или когда налог по каким-то причинам не был уплачен при сделке. Декларацию за 2026 рік нужно подать до 30 квітня 2027 року, а задекларированный налог уплатить до 31 липня 2027 року.
Штрафы
За неподачу декларации предусмотрен штраф 340 грн, а за повторное нарушение в течение года 1 020 грн. Если налоговая доначислит налог, например из-за необоснованной льготы, штраф составит 25% от доначисленной суммы, а при повторном нарушении в течение 1 095 дней 50%.
Часто задаваемые вопросы
Нужно ли подавать декларацию после продажи квартиры?
Нет, если налог уплачен до нотариального удостоверения договора или продажа была льготной по ставке 0%. Декларацию подают только тогда, когда налог не уплачен во время сделки или когда продавец хочет учесть расходы на приобретение при третьей продаже.
Что будет, если продать квартиру через 2 года?
Льгота не действует, поэтому придётся уплатить 5% ПДФО и 5% военного сбора с большей из двух сумм — цены договора или оценочной стоимости. Для квартиры за 2 000 000 грн это 200 000 грн.
Как облагается продажа доли?
Долю квартиры облагают по тем же правилам, что и целый объект. Если доля в собственности более трёх лет или унаследована и это первая продажа в году, налога нет, а в других случаях платят 5% ПДФО и 5% ВЗ с стоимости доли.
Платят ли налог пенсионеры?
Да, отдельной льготы для пенсионеров, лиц с инвалидностью или военных при продаже жилья Податковий кодекс не предусматривает. Они платят налог на общих основаниях, поэтому для них также действует нулевая ставка при первой продаже после трёх лет и 10% в других случаях.