
Пресс-служба Государственной налоговой службы Украины разъяснила, когда деньги, полученные под залог в ломбарде, следует считать налогооблагаемым доходом.
Когда полученные в ломбарде средства не являются доходом
Средства, полученные под залог собственной вещи, являются займом, а не доходом. Если заемщик вернул займ в срок, установленный договором, и забрал имущество, полученная сумма не считается доходом и не требует уплаты НДФЛ и военного сбора.
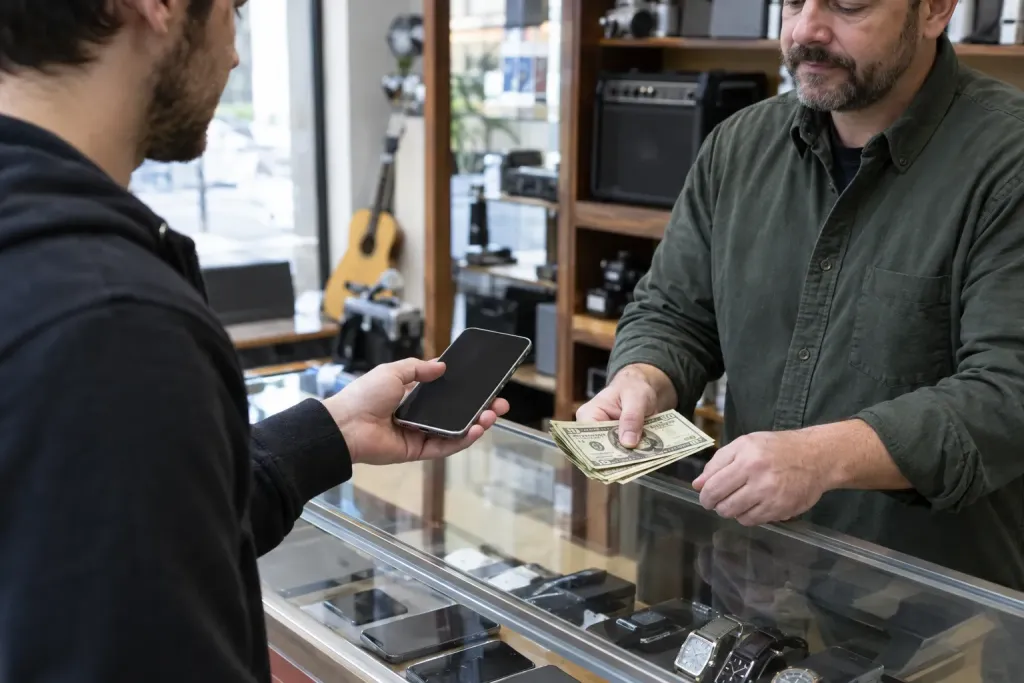
Пример в источнике: оставили телефон и получили 8 тис. грн, через месяц вернули деньги и забрали устройство - эта операция не создаёт налоговых обязательств. Декларация (налоговая отчётность физического лица о доходах) в таком случае не подаётся только из‑за получения этих средств.
Когда залог реализован - сумма включается в налогооблагаемый доход
Если заемщик не погасил долг в срок, а ломбард продал заложенное имущество для погашения задолженности, непогашенная сумма займа включается в налогооблагаемый доход человека. Пример в источнике: под залог украшения дали 10 тис. грн, долг не погашен - непогашенные 10 тис. грн считаются доходом.
Если ломбард продал вещь дороже суммы задолженности, разницу должны вернуть заемщику. Приведён пример: долг вместе с процентами составлял 11 тис. грн, вещь продали за 15 тис. грн - разница 4 тис. грн возвращается владельцу, но и эта сумма учитывается при определении налогооблагаемого дохода, поэтому фактическая выплата после удержания налогов может быть меньше.
Кто удерживает налоги и нужно ли подавать декларацию
Ломбард выступает налоговым агентом - он удерживает с налогооблагаемого дохода 18% НДФЛ и 5% военного сбора. Налоговый агент - это плательщик, который по закону обязан удержать и уплатить налоги вместо лица, получившего доход.
Если ломбард удержал все надлежащие налоги, подавать годовую декларацию не нужно. Налоговая декларация - это документ, в котором физическое лицо или налоговый агент отчитывается о начисленных и уплаченных налогах.