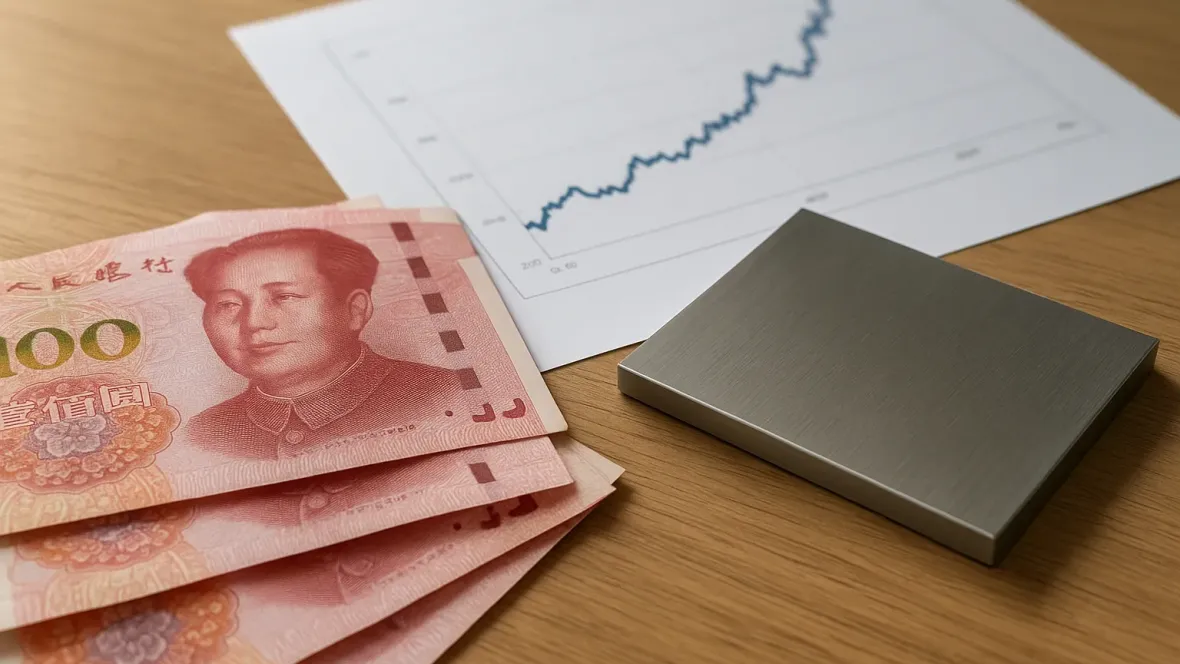
Шесть ведущих инвестиционных банков прогнозируют, что китайский юань может укрепиться по отношению к доллару до 6,44 юаня за доллар к концу 2027 года. С начала года юань уже укрепился примерно на 4,8%.
Прогнозы банков и разница в оценках
Медианный прогноз шести финансовых учреждений предполагает курс 6,44 юаня за доллар, что примерно на 3,6% ниже уровня 6,6691 на момент прогнозирования. Среди названий, упомянутых в прогнозах, - Deutsche Bank, UBS, Goldman Sachs, RBC Capital Markets и OCBC; Société Générale прогнозирует ослабление до 6,90 во втором квартале 2027 года.
Аналитики связывают ожидаемое укрепление с устойчивостью экспорта Китая, профицитом внешней торговли, сокращением оттока капитала и политикой продвижения международного использования юаня. Deutsche Bank и Goldman Sachs считают, что эти факторы будут способствовать постепенному укреплению валюты.
Как укрепление влияет на экспортеров
Более сильный юань делает китайскую продукцию дороже для иностранных покупателей и снижает валютную выручку после конвертации в юани. Владелец Ningbo Tengsheng Garments Чэнь Лифэн рассказал, что укрепление юаня «сделало его продукцию слишком дорогой для иностранных покупателей и почти полностью поглотило прибыль». «Это навредило нашей способности получать заказы. У нас почти не осталось прибыли», - сказал он.
Наиболее чувствительны отрасли с низкой добавленной стоимостью - текстиль, бытовая техника - а также некоторые технологические сектора. Медианная чистая рентабельность 5 209 китайских компаний в первой половине 2026 года составила 4,9%, тогда как у 9 733 зарубежных конкурентов она достигала 8,9%.
Хеджирование, потери и меры регулятора
Китайские компании активнее используют инструменты хеджирования: общая стоимость валютных деривативных контрактов в первой половине 2026 года приблизилась к $1,4 трлн, что примерно на 40% больше, чем годом ранее. Общенациональный уровень хеджирования достиг 35,3%, увеличившись на 5,3 п.п. по сравнению с концом 2025 года.
Государственное управление валютного контроля (SAFE) рекомендовало банкам поощрять корпоративных клиентов активнее хеджировать риски и в некоторых регионах предлагало субсидии на опционы. В провинциях с большим экспортом банкам советовали стимулировать доведение доли хеджирования до примерно 40% или выше.
Цены, маржи и возможные решения компаний
Предприятия реагируют по-разному: часть может повысить цены для иностранных покупателей, другая - сократить маржу или искать экономию в себестоимости. Со-владелица Hangzhou Zhenyu Metal Furniture Ху Юаньфан сказала, что покупатели могут согласиться лишь на незначительное повышение цен: «Клиенты могут согласиться, скажем, только на повышение цены на 2%. Тогда нам придётся договариваться, как компенсировать разницу». Она также назвала возможными решениями частичное принятие убытков на себя и переход на более дешёвые материалы или упаковку.
По оценке Standard Bank, каждое укрепление реального эффективного курса юаня на 1% сокращает среднюю экспортную маржу примерно на 30 базисных пунктов. Goldman Sachs оценил валютные потери в первой половине 2026 года примерно в 70 млрд юаней, или 4% совокупной прибыли компаний.