
Недержавний пенсійний фонд (НПФ) даёт возможность добровольно копить на пенсию: человек или его работодатель платят взносы на индивидуальный счёт, а фонд инвестирует эти деньги преимущественно в государственные облигации, депозиты и корпоративные облигации. Государство не гарантирует ни сумму, ни доходность, зато возвращает 18% ПДФО с взносов в пределах налоговой скидки, а сами средства остаются собственностью участника и переходят в наследство.
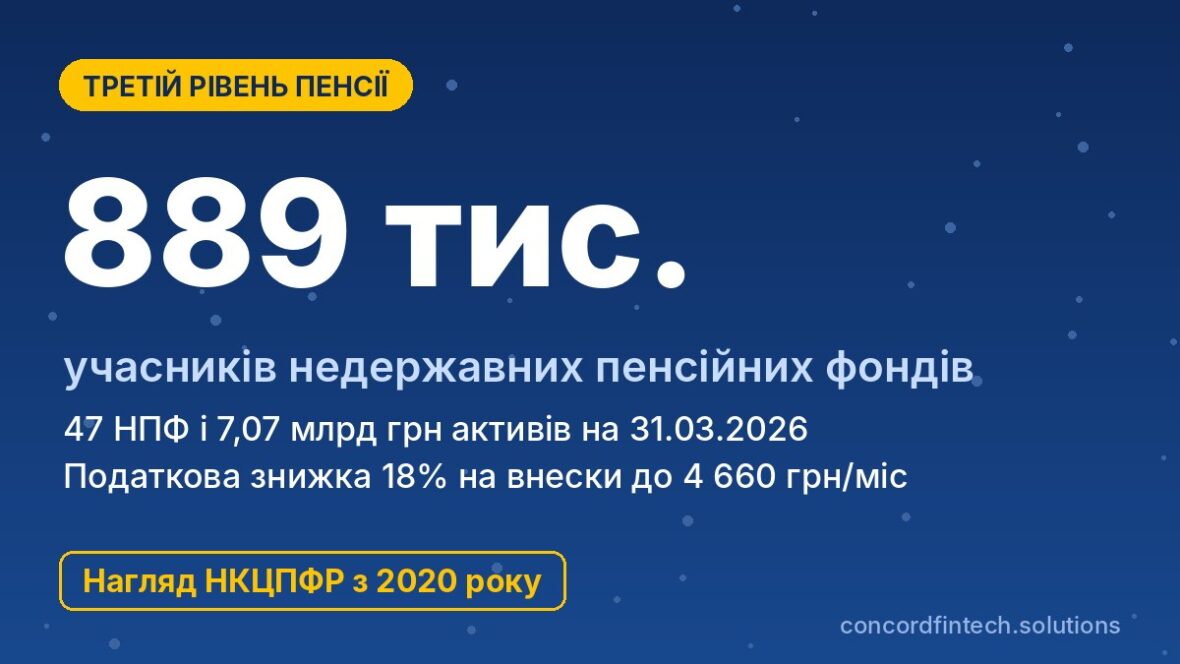
По данным НКЦПФР, станом на 31.03.2026 в Украине работало 47 НПФ, участников насчитывалось 889,2 тис., а общая стоимость активов составляла 7,07 млрд грн. Ниже объясняем, как вступить в фонд, сколько реально можно заработать, как облагаются взносы и выплаты и на что смотреть перед выбором.
Как работают негосударственные пенсионные фонды
Участник, вкладчик, администратор
Участник фонда - это человек, в пользу которого накапливаются средства и который впоследствии получит пенсионные выплаты. Вкладчиком может быть он сам, его родственники или работодатель, то есть тот, кто фактически платит взносы. Сам фонд не имеет работников, поэтому учёт счётов и договора ведёт администратор с лицензией, инвестициями занимается компания по управлению активами, а деньги и ценные бумаги хранит банк-хранитель.
Фонды бывают открытые, корпоративные и профессиональные. В открытый может вступить любой, корпоративный создаёт работодатель для своих сотрудников, а профессиональный объединяет людей одной профессии или отрасли.
Пенсионный контракт
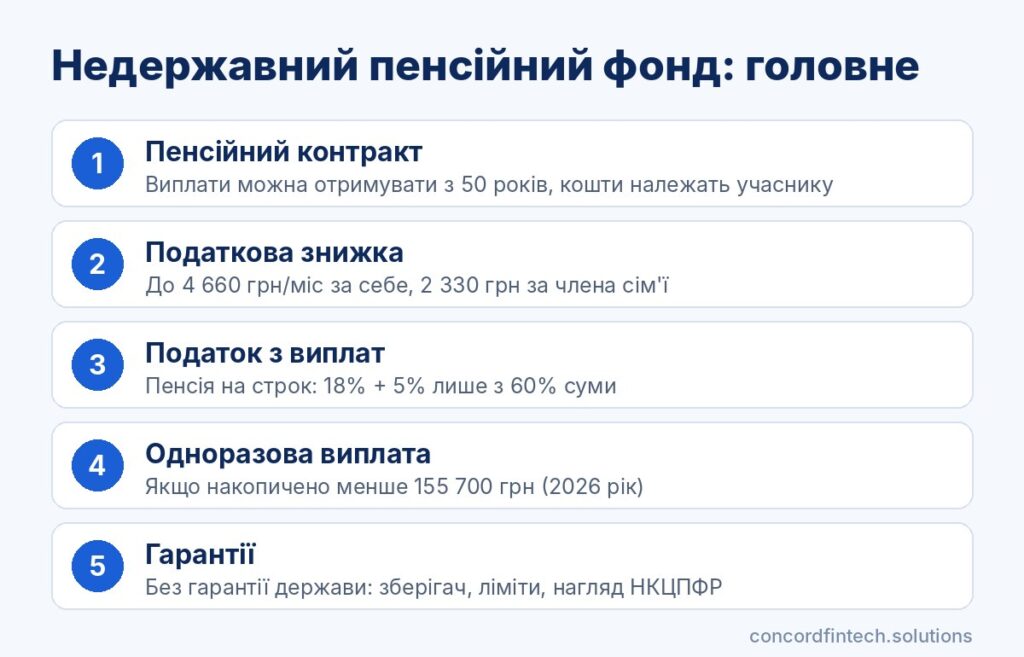
Участие оформляют пенсионным контрактом с администратором фонда. В нём указывают размер и периодичность взносов, пенсионный возраст и наследников, а изменять эти условия можно в течение действия договора. Пенсионный возраст в контракте не может быть меньше более чем на 10 лет от возраста выхода на пенсию по общей системе, поэтому начать получать выплаты можно уже с 50 лет.
Инвестирование средств
Взносы всех участников объединяются в пенсионные активы, а доля каждого учитывается в единицах пенсионных активов. Если инвестиции приносят доход, стоимость единицы растёт, и вместе с ней растёт сумма на счёте. По отчётам НКЦПФР, в портфелях фондов преобладают государственные ценные бумаги, деньги на счетах и депозитах и корпоративные облигации, а закон ограничивает долю каждого класса активов.
Взносы и условия участия
Минимальные взносы
Закон не устанавливает единого минимального взноса, поэтому порог определяет каждый фонд в своих правилах. Как правило, можно платить ежемесячно, ежеквартально или нерегулярно, и за пропущенный платёж штрафов нет. Важно лишь, чтобы взнос шёл с вашего счёта или карты с назначением платежа по контракту, потому что иначе его сложнее подтвердить для налоговой скидки.
Взносы работодателя
Работодатель может платить взносы за работников, и для компании это расходы, которые уменьшают прибыль. Для работника такие взносы не облагаются ПДФО и військовим збором в пределах 30% начисленной зарплаты, а ЄСВ на них не начисляется. У 2026 році ДПС уточнила, что льгота не действует для авансовых взносов за год вперёд без начисленной зарплаты и для взносов работодателя-нерезидента.
Смена фонда
Участник может в любой момент перевести накопления в другой НПФ, страховую компанию или на пенсионный депозитный счёт в банке. Для этого подаётся заявление администратору текущего фонда, а средства переводят напрямую, не выдавая их на руки, поэтому налог при переводе не возникает.
Доходность НПФ и инфляция
Историческая доходность
Доходность фонда измеряют изменением стоимости единицы пенсионных активов. За I квартал 2026 года средневзвешенный рост составил 3,94% с учётом корпоративного фонда НБУ и 3,55% без него, а за весь 2024 год средневзвешенная доходность фондов, по подсчётам отраслевых аналитиков, достигала около 15,9%. Результаты отдельных фондов существенно отличаются: в ежемесячных обзорах за август 2026 года часть фондов показала рост, а восемь фондов имели снижение стоимости единицы.
Сравнение с инфляцией
По данным Держстату, инфляция в 2025 году составляла 8,0%, а в сентябре 2026 года в годовом выражении ускорилась до 10,0%. В 2024 году средняя доходность НПФ опередила инфляцию 12%, однако прошлые результаты не гарантируют будущих. На горизонте 15-20 лет главная задача фонда именно в том, чтобы стабильно опережать рост цен, а не показать рекорд в одном году.
Сравнение с депозитами и ОВДП
В начале октября 2026 года крупнейшие банки предлагали 13% годовых на гривневый депозит на 12 месяцев, отдельные меньшие банки до 17%, а доходность гривневых ОВДП для населения весной достигала около 16%. Тем не менее проценты по депозиту облагаются 23% налогов, а НПФ даёт налоговую скидку на взносы, поэтому прямое сравнение ставок некорректно. Отличия хорошо видны в таблице.
| Параметр | НПФ | Депозит | ОВДП |
|---|---|---|---|
| Доходность | Не фиксирована, зависит от портфеля | Фиксированная ставка на срок договора | Фиксированная, если держать до погашения |
| Налог на доход | Лишь при выплате, с пенсии на срок - с 60% суммы | 18% ПДФО + 5% військового збору | Не облагается |
| Налоговая скидка на взносы | Да, до 4 660 грн в месяц | Нет | Нет |
| Гарантия | Нет, защита через хранителя и надзор | ФГВФО: 100% під час воєнного стану + 3 місяці | Обязательства государства |
| Доступ к средствам | После пенсионного возраста или в особых случаях | После окончания срока | Продажа в любой рабочий день по рыночной цене |
Налоговая скидка и налогообложение выплат
Скидка 18%
Взносы в НПФ, которые человек платит из собственной зарплаты, можно включить в налоговую скидку и вернуть 18% ПДФО, військовий збір при этом не возвращают. Например, при взносах 2 000 грн в месяц за год набирается 24 000 грн, и из них можно вернуть 4 320 грн. Скидку за 2026 рік оформляют в декларации о доходах до 31 грудня 2027 року, добавляя пенсионный контракт и платёжные документы.
Налогообложение выплат из НПФ
Налог с накоплений удерживает администратор фонда в момент выплаты, поэтому самостоятельно декларировать ничего не нужно. Если вы получаете пенсию на определённый срок, облагается лишь 60% каждой выплаты по ставке 18% ПДФО и 5% військового збору, а при единовременной выплате налоги считают с всей суммы. Не облагаются выплаты людям с инвалидностью I группы и участникам от 70 лет, а наследники первого и второго степеней родства налог не платят, тогда как другим наследникам начисляют 5%.
Лимиты
Для скидки учитывают не больше 4 660 грн в месяц за взносы на себя и 2 330 грн за каждого члена семьи первой степени родства. Следовательно, максимум за себя составляет 55 920 грн в год, то есть до 10 065,60 грн возврата. Общая сумма скидки не может превышать годовую зарплату, с которой удержан ПДФО, поэтому доходы ФОП на едином налоге или пенсия для неё не подходят.
Риски и гарантии регулятора
Надзор НКЦПФР
З 1 липня 2020 року недержавні пенсійні фонди регулює НКЦПФР, яка перейняла цю функцію від ліквідованої Нацкомфінпослуг. Комісія видає ліцензії адміністраторам і компаніям з управління активами, встановлює граничні витрати фонду і щокварталу публікує дані про стан ринку. Національний банк за НПФ не наглядає, хоча має найбільший на ринку корпоративний фонд.
Риски інвестицій
Главный риск состоит в том, что стоимость единицы пенсионных активов может снизиться, и в отдельные месяцы так бывает даже у крупных фондов. Дополнительно на результат влияют инфляция, колебания курса для фондов с валютными облигациями и расходы на обслуживание, которые оплачиваются из активов независимо от доходности. Фонд гарантій вкладів кошти НПФ не страхує, поэтому стратегия фонда и размер его расходов имеют значение.
Банкротство администратора
Пенсионные активы отделены от имущества администратора, компании по управлению активами и хранителя, поэтому на них нельзя обратить взыскание за долги этих компаний. Если администратор потеряет лицензию или обанкротится, совет фонда заключает договор с другим администратором, а счета участников сохраняются. В случае ликвидации самого фонда участник выбирает, куда перевести свои накопления.
Как выбрать негосударственный пенсионный фонд
Критерии выбора
Смотрите на доходность за 5-10 лет, а не за последний месяц, и сравнивайте её с инфляцией за те же годы. Не менее важны размер активов фонда, структура портфеля, уровень расходов и репутация администратора. Небольшой фонд с рекордной доходностью за год часто рискованнее, чем большой фонд со стабильным результатом.
Проверка в реестре
Перед подписанием договора проверьте, что фонд и его администратор имеют действующий статус в реестрах на сайте НКЦПФР. Не выбирайте фонд только по рекламе банка или совету знакомых, а пройдите несколько шагов:
- найдите фонд и администратора в реестрі НКЦПФР та переконайтеся, що ліцензія чинна;
- скачайте с сайта фонда годовую отчётность, инвестиционную декларацию и данные о расходах;
- сравните изменение стоимости единицы пенсионных активов за несколько лет с инфляцией;
- уточните минимальный взнос, плату за перевод средств и способы вступления;
- впишите наследников в контракт и платите взносы с собственной карты.
Документы
Для вступления нужны паспорт и РНОКПП, и многие администраторы заключают контракт онлайн через электронную подпись. После подписания сохраните сам контракт и все платёжные документы, поскольку они понадобятся для налоговой скидки. Раз в год фонд предоставляет выписку из индивидуального счёта, и именно в ней стоит проверять, все ли взносы зачислены.
Частые вопросы
Можно ли забрать деньги из НПФ досрочно?
До наступления пенсионного возраста по контракту забрать средства можно только в особых случаях, предусмотренных законом. Это инвалидность, выезд на постоянное проживание за границу, тяжёлое заболевание или смерть участника, а также ситуация, когда накопленная сумма меньше порога единовременной выплаты, який з 1 січня 2026 року становить 155 700 грн.
Гарантирует ли государство вложения в НПФ?
Нет, ни сумма, ни доходность государством не гарантированы, и Фонд гарантування вкладів на НПФ не распространяется. Защита заключается в отдельном хранении активов у банка-хранителя, ограничениях на инвестиции и надзоре НКЦПФР.
Наследуются ли средства в НПФ?
Да, в случае смерти участника накопления получают наследники, определённые в контракте, или наследники по закону. Члены семьи первой и второй степени родства налог не платят, а для других наследников ставка составляет 5%.