
Движение средств с депозитов в ОВДП и что такое ОВДП
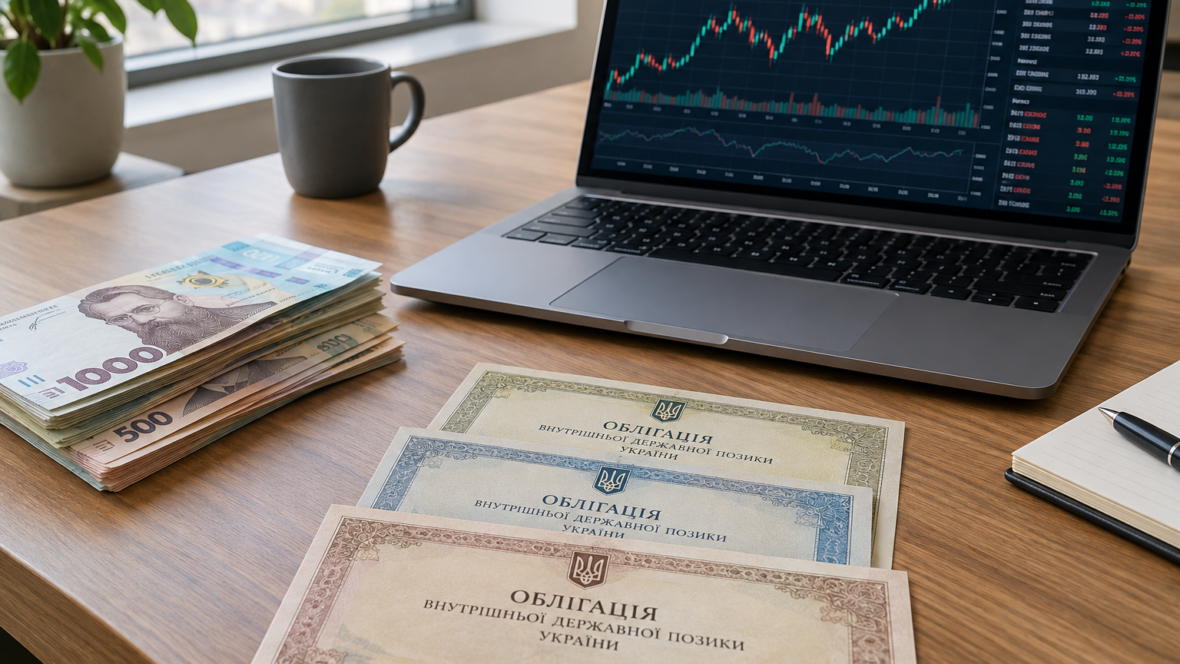
В этом году украинские частные инвесторы вложили в облигации внутреннего государственного займа больше, чем добавили во срочные депозиты. ОВДП — это государственные облигации, выпущенные для привлечения средств в бюджет страны. Облигация — это долговая бумага, которая даёт право получить обратно сумму займа и фиксированный или плавающий доход. Доходность — это процент, который инвестор получает от инвестиции, и именно этот показатель в основном определяет выбор между депозитом и облигацией.
По данным участников круглого стола рост вкладов физических лиц в ОВДП за семь-восемь месяцев этого года составил примерно 50 млрд грн. За тот же период прирост срочных депозитов составил 36 40 млрд грн. Поэтому в этом году баланс впервые может измениться в пользу ОВДП, что делает 2026 год переломным для рынка сбережений населения.
Почему инвесторы переводят деньги и как это работает на практике
Управляющий активами инвестиционной компании ICU Владислав Свистунов пояснил, что основная причина изменения спроса — ощущение инвесторов, что деньги должны работать. По его словам, прирост ОВДП в собственности граждан за семь-восемь месяцев составил примерно 50 млрд грн, а срочные депозиты выросли на 36 40 млрд грн. Он назвал этот год первым, когда ОВДП растут быстрее, чем депозиты.
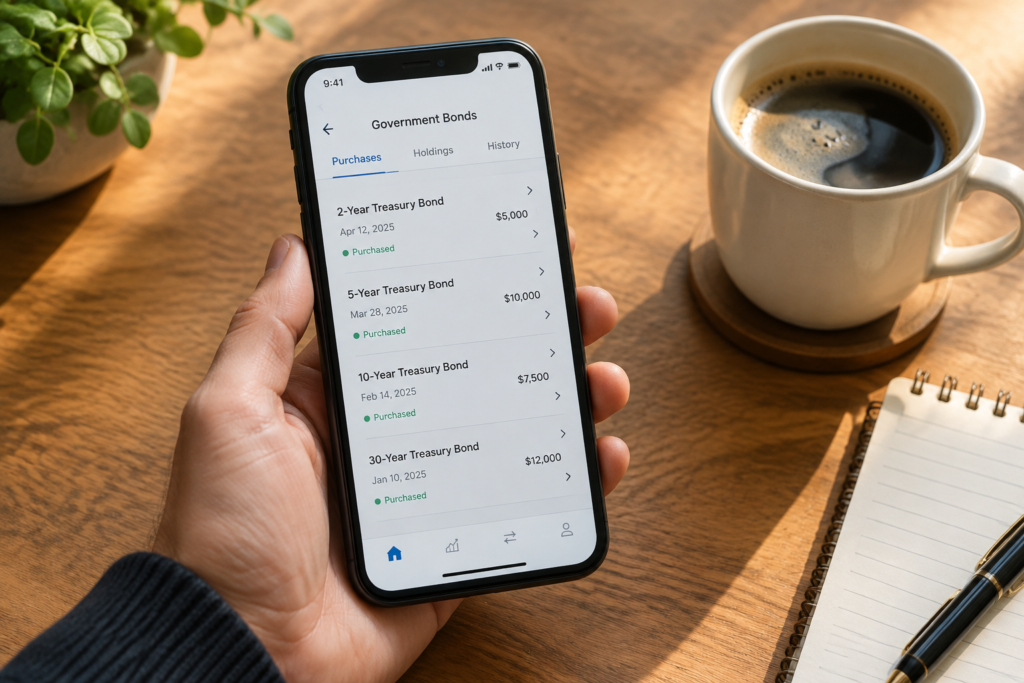
Доступность рынка тоже сыграла роль. Руководитель отдела торговли ценными бумагами инвестиционной компании Инжур Андрей Руденко связывает популярность с возможностью покупать облигации на небольшие суммы через приложения банков и инвестиционных компаний. Клиенты получили шанс начать с 1000 грн и постепенно накапливать портфели, что существенно расширило круг владельцев госбумаг.
Характер спроса и структура валютных бумаг
По словам директора департамента операций на фондовом рынке Таскомбанка Артема Карелина, физические лица владеют 44% всех валютных ОВДП, находящихся в обращении. Спрос клиентов этого банка на ОВДП примерно на 70% состоит из валютных бумаг, и это показывает высокий интерес к инструментам, номинированным не в гривне.
При принятии решения инвесторы ориентируются на процентную ставку и риск инвестиции. Для многих клиентов эти два фактора всегда идут вместе, поэтому инструменты с фиксированной доходностью, которые предлагают ОВДП, выглядят привлекательными на фоне невысоких ставок по депозитам и доступности через цифровые сервисы.
Было и стало в цифрах и фактах
| Показатель | Было | Стало |
|---|---|---|
| Прирост за сім вісім місяців | В основном росли срочные депозиты | Прирост ОВДП у физических лиц примерно 50 млрд грн против 36 40 млрд грн по депозитам |
| Доля валютных ОВДП в собственности населения | Не доминировали так, как сейчас | Физические лица владеют 44% всех валютных ОВДП в обращении |
| Размер портфеля ОВДП у физических лиц | Ранее меньше нынешнего рекорда | Портфель превысил 163 млрд грн по состоянию на 1 сентября 2026 года |
Таблица показывает, что структурные изменения уже произошли и они подтверждены конкретными числами. Преимущество ОВДП проявляется в приросте объёма вкладов в этом году и в сравнении со срочными депозитами.
Здесь важно ещё объяснить термин индекс, который используют для общей оценки рынка. Индекс — это числовой показатель, который отражает динамику группы активов и помогает сравнивать изменения портфелей во времени.
Что меняется для простого вкладчика
Перевод сбережений с депозитов в ОВДП означает, что обычный вкладчик получает доступ к инструментам с фиксированной доходностью, которые могут быть более привлекательными, чем депозитные ставки. Для тех, кто пользуется банковскими или брокерскими приложениями, купить облигацию стало возможным с небольшими суммами, и это снижает барьеры для входа на рынок.
В то же время инвесторы остаются осторожными и ищут баланс между доходностью и риском. Популярность валютных бумаг и предпочтение инструментам с фиксированной доходностью подчёркивают, что многие люди хотят обеспечить понятный и прогнозируемый доход в период неопределённости.