
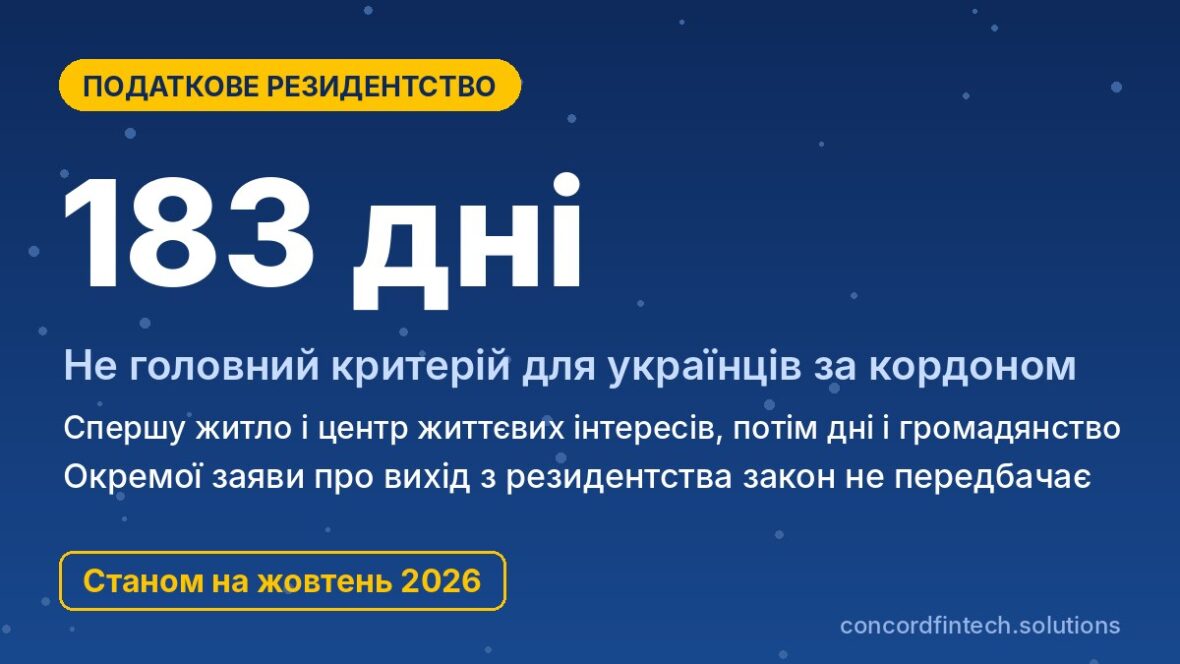
Налоговым резидентом Украины человек признаётся не по паспорту и не по количеству дней за границей, а по последовательному тесту из Податкового кодексу: жильё, центр жизненных интересов, 183 дня и лишь в конце - гражданство. Поэтому большинство украинцев, уехавших после 2022 года, но сохранивших в Украине семью, жильё или ФОП, формально остаются резидентами, даже если прожили за границей весь год.
Отдельного заявления, которым можно «выйти» из украинского резидентства, закон не предусматривает. Статус меняется, когда меняются факты, а подтвердить это помогают справка иностранной налоговой и доказательства переезда, о которых идёт речь ниже.
Критерии налогового резидентства по ПКУ
Наличие места проживания в Украине
Подпункт 14.1.213 Податкового кодексу называет резидентом физическое лицо, которое имеет место проживания в Украине. Если жильё есть и в другой стране, проверяют, где именно расположено место постоянного проживания, то есть жилище, которым человек пользуется постоянно, а не эпизодически.
Центр жизненных интересов: семья, имущество, работа
Когда постоянное жильё есть в обеих странах, решающими становятся более тесные личные и экономические связи. Кодекс прямо называет достаточным, но не исключительным, условием место постоянного проживания членов семьи или регистрацию человека как предпринимателя.
Следовательно, муж, жена или дети в Украине либо действующий ФОП почти автоматически оставляют центр интересов здесь. Учитывают также место основной работы, банковские счета, бизнес и имущество.
Правило 183 дня и гражданство
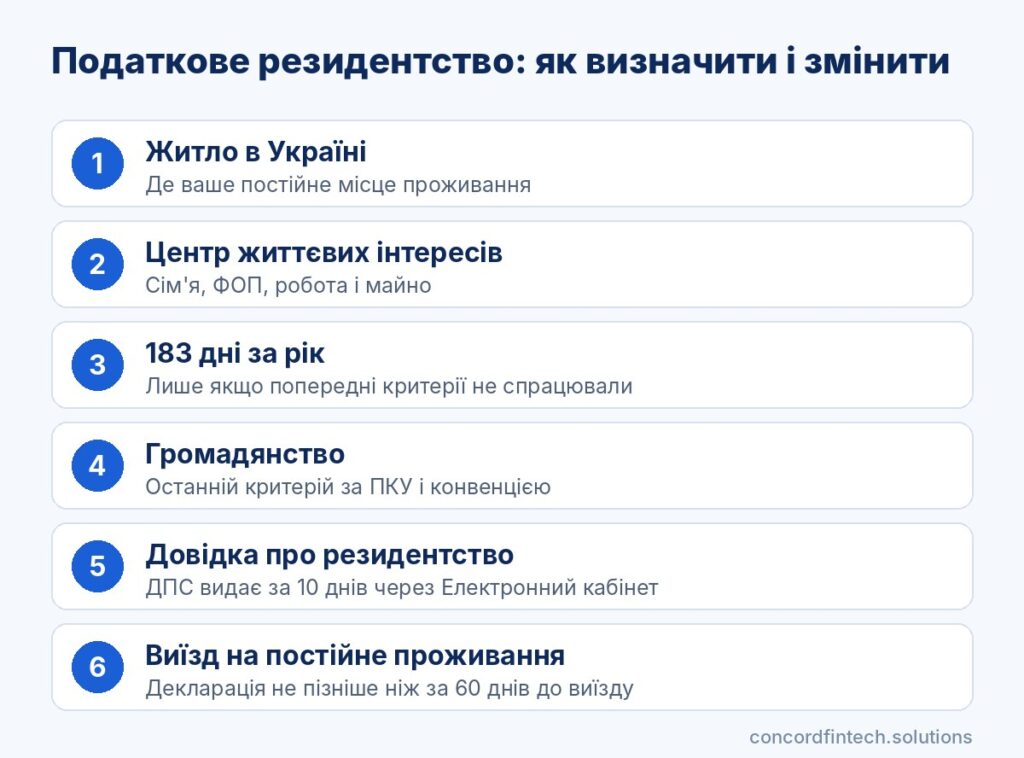
Критерии проверяют по очереди, и каждый следующий применяют только тогда, когда предыдущий не дал ответа. Последовательность выглядит так:
- Есть ли жильё в Украине? Если жилья здесь вообще нет, а есть только за границей, вы, скорее всего, нерезидент.
- Где постоянное жильё? Если только в Украине, вы резидент.
- Где центр жизненных интересов? Семья или ФОП в Украине дают ответ «резидент».
- Провели ли вы в Украине 183 дня за год, учитывая дни приезда и отъезда? Этот критерий нужен только когда центр интересов определить невозможно.
- Являетесь ли вы гражданином Украины? Гражданство решает вопрос лишь тогда, когда все предыдущие шаги не сработали.
Самостоятельное определение основного места проживания в Украине кодекс тоже считает достаточным основанием. Поэтому более 183 дней за границей сами по себе не делают нерезидентом.
Типичные ситуации украинцев за границей
Реальный статус зависит от совокупности обстоятельств и документов. Таблица показывает лишь наиболее вероятный результат.
| Ситуация | Вероятный статус |
|---|---|
| Временная защита в Польше, муж и квартира в Украине | Резидент Украины |
| Вся семья за границей, жильё в Украине сдаётся, ФОП действует | Резидент Украины через ФОП |
| Вся семья за границей, ФОП закрыт, арендованное жильё и работа там | Вероятно нерезидент, если есть иностранная справка |
| Работа за границей 7-8 месяцев в году, семья в Украине | Резидент Украины |
| Жильё и семья в обеих странах | Решает тай-брейкер конвенции |
Двойное резидентство и правила конвенций
Тай-брейкер тест в статье 4 конвенций
Каждая страна определяет резидентов по собственным законам, поэтому человек легко может быть резидентом двух стран одновременно. Для таких случаев статья 4 конвенций об избежании двойного налогообложения содержит тай-брейкер, и действующие соглашения имеют приоритет над нормами ПКУ.
Порядок почти везде одинаковый: постоянное жильё, далее центр жизненных интересов, далее обычное место пребывания и гражданство. Перечень действующих соглашений, в частности с Польшей, Германией и Чехией, ведёт Міністерство фінансів.
Постоянное жильё в обеих странах
Если постоянное жильё есть и в Украине, и за границей, сравнивают, где связи теснее. Когда и центр интересов определить не удаётся, считают, где человек обычно пребывает, то есть где он фактически проводит больше времени в течение нескольких лет.
Процедура взаимного согласования
Если даже гражданство не даёт ответа или человек имеет гражданство обеих государств, статус определяют налоговые органы двух стран по процедуре взаємного узгодження. Процедура долгая и требует тщательно собранных документов.
Справка о налоговом резидентстве Украины
Как заказать справку через Електронний кабінет
Справку-подтверждение статуса налогового резидента выдаёт ДПС по порядку, затвердженим наказом Мінфіну №248 від 19.08.2022. Её получают только для стран, с которыми у Украины есть действующая конвенция, а заявление можно подать через Електронний кабінет, почтой или лично.
Для заявления понадобится немного данных и документов. Вот что стоит подготовить заранее:
- КЕП или «Дія.Підпис» для входа в Електронний кабінет;
- заявление по форме F1308202 с ФИО украинской и английской и РНОКПП;
- название страны, для которой нужна справка, и год, за который подтверждают статус;
- основание резидентства, например место проживания или центр жизненных интересов;
- формы иностранного налогового органа с переводом на украинский, если их требуют.
Срок выдачи и форма документа
Справку выдают бесплатно в течение 10 календарных дней в электронной или бумажной форме. Она подтверждает статус за конкретный год, поэтому на каждый новый год её заказывают заново.
Для апостиля нужен бумажный оригинал, потому что электронный PDF не подходит. Если критериям 14.1.213 вы не соответствуете, придёт письмо об отказе.
Иностранная справка для украинского налогового агента
Нерезидент, получающий доход в Украине и желающий применить льготу конвенции, предоставляет налоговому агенту справку налогового органа своей страны. Документ обычно должен быть апостилирован или легализован и переведён на украинский, а без него агент удерживает налог по общим ставкам.
Налоговое резидентство украинцев в Польше и Германии
Правила Польши для сотрудников и временной защиты
Польша считает резидентом того, кто имеет там центр личных или экономических интересов или пребывает более 183 дня в году. Для украинцев, прибывших из‑за войны, действовал спрощений механізм: заявление работодателю о переносе центра интересов делало человека польским резидентом, и польская налоговая подтверждала это как минимум для 2024 года.
Такое заявление не отменяет тай-брейкер конвенции 1993 года. Если в Украине остались семья и жильё, Украина может и дальше считать человека своим резидентом, и тогда возникает двойное резидентство.
Правила Германии: Wohnsitz и gewöhnlicher Aufenthalt
Германия признаёт резидентом того, кто имеет жильё (Wohnsitz) с намерением им пользоваться, или обычное пребывание (gewöhnlicher Aufenthalt) более 6 месяцев подряд. Эти 6 месяцев могут приходиться на два календарных года, поэтому резидентство возникает быстрее, чем по правилу 183 дней.
Новое соглашение с Германией подписали 19 травня 2026 року, но до его вступления в силу применяют соглашение 1995 года. Именно его статья 4 решает спор о двойном резидентстве.
Как резидентство влияет на CRS‑обмен
Иностранные банки просят клиента заполнить самоcертификацию налогового резидентства. Информацию о счетах по стандарту CRS, а с 1 июля 2026 года по более широким правилам CRS 2.0, передают в страну, которую вы указали, поэтому формулировка в анкете банка должна совпадать с вашим реальным статусом.
Как изменить налоговое резидентство: порядок действий
Почему нет формальной процедуры «выхода»
Украинский закон не содержит заявления или решения, которым налоговая «снимает» статус резидента. Человек становится нерезидентом тогда, когда по критериям 14.1.213 или по статье 4 конвенции его связи с Украиной слабее, чем с другой страной, и этот факт подтверждают документы.
Подтверждение резидентства другой страны
Главным доказательством является справка налогового органа новой страны о резидентстве за конкретный год. Её дополняют документами, показывающими смещение центра интересов:
- вид на жительство, договор аренды или купли жилья за границей;
- трудовой договор или регистрация бизнеса в новой стране;
- документы о переезде супруга и учёбе детей за границей;
- выписка о прекращении ФОП в Украине;
- местные налоговые декларации и налоговый номер.
Декларация при выезде на постоянное место жительства
Резидент, который выезжает на постоянное проживание за границу, по пункту 179.3 кодекса подаёт декларацию о имущественном состоянии и доходах не позднее чем за 60 календарных дней до выезда. В течение 30 календарных дней податкова перевіряє расчёты и выдаёт справку об уплате налога или об отсутствии обязательств.
Такую справку предъявляют таможне при выезде. Сама декларация автоматически статус не меняет, но является серьёзным доказательством даты, с которой центр интересов переместился.
Последствия для доходов в Украине и типичные ошибки
Нерезидент не декларирует в Украине иностранные доходы, но с доходов из украинских источников, как‑то зарплата, аренда или продажа имущества, и далее платит 18% ПДФО і 5% військового збору. Налоговой скидкой он не пользуется, а быть плательщиком единого налога нерезидент не может, поэтому ФОП на упрощённой системе несовместим с этим статусом.
Типичная ошибка - указать нерезидентство в банке, сохранив ФОП и семью в Украине. Тогда человек рискует доначислениями в обеих странах.
Часто задаваемые вопросы
Можно ли быть налоговым резидентом двух стран одновременно?
Да, по внутренним законам человек часто является резидентом и Украины, и страны пребывания. Для налогообложения окончательный статус определяет статья 4 конвенции, и лишь одно государство считается страной резидентства.
Теряю ли я украинское резидентство из‑за выезда за границу?
Нет, сам выезд или временная защита статус не меняют. Если в Украине остались семья, жильё или ФОП, вы, скорее всего, остаётесь резидентом, пока эти связи не переместятся за границу.
Как получить справку о резидентстве онлайн?
Войдите в Електронний кабінет, создайте заявление F1308202, укажите страну, год и основание резидентства и подпишите его КЕП. Справку пришлют в кабинет в течение 10 календарных дней, а для апостиля лучше сразу выбрать бумажную форму.
Как облагаются доходы украинцев под временной защитой?
Зависит от того, резидентом какой страны человек является по конвенции. Резидент Украины декларирует иностранные доходы здесь, а помощь от иностранных государств во время военного положения не облагается, тогда как резидент другой страны платит налог там.