
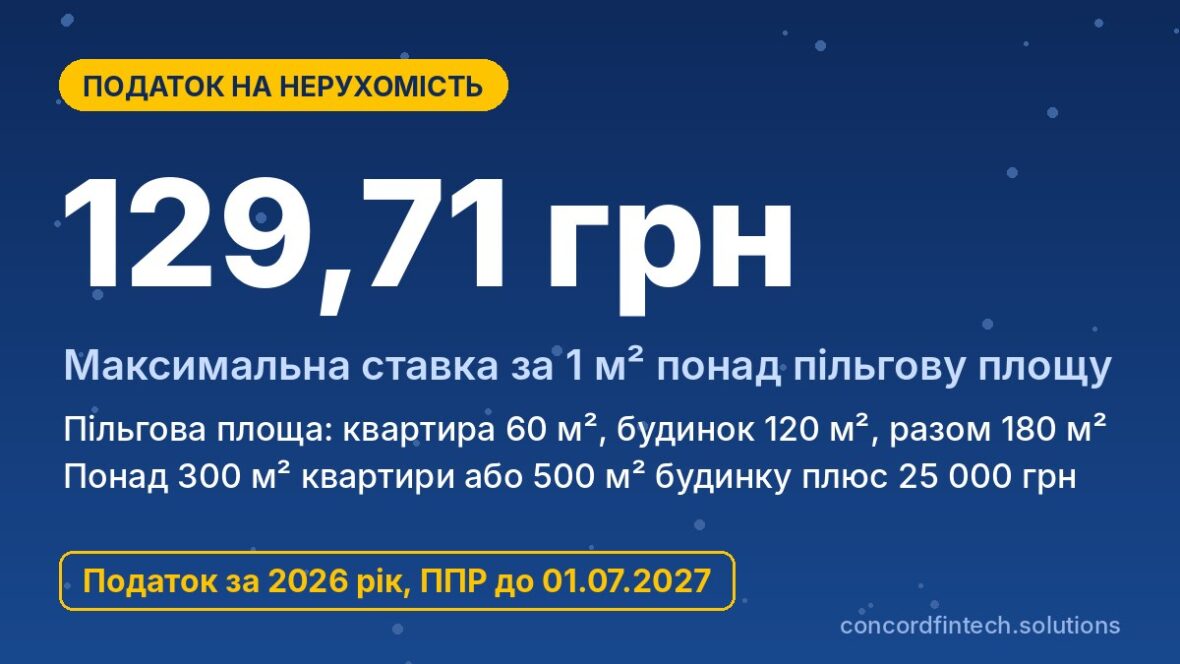
Налог на недвижимость платят владельцы квартир, домов и нежилых помещений, но только за площадь сверх льготной нормы: 60 м² для квартир, 120 м² для будинків и 180 м², если человек владеет жильём разных типов. Ставку устанавливает местный совет, и она не может превышать 1,5% мінімальної зарплати на 1 січня звітного року за каждый квадратный метр. Для налога за 2026 рік мінімальна зарплата становить 8 647 грн, тому максимальна ставка дорівнює 129,71 грн за 1 м².
Физические лица сами ничего не считают и декларацию не подают, поскольку сумму определяет налоговая и высылает податкове повідомлення-рішення до 1 липня следующего года. Ниже пояснено, кто именно является плательщиком, как работает льготная площадь, когда добавляется 25 000 грн, кто освобождён от налога во время войны и как оспорить ошибочный платёжный документ.
Кто платит налог на жилую недвижимость
Владельцы квартир и домов
Согласно статье 266 Податкового кодексу України, плательщиками являются физические и юридические лица, которые владеют жилой или нежилой недвижимостью. Налог начисляют независимо от того, живёт ли владелец в квартире, сдаёт её в аренду или держит пустой. Значение имеет только факт права собственности, зарегистрированного в Державному реєстрі речових прав на нерухоме майно.
Налоговый период — календарный год, а начисление идёт помесячно. Если квартиру продали или купили в середине года, предыдущий владелец платит до месяца, в котором прекратилось его право, а новый владелец начинает платить с месяца, когда приобрёл право собственности.
Совместная собственность
Когда жильё находится в общей долевой собственности, плательщиком является каждый совладелец за свою долю. Например, если квартира площадью 100 м² принадлежит супругам по 1/2, каждому начисляют налог исходя из 50 м², и при отсутствии другого жилья налога не будет ни у одного из них. Если же собственность совместная (без выделения долей) и не разделена в натуре, плательщиком является один из собственников, определённый по их согласию, если иное не установлено судом.
Нерезиденты
Иностранцы и украинцы со статусом нерезидента платят налог за украинское жильё на общих основаниях. Им тоже начисляет сумму контролюючий орган, а повідомлення-рішення направляют по податковому адресу или месту нахождения объекта. Льготная площадь для нерезидентов такая же, как и для резидентов, поэтому квартира до 60 м² налога не создаёт.
Льготная площадь и как она применяется
60 м² для квартиры
Если человек владеет одной или несколькими квартирами, налоговая база уменьшается на 60 м² суммарно. Квартира 55 м² налога не создаёт, а за квартиру 80 м² налог начисляют лишь на 20 м². При максимальной ставке это составляет 2 594,10 грн в год.
120 м² для дома
Для жилого дома или нескольких домов необлагаемая площадь составляет 120 м². Владельцу дома 150 м² платят налог за 30 м², то есть до 3 891,15 грн в год при максимальной ставке. Местные советы имеют право увеличить льготную площадь в своей громаді, поэтому реальная сумма может быть ниже.
180 м² для разных типов
Если в собственности одновременно есть квартира и дом, применяют общую льготную площадь 180 м². Человек с квартирой 70 м² и домом 140 м² имеет общую площадь 210 м², поэтому облагают только 30 м². Важно, что эта норма заменяет отдельные 60 и 120 м², а не суммируется с ними.
Применение льготы для нескольких объектов
Уменьшение базы предоставляется один раз в год на всю площадь жилья одного типа, а не на каждый объект отдельно. Владелец двух квартир по 50 и 45 м² имеет 95 м² в сумме и платит налог за 35 м². Для нежилой недвижимости, в частности офисов, магазинов, гаражей и хозяйственных построек, льготная площадь Податковим кодексом не предусмотрена, хотя громада может установить для них сниженные ставки или освобождение.
Ставки налога в громадах
Максимальная ставка 1,5% МЗП за м²
Ставку для жилой и нежилой недвижимости определяет сельский, поселковый или городской совет, и она не может быть выше 1,5% мінімальної заробітної плати на 1 січня звітного року. Минимальная зарплата на 1 січня 2026 року становить 8 647 грн, оттого максимум за 2026 год равен 129,71 грн за 1 м². В 2026 году владельцы получали платёжки ещё за 2025 год, где максимальная ставка составляла 120 грн, поскольку минимальная зарплата на начало 2025 года дорівнювала 8 000 грн.
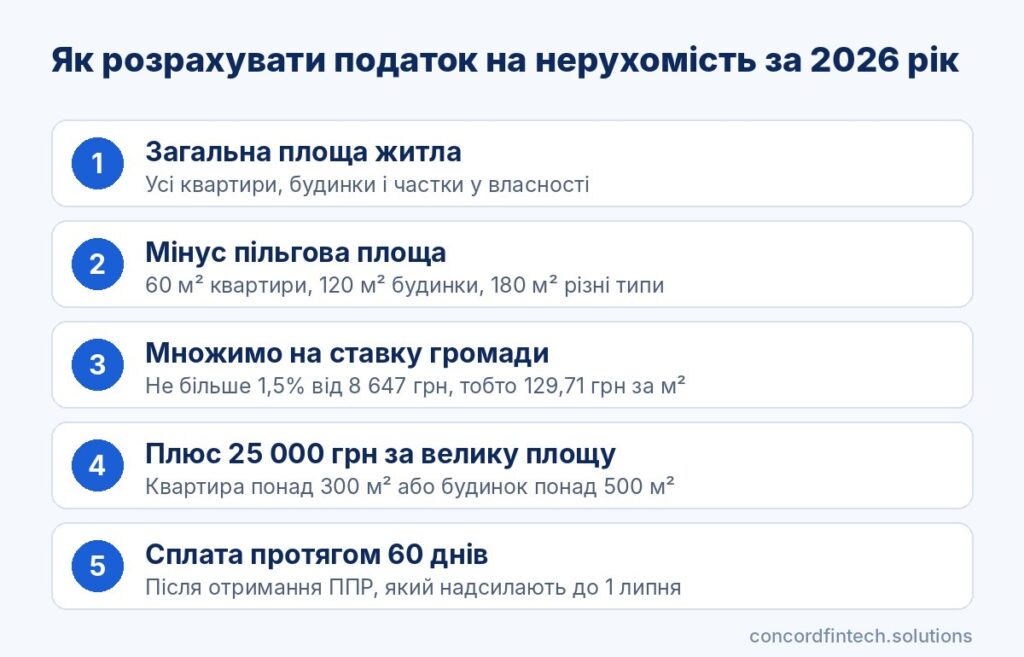
Сумму налога можно проверить самостоятельно, если знать площадь своего жилья и ставку громады. Расчёт выполняют в следующей последовательности:
- Сложите общую площадь всех квартир, домов или их долей, которые вам принадлежат.
- Вычтите льготную площадь: 60 м² для квартир, 120 м² для домов или 180 м² для разных типов.
- Умножьте остаток на ставку громады в гривнях за 1 м², например 129,71 грн при 1,5%.
- Если площадь квартиры превышает 300 м² или дома 500 м², добавьте 25 000 грн за каждый такой объект.
- Если владели жильём не весь год, разделите сумму на 12 и умножьте на количество месяцев владения.
Дополнительные 25 000 грн для большой площади
Для элитного жилья Податковий кодекс передбачає фиксированную надбавку. Якщо загальна площа квартири перевищує 300 м² або будинку 500 м², сума податку збільшується на 25 000 грн на рік за кожен такий об’єкт або його частку. Крім того, місцеві пільги не надаються, якщо площа житла перевищує п’ятикратну пільгову норму, тобто 300 м² для квартир, 600 м² для будинків і 900 м² для різних типів.
| Тип об’єкта | Площа | Пільгова площа | Оподатковувана площа | Податок при 1,5% МЗП |
|---|---|---|---|---|
| Квартира | 55 м² | 60 м² | 0 м² | 0 грн |
| Квартира | 80 м² | 60 м² | 20 м² | 2 594,10 грн |
| Дві квартири | 50 + 45 м² | 60 м² | 35 м² | 4 539,68 грн |
| Будинок | 150 м² | 120 м² | 30 м² | 3 891,15 грн |
| Квартира і будинок | 70 + 140 м² | 180 м² | 30 м² | 3 891,15 грн |
| Квартира понад 300 м² | 320 м² | 60 м² | 260 м² | 58 723,30 грн (з 25 000 грн) |
| Нежитлове приміщення | 50 м² | немає | 50 м² | 6 485,25 грн |
Де знайти рішення своєї громади
Рішення про ставки місцеві ради ухвалюють заздалегідь і оприлюднюють на своїх офіційних сайтах. Зведену інформацію про ставки і пільги за кожною громадою також можна знайти на сайті Державної податкової служби в розділі місцевих податків і зборів. Якщо рада не ухвалила нове рішення вчасно, продовжують діяти ставки, затверджені раніше.
Ставки часто диференціюють за зонами, типом об’єкта і його призначенням. Тому соседи из разных районов одного города могут платить разные суммы за одинаковую площадь.
Льготы для отдельных категорий
Многодетные семьи
Жильё многодетных и приёмных семей, в которых воспитывается пять и более детей, вообще не является объектом налогообложения. Также освобождено жильё, которое принадлежит детям-сиротам, детям, лишённым родительской опеки, и детям с инвалидностью, которых воспитывают одинокие матери или отцы, но не более одного объекта на ребёнка. Податковий кодекс прямо звільняє від податку такі категорії і об’єкти:
- многодетные и приёмные семьи с пятью и более детьми;
- діти-сироти, діти без батьківського піклування та особи з їх числа;
- жильё, признанное непригодным для проживания решением місцевої ради;
- домашние семейные типы и общежития;
- об’єкти в зоні відчуження після Чорнобильської катастрофи;
- об’єкти на територіях бойових дій, окуповані, знищені або пошкоджені війною.
Другие льготы, в том числе для пенсионеров, участников боевых действий, военнослужащих или лиц с инвалидностью, устанавливают местные советы. Всеукраинской льготы для военных Податковий кодекс не містить, тому стоит перевірити рішення своєї громади.
ВПО и разрушенное жильё
Внутренне перемещённые лица не имеют отдельной всеукраинской льготы, однако их жильё на территориях боевых действий или оккупации освобождено от налога. Согласно пункту 69.22 перехідних положень Податкового кодексу, налог не начисляется за уничтоженное жильё, а также за повреждённое жильё, которое требует капитального ремонта или реконструкции. Для этого сведения об объекте должны быть внесены до Державного реєстру майна, пошкодженого та знищеного внаслідок збройної агресії, а начисление возобновляется с месяца, следующего за внесением в реестр данных о восстановлении.
Информацию о повреждении подают через Дія, ЦНАП или нотариуса. Если объект есть в реестре, а налог всё же начислен, стоит обратиться в налоговую с заявлением о сверке.
Объекты на временно оккупированных территориях
С 1 января 2023 року налог не нараховується за жилую и нежилую недвижимость, расположенную на территориях активных боевых действий или тимчасово окупованих територіях. Подставой є включення громади до Переліку територій, який затверджує Міністерство розвитку громад та територій. Освобождение действует с первого числа месяца, в котором для территории определено начало боевых действий или оккупации, и до последнего дня месяца, в котором они завершились.
Сроки получения и уплаты налога
Платёжка до 1 липня
Налоговая рассчитывает сумму на основании данных Державного реєстру речових прав і рішення громади про ставки. Податкове повідомлення-рішення вместе с платёжными реквизитами отправляют по месту податкової адреси до 1 липня року, що настає за звітним. Следовательно, налог за 2026 рік должны нарахувати до 1 липня 2027 року.
60 дней на оплату
Физическое лицо должно уплатить налог в течение 60 дней с дня вручения повідомлення-рішення. Оплатить можно по реквизитам из документа в любом банке, в банковском приложении или через Електронний кабінет платника.
Как узнать о задолженности
Нараховані суми, повідомлення-рішення і стан розрахунків видно в Електронному кабінеті платника податків, куди можна увійти через Дія.Підпис або кваліфікований електронний підпис. Те ж самое доступно в мобильном приложении «Моя податкова». Отсутствие платёжки не освобождает от обязанности уплатить налог, поэтому владельцам большого жилья стоит проверять кабінет кожного року після 1 липня.
Последствия неуплаты и порядок оспаривания
Пеня и налоговая застава
Если налог не уплачен в течение 60 дней, сумма становится податковим боргом, на который могут начислить штраф, а затем и пеню с расчёта 100% облікової ставки НБУ. При длительном долге на имущество плательщика возникает право податкової застави, а податкова може звернутися до суду для стягнення. Одновременно штрафы и пеню не нараховують, если податкова не направила повідомлення-рішення вчасно або вказала в ньому неповні дані.
Сверка данных
Если в платёжке неверная площадь, доля, ставка или не учтена льгота, владелец имеет право подать письменное заявление на сверку в податкову по месту регистрации. К заявлению стоит приложить витяг з реєстру прав, технический паспорт или документы о льготе. В случае выявления расхождений податкова пересчитывает сумму и направляет новое повідомлення-рішення, а предыдущее считается отменённым.
Оспаривание ППР
Если сверка не помогла, повідомлення-рішення можно оспорить в административном порядке, подав жалобу до ДПС України: для повідомлень-рішень щодо майнових податків ПКУ дає 30 календарних днів з дня отримання, але надёжнее укластися в 10 робочих днів. Пока жалобу рассматривают, денежное обязательство считается неузгодженим, поэтому пеня на эту сумму не нараховується. Если жалобу отклонили, решение можно оспорить в адміністративному суде.
Часто задаваемые вопросы
Платят ли налог за квартиру в общей собственности?
Да, но при долевой собственности каждый совладелец платит только за свою долю площади. Льготная площадь 60 м² применяется к доле каждого власника, поэтому квартира 100 м² на двоих по 1/2 обычно налога не создаёт. При совместной собственности без раздела плательщиком является один из собственников по их согласию.
Что делать, если платёжка не пришла?
Сначала проверьте Електронний кабінет платника, поскольку повідомлення-рішення могли отправить в электронном виде. Если там ничего нет, а ваша площадь превышает льготную норму, обратитесь в податкову по месту регистрации. Обязанность уплаты сохраняется даже без платёжки, хотя штрафы за неотримане вчасно повідомлення не применяются.
Платят ли налог за разрушенное жильё?
Нет, за уничтоженное или существенно повреждённое войной жильё налог не начисляется, если сведения о нём внесены до Державного реєстру пошкодженого та знищеного майна. После восстановления объекта начисление возобновляется с следующего месяца. Если налоговая всё же начислила сумму, подайте заявление на сверку с витягом з реєстру.
Можно ли оплатить налог через Дію?
Дія используется прежде всего для входа в Електронний кабінет через Дія.Підпис и для подачи информации о повреждённом имуществе. Оплатить налог проще всего по реквизитам из повідомлення-рішення в банковском приложении или через Електронний кабінет платника. При оплате важно правильно указать код бюджетної класифікації и счёт именно вашей громади.