
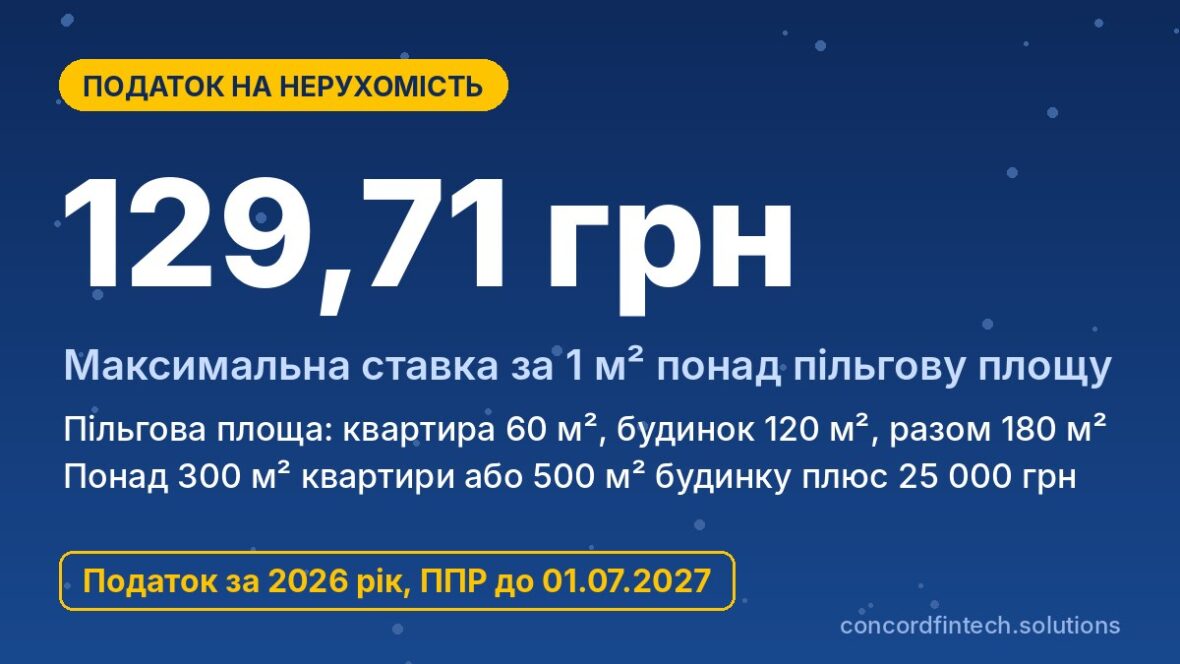
Податок на нерухомість сплачують власники квартир, будинків і нежитлових приміщень, але лише за площу понад пільгову норму: 60 м² для квартир, 120 м² для будинків і 180 м², якщо людина володіє житлом різних типів. Ставку встановлює місцева рада, і вона не може перевищувати 1,5% мінімальної зарплати на 1 січня звітного року за кожен квадратний метр. Для податку за 2026 рік мінімальна зарплата становить 8 647 грн, тому максимальна ставка дорівнює 129,71 грн за 1 м².
Фізичні особи самі нічого не рахують і декларацію не подають, бо суму визначає податкова і надсилає податкове повідомлення-рішення до 1 липня наступного року. Нижче пояснено, хто саме є платником, як працює пільгова площа, коли додається 25 000 грн, хто звільнений від податку під час війни та як оскаржити помилкову платіжку.
Хто сплачує податок на житлову нерухомість
Власники квартир і будинків
Згідно зі статтею 266 Податкового кодексу України, платниками є фізичні та юридичні особи, які володіють житловою або нежитловою нерухомістю. Податок нараховують незалежно від того, чи живе власник у квартирі, здає її в оренду або тримає порожньою. Значення має лише факт права власності, зареєстрованого в Державному реєстрі речових прав на нерухоме майно.
Податковий період становить календарний рік, а нарахування йде помісячно. Якщо квартиру продали або купили посеред року, попередній власник платить до місяця, у якому припинилося його право, а новий власник починає платити з місяця, коли набув право власності.
Спільна власність
Коли житло перебуває у спільній частковій власності, платником є кожен співвласник за свою частку. Наприклад, якщо квартира площею 100 м² належить подружжю по 1/2, кожному нараховують податок виходячи з 50 м², і за відсутності іншого житла податку не буде жодному з них. Якщо ж власність спільна сумісна і не поділена в натурі, платником є один із власників, визначений за їхньою згодою, якщо інше не встановив суд.
Нерезиденти
Іноземці та українці, які мають статус нерезидента, сплачують податок за українське житло на загальних підставах. Їм також нараховує суму контролюючий орган, а повідомлення-рішення надсилають за податковою адресою або місцем знаходження об’єкта. Пільгова площа для нерезидентів така сама, як і для резидентів, тому квартира до 60 м² податку не створює.
Пільгова площа і як вона застосовується
60 м² для квартири
Якщо людина володіє однією або кількома квартирами, база оподаткування зменшується на 60 м² сукупно. Квартира 55 м² податку не створює, а за квартиру 80 м² податок нараховують лише на 20 м². При максимальній ставці це становить 2 594,10 грн на рік.
120 м² для будинку
Для житлового будинку або кількох будинків неоподатковувана площа становить 120 м². Власник будинку 150 м² платить податок за 30 м², тобто до 3 891,15 грн на рік за максимальної ставки. Місцеві ради мають право збільшити пільгову площу у своїй громаді, тому реальна сума буває нижчою.
180 м² для різних типів
Якщо у власності одночасно є квартира і будинок, застосовують спільну пільгову площу 180 м². Людина з квартирою 70 м² і будинком 140 м² має загальну площу 210 м², тож оподатковують лише 30 м². Важливо, що ця норма замінює окремі 60 і 120 м², а не додається до них.
Застосування пільги за кількома об’єктами
Зменшення бази надається один раз на рік на всю площу житла одного типу, а не на кожен об’єкт окремо. Власник двох квартир по 50 і 45 м² має 95 м² загалом і сплачує податок за 35 м². Для нежитлової нерухомості, зокрема офісів, магазинів, гаражів і господарських будівель, пільгова площа Податковим кодексом не передбачена, хоча громада може встановити для них знижені ставки або звільнення.
Ставки податку в громадах
Максимальна ставка 1,5% МЗП за м²
Ставку для житлової і нежитлової нерухомості визначає сільська, селищна або міська рада, і вона не може бути вищою за 1,5% мінімальної заробітної плати на 1 січня звітного року. Мінімальна зарплата на 1 січня 2026 року становить 8 647 грн, отже максимум за 2026 рік дорівнює 129,71 грн за 1 м². У 2026 році власники отримували платіжки ще за 2025 рік, де максимальна ставка становила 120 грн, оскільки мінімальна зарплата на початку 2025 року дорівнювала 8 000 грн.
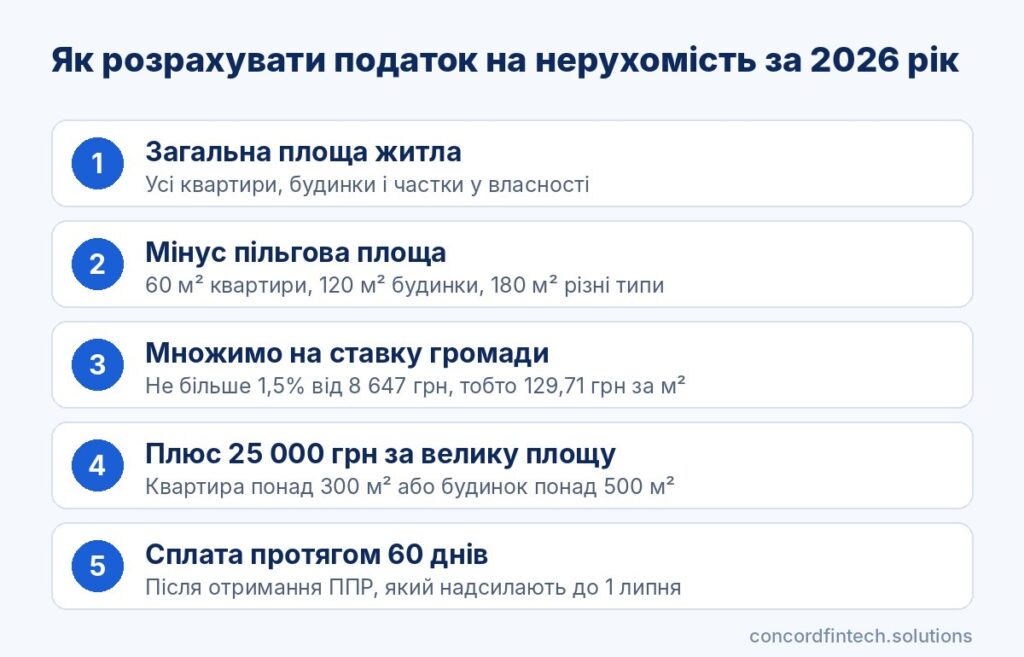
Суму податку можна перевірити самостійно, якщо знати площу свого житла і ставку громади. Розрахунок виконують у такій послідовності:
- Складіть загальну площу всіх квартир, будинків або їх часток, що належать вам.
- Відніміть пільгову площу: 60 м² для квартир, 120 м² для будинків або 180 м² для різних типів.
- Помножте залишок на ставку громади в гривнях за 1 м², наприклад 129,71 грн при 1,5%.
- Якщо площа квартири перевищує 300 м² або будинку 500 м², додайте 25 000 грн за кожен такий об’єкт.
- Якщо володіли житлом не весь рік, поділіть суму на 12 і помножте на кількість місяців власності.
Додаткові 25 000 грн для великої площі
Для елітного житла Податковий кодекс передбачає фіксовану надбавку. Якщо загальна площа квартири перевищує 300 м² або будинку 500 м², сума податку збільшується на 25 000 грн на рік за кожен такий об’єкт або його частку. Крім того, місцеві пільги не надаються, якщо площа житла перевищує п’ятикратну пільгову норму, тобто 300 м² для квартир, 600 м² для будинків і 900 м² для різних типів.
| Тип об’єкта | Площа | Пільгова площа | Оподатковувана площа | Податок при 1,5% МЗП |
|---|---|---|---|---|
| Квартира | 55 м² | 60 м² | 0 м² | 0 грн |
| Квартира | 80 м² | 60 м² | 20 м² | 2 594,10 грн |
| Дві квартири | 50 + 45 м² | 60 м² | 35 м² | 4 539,68 грн |
| Будинок | 150 м² | 120 м² | 30 м² | 3 891,15 грн |
| Квартира і будинок | 70 + 140 м² | 180 м² | 30 м² | 3 891,15 грн |
| Квартира понад 300 м² | 320 м² | 60 м² | 260 м² | 58 723,30 грн (з 25 000 грн) |
| Нежитлове приміщення | 50 м² | немає | 50 м² | 6 485,25 грн |
Де знайти рішення своєї громади
Рішення про ставки місцеві ради ухвалюють заздалегідь і оприлюднюють на своїх офіційних сайтах. Зведену інформацію про ставки і пільги за кожною громадою також можна знайти на сайті Державної податкової служби в розділі місцевих податків і зборів. Якщо рада не ухвалила нове рішення вчасно, продовжують діяти ставки, затверджені раніше.
Ставки часто диференціюють за зонами, типом об’єкта і його призначенням. Тому сусіди з різних районів одного міста можуть платити різні суми за однакову площу.
Пільги для окремих категорій
Багатодітні сім’ї
Житло багатодітних і прийомних сімей, у яких виховується п’ять і більше дітей, взагалі не є об’єктом оподаткування. Також звільнене житло, що належить дітям-сиротам, дітям, позбавленим батьківського піклування, і дітям з інвалідністю, яких виховують одинокі матері або батьки, але не більше одного об’єкта на дитину. Податковий кодекс прямо звільняє від податку такі категорії і об’єкти:
- багатодітні та прийомні сім’ї з п’ятьма і більше дітьми;
- діти-сироти, діти без батьківського піклування та особи з їх числа;
- житло, визнане непридатним для проживання рішенням місцевої ради;
- будинки сімейного типу і гуртожитки;
- об’єкти в зоні відчуження після Чорнобильської катастрофи;
- об’єкти на територіях бойових дій, окуповані, знищені або пошкоджені війною.
Інші пільги, зокрема для пенсіонерів, учасників бойових дій, військовослужбовців чи осіб з інвалідністю, встановлюють місцеві ради. Загальнодержавної пільги для військових Податковий кодекс не містить, тому варто перевірити рішення своєї громади.
ВПО і зруйноване житло
Внутрішньо переміщені особи не мають окремої загальнодержавної пільги, проте їхнє житло на територіях бойових дій чи окупації звільнене від податку. Згідно з пунктом 69.22 перехідних положень Податкового кодексу, податок не нараховується за знищене житло, а також за пошкоджене житло, яке потребує капітального ремонту чи реконструкції. Для цього відомості про об’єкт мають бути внесені до Державного реєстру майна, пошкодженого та знищеного внаслідок збройної агресії, а нарахування відновлюється з місяця, наступного після внесення до реєстру даних про відновлення.
Інформацію про пошкодження подають через Дію, ЦНАП або нотаріуса. Якщо об’єкт є в реєстрі, а податок все одно нараховано, варто звернутися до податкової із заявою про звірку.
Об’єкти на тимчасово окупованих територіях
З 1 січня 2023 року податок не нараховується за житлову і нежитлову нерухомість, розташовану на територіях активних бойових дій або тимчасово окупованих територіях. Підставою є включення громади до Переліку територій, який затверджує Міністерство розвитку громад та територій. Звільнення діє з першого числа місяця, в якому для території визначено початок бойових дій чи окупації, і до останнього дня місяця, в якому вони завершилися.
Строки отримання і сплати податку
Платіжка до 1 липня
Податкова розраховує суму на підставі даних Державного реєстру речових прав і рішення громади про ставки. Податкове повідомлення-рішення разом із платіжними реквізитами надсилають за місцем податкової адреси до 1 липня року, що настає за звітним. Отже, податок за 2026 рік мають нарахувати до 1 липня 2027 року.
60 днів на сплату
Фізична особа має сплатити податок протягом 60 днів з дня вручення повідомлення-рішення. Оплатити можна за реквізитами з документа в будь-якому банку, у банківському застосунку або через Електронний кабінет платника.
Як дізнатися про борг
Нараховані суми, повідомлення-рішення і стан розрахунків видно в Електронному кабінеті платника податків, куди можна увійти через Дія.Підпис або кваліфікований електронний підпис. Ці ж дані доступні в мобільному застосунку «Моя податкова». Відсутність платіжки не звільняє від обов’язку сплатити податок, тому власникам великого житла варто перевіряти кабінет щороку після 1 липня.
Наслідки несплати і порядок оскарження
Пеня і податкова застава
Якщо податок не сплачено протягом 60 днів, сума стає податковим боргом, на який можуть нарахувати штраф, а згодом і пеню з розрахунку 100% облікової ставки НБУ. При тривалому боргу на майно платника виникає право податкової застави, а податкова може звернутися до суду для стягнення. Водночас штрафи і пеню не нараховують, якщо податкова не надіслала повідомлення-рішення вчасно або вказала в ньому неповні дані.
Звірка даних
Якщо в платіжці неправильна площа, частка, ставка або не врахована пільга, власник має право подати письмову заяву на звірку до податкової за місцем реєстрації. До заяви варто додати витяг з реєстру прав, технічний паспорт або документи про пільгу. У разі виявлення розбіжностей податкова перераховує суму і надсилає нове повідомлення-рішення, а попереднє вважається скасованим.
Оскарження ППР
Якщо звірка не допомогла, повідомлення-рішення можна оскаржити в адміністративному порядку, подавши скаргу до ДПС України: для повідомлень-рішень щодо майнових податків ПКУ дає 30 календарних днів з дня отримання, але надійніше вкластися в 10 робочих днів. Поки скаргу розглядають, грошове зобов’язання вважається неузгодженим, тож пеня на цю суму не нараховується. Якщо скаргу відхилили, рішення можна оскаржити в адміністративному суді.
Поширені запитання
Чи платять податок за квартиру в спільній власності?
Так, але при частковій власності кожен співвласник платить лише за свою частку площі. Пільгова площа 60 м² застосовується до частки кожного власника, тому квартира 100 м² на двох по 1/2 зазвичай податку не створює. При спільній сумісній власності без поділу платником є один із власників за їхньою згодою.
Що робити, якщо платіжка не прийшла?
Спершу перевірте Електронний кабінет платника, бо повідомлення-рішення могли надіслати в електронному вигляді. Якщо там нічого немає, а ваша площа перевищує пільгову норму, зверніться до податкової за місцем реєстрації. Обов’язок сплати залишається навіть без платіжки, хоча штрафи за неотримане вчасно повідомлення не застосовуються.
Чи платять податок за зруйноване житло?
Ні, за знищене або суттєво пошкоджене війною житло податок не нараховується, якщо відомості про нього внесено до Державного реєстру пошкодженого та знищеного майна. Після відновлення об’єкта нарахування поновлюється з наступного місяця. Якщо податкова все ж нарахувала суму, подайте заяву на звірку з витягом з реєстру.
Чи можна сплатити податок через Дію?
Дія використовується насамперед для входу в Електронний кабінет через Дія.Підпис і для подання інформації про пошкоджене майно. Оплатити податок найпростіше за реквізитами з повідомлення-рішення в банківському застосунку або через Електронний кабінет платника. При оплаті важливо правильно вказати код бюджетної класифікації і рахунок саме вашої громади.